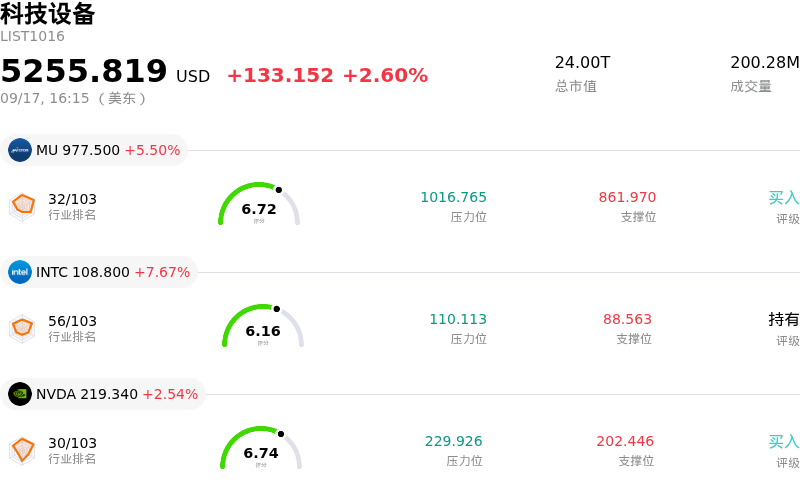
台積電 (TSM) 收盤上漲3.00%, 所屬行業科技設備上漲2.60% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 5.50%;英特爾 (INTC) 上漲 7.67%;英偉達 (NVDA) 上漲 2.54%。
台積電(TSM)技術分析
台積電 (TSM) 技術面來看,MACD(12,26,9)數值0.002,處於買入狀態,RSI數值55.270處於中性狀態,Williams%R數值35.299處於買入狀態,注意關注。
台積電(TSM)基本面分析
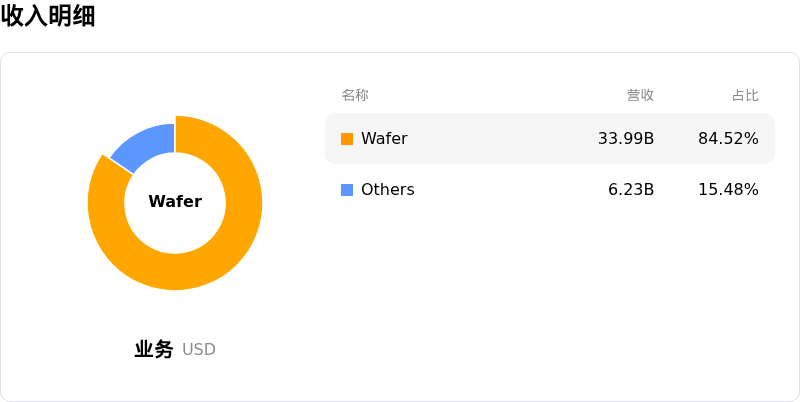
台積電 (TSM) 處於科技設備行業,最新年度營業收入$122.22B,處於行業2,淨利潤$55.12B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$547.45,最高價為$700.00,最低價為$440.00。
關於台積電(TSM)的更多詳情
公司特定風險:
- 先進封裝產能限制: 晶圓級芯片基板封裝(CoWoS)先進封裝面臨嚴重的產能瓶頸,限制了總出貨量。儘管主要客戶對AI加速器的需求強勁增長,但由此產生的供應瓶頸制約了營收的兌現。
- 海外擴張稀釋毛利率: 每年600億至640億美元的鉅額資本支出預算,加上亞利桑那州、日本和德國新建海外晶圓廠的高昂運營費用,預計將在2納米制程產能爬坡的同時,使毛利率最多壓縮6至8個百分點。
- 客戶供應鏈多元化風險: 主要客戶正在探索雙重供貨源策略——例如據報道蘋果評估將部分芯片生產委外給英特爾,以及博通與三星合作開發2納米以下加速器——從長遠來看,這威脅到了台積電作為單一供貨商的市場獨佔地位。
- 地緣政治摩擦與監管合規拖累: 持續存在的兩岸地緣政治風險以及美國不斷收緊的出口管制規則(要求對某些海外製造設施實施逐案許可制),帶來了運營摩擦以及潛在的供應鏈延遲。
原文鏈接