美國財政部周四發行190億美元10年期通脹保值國債(TIPS),中標實際收益率升至2.653%,創2008年以來最高,且高於發行前市場水平,顯示投資者對這批國債要求更高的實際回報。
具體來看,本次TIPS中標收益率為2.653%,較紐約時間下午1點投標截止時的發行前交易收益率(WI)高約1.9個點子。
投標倍數為2.24,低於前三次標售平均的2.43,表明需求較此前有所降溫。
從投資者結構來看,一級交易商獲配比例升至12.2%,高於此前三次拍賣;間接投標人獲配比例降至59.1%,直接投標人獲配比例則升至28.7%。
此次拍賣受到市場關注,核心在於TIPS實際收益率進一步走高。與普通美國國債不同,TIPS的本金會根據通脹進行調整,因此其收益率通常被視為投資者要求的「實際收益率」。收益率升至2.653%,意味着在獲得通脹保護之外,投資者仍要求較高的實際回報。
聯儲局周三剛宣佈自2023年以來首次加息,10年期美債收益率創近20年新高,周四回落約6個點子,截至發稿報4.948%。當前10年期通脹盈虧平衡率約為2.3%。
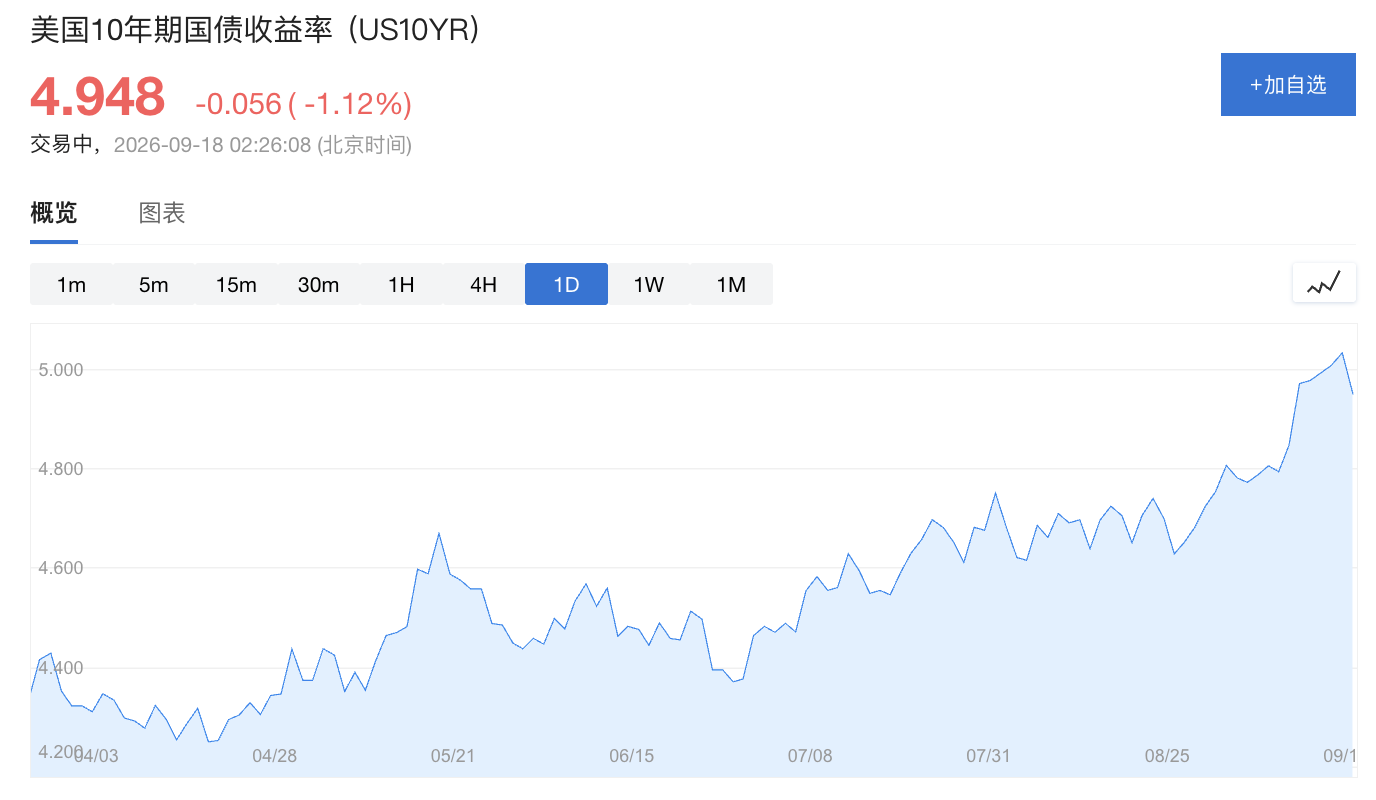
本周二,美國財政部還進行了130億美元20年期國債拍賣,得標收益率達到5.420%,創下該期限國債拍賣收益率歷史新高,突破2023年10月創下的5.245%紀錄。
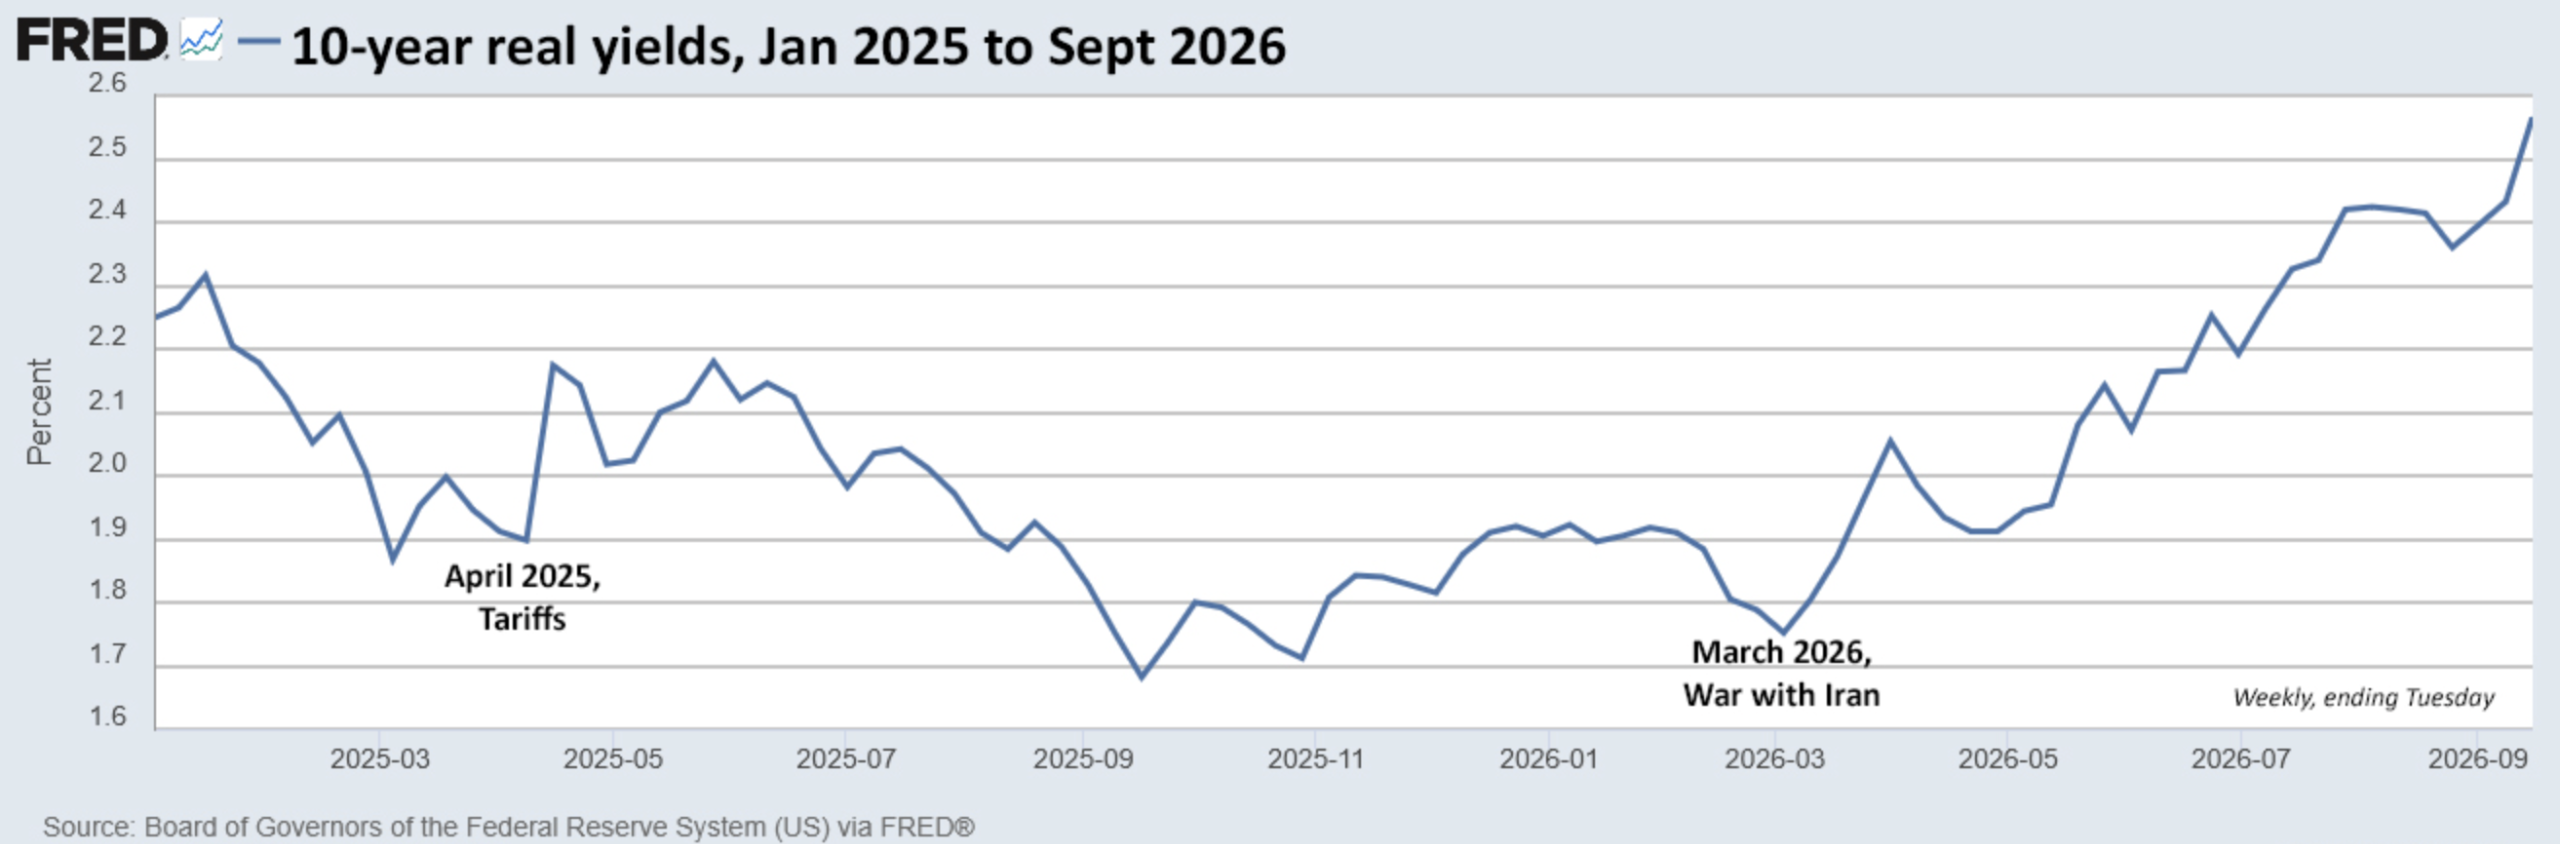
美伊衝突爆發後,美國實際收益率持續攀升
自2025年1月以來,10年期實際收益率呈現明顯上行趨勢。分析人士指出,有兩個關鍵節點對收益率走勢產生了深遠影響:一是2025年4月美國關稅政策的全面落地,二是2026年3月美國與伊朗爆發軍事衝突。
關稅衝擊導致實際收益率短暫急升,但市場在數月內基本消化了這一影響。相比之下,與伊朗的軍事衝突因其引發的通脹風險及政府借貸需求驟增,對實際收益率造成了更為持久和深度的抬升壓力。
近18年最高實際收益率背後,市場隱憂不容忽視
上一次10年期TIPS拍賣實際收益率超過此次結果是在2008年10月,彼時收益率為2.85%,正值全球金融危機最為嚴峻的時刻。
與2008年不同,當前並無明顯的系統性金融危機跡象,但美國政府及企業借貸規模的快速擴張已引發市場關注。
實際和名義收益率同步走高,本質上反映的是通脹未能有效受控、以及財政赤字持續擴大的市場預期。
該TIPS將於11月19日進行下一次再開標拍賣,新一輪10年期TIPS發行則定於2027年1月21日。