來源:野馬財經
新娘子持有老鄉雞15%的股份。
作者 | 賈紫聰
編輯 | 高巖
來源 | 野馬財經
這是野馬財經的第5465篇原創
本文約3584字,閱讀時長約8分鐘
五年五次IPO折戟後,老鄉雞最近迎來了喜事。
9月17日,有網友曬出老鄉雞創始人束從軒的女兒、公司執行董事束文大婚的視頻,現場賓客雲集,新娘束文身穿一身正紅色傳統秀禾禮服,正挽着父親束從軒,新郎則坐在岳母張瓊和大舅哥束小龍身邊拍照。不過,新郎的信息目前尚未對外披露。
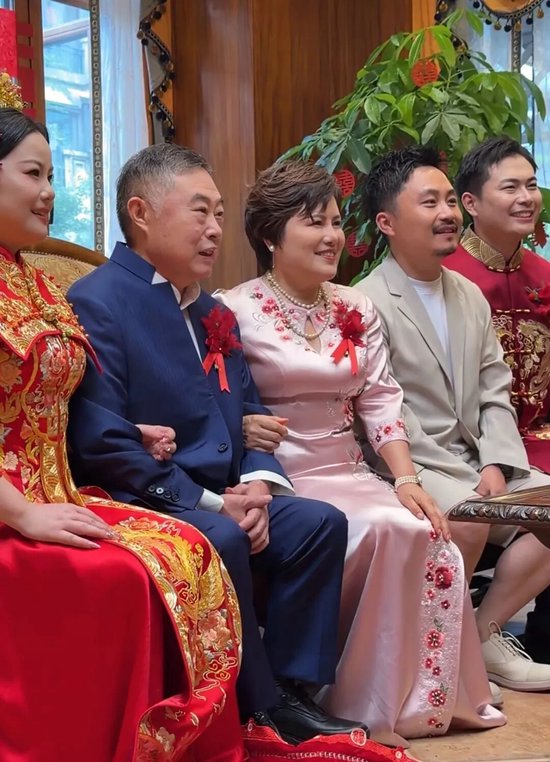
圖源:現場親友
一場喜慶熱鬧的家族喜事,卻因為束文身上的另一個標籤而有了別樣意味——她是這家中式快餐龍頭92.02%表決權的實際持有人之一。
而就在兩個月前,老鄉雞於2026年1月遞交的港股招股書在7月8日滿6個月自動失效,這已經是老鄉雞五年間第五次衝擊IPO折戟。
一家開遍全國、備受食客喜愛的全國的「中式快餐」,怎麼就端不上資本市場的餐桌?更扎心的是——它的估值,已經悄悄腰斬了一半。
一場婚禮,
照見一家典型的家族企業
束文今年33歲,她是創始人束從軒與張瓊的女兒,也是老鄉雞現任董事長束小龍的胞妹。2013年她從遼寧科技大學動畫設計專業畢業便進入老鄉雞,從基層員工、財務會計做起,一路做到研發副總監、副總經理,2024年12月19日調任公司執行董事,主要負責監督集團財務營運、管理及監管合規事務。
耐人尋味的是,這位手握財務監督大權的執行董事,並非財務科班出身——她所學是動畫設計。這一安排在早年《招股書》披露時,就曾引發「非財務專業出身卻監督財務運營」的輿論疑問。
而束文真正站在聚光燈下的資本身份是股東。根據老鄉雞最新《招股書》,董事長兼首席執行官束小龍通過Constantly Soar Ltd持股70.78%;束文通過Jump Spark Ltd持股15.02%;束小龍的妻子董雪通過Favourable Impression Ltd持股6.22%,三人合計控制92.02%的投票權。
換句話說,這家年營收超40億的餐飲巨頭,超過九成的表決權,牢牢攥在創始人的兒子、女兒、兒媳這個直系小圈子裏。而作為創始人的束從軒,本人並不直接持有老鄉雞任何股份。
圖源:罐頭圖庫
束小龍、董雪夫婦曾連續多年登上胡潤百富榜,2022、2023年二人以 55 億元財富分別位列排行榜1127位、1090位,而束從軒因早已轉讓全部股權,並未上榜。
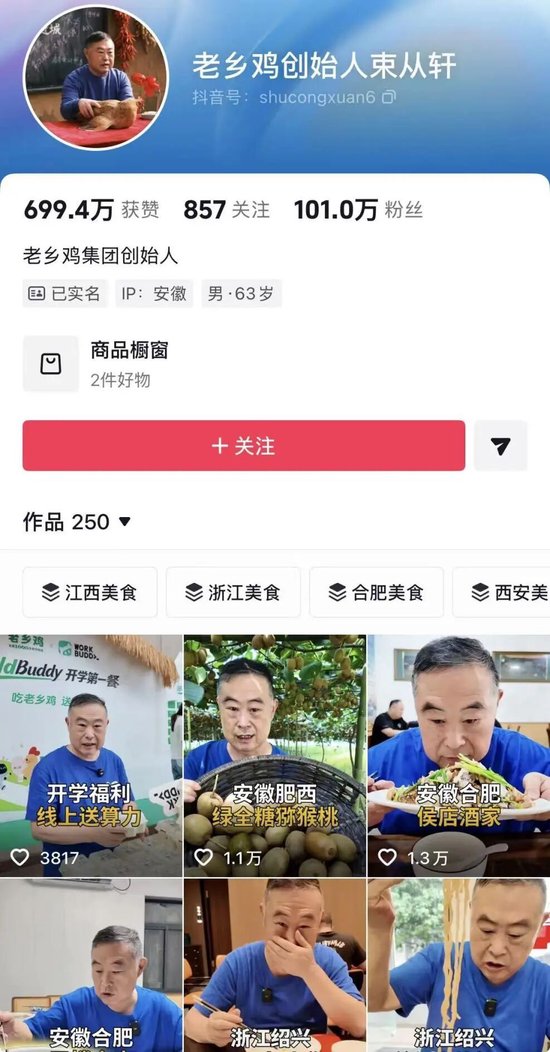
束從軒雖已退居管理一線,但作為老鄉雞的「靈魂人物」,他依然活躍在短視頻和綜藝舞台,其佛系老闆的個人IP與品牌深度綁定。當年手撕員工減薪請願書、200元鄉村發布會出圈之後,束從軒持續以接地氣的形象走進大衆視野,在短視頻裏探店嚐鮮、分享煙火故事,甚至站上綜藝舞台講脫口秀,束從軒單單在抖音平台便擁有100多萬粉絲,這份IP影響力,也是束從軒留給老鄉雞的無形資產。
圖源:抖音
這種「一家人說了算」的結構,在A股審核期間就曾引發監管質疑。《招股書》也坦言,家族式的股權架構、決策制衡機制缺失,是資本市場的核心顧慮之一。
如今女兒束文出閣,家族接力棒又往前遞了一寸,喜事之外,擺在束家二代面前的硬仗仍在資本市場,老鄉雞的IPO進程仍是外界持續關注的焦點。
五年五戰,
估值從181億跌到80億
老鄉雞的資本化長跑,始於2022年那場中式餐飲上市熱潮。
當年5月,公司首次向上交所主板遞交《招股書》,市場給出的估值高達181億元,一度被視作「中式快餐第一股」最有力的競爭者。可同年10月證監會甩出45項反饋意見,從社保公積金繳納、食品安全,到歷史增資程序瑕疵、實控人行賄舊案,把企業合規性翻了個底朝天。
2023年2月全面註冊制後二次遞表,同年8月主動撤回,官方理由是不符合「戰略發展及孖展計劃」的時間線。
2025年1月首次遞表,7月因財務資料到期失效;當年7月二次遞表,再度失效;2026年1月第三次遞表,終於在7月8日迎來第三次失效。五年、五次、全落空。
持續的失利,最先體現在估值上。2022年首衝A股時,市場給老鄉雞的估值約181億元;到2025年胡潤《全球獨角獸榜》,已縮水至90億元;2026年機構普遍測算僅約80億元,四年近乎腰斬。
為什麼總卡在上市這關?招股書反覆暴露的硬傷,幾乎每一次遞表都原樣還在。
其一是社保公積金缺口這一「老大難」。2022年至2025年前8個月,老鄉雞社會保險及住房公積金供款缺口分別約為1070萬元、2140萬元、3630萬元、3190萬元,合計超1億元;按法律顧問測算,僅因社保未足額繳納,各期可能面臨的最高罰款合計就可能超過2.44億元。證監會首輪45項問詢,便將此事列為重點。
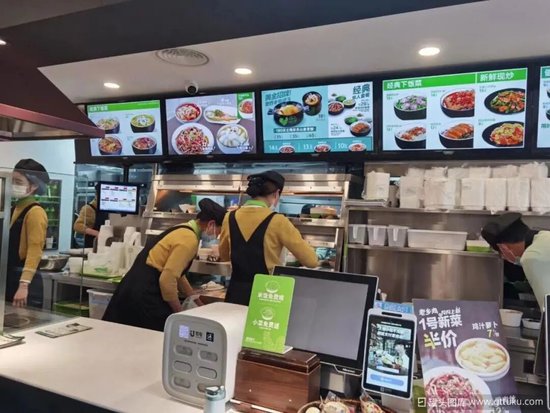
其二是毛利率「低到不像快餐」。2024年老鄉雞毛利率僅22.8%,而同期小菜園超65%、綠茶集團近69%、即便是重資產的海底撈也常年維持在56%以上。根源在於它引以為傲的全產業鏈重資產模式——自建3座養雞場、2箇中央灶底1、8個配送中心,把養殖、加工環節併入報表,原材料及耗材成本佔收入比重一路攀升至四成以上。蘇商銀行特約研究員付一夫曾對媒體表示:「自養雞、自建中央灶底1和配送體系需要大量前期投入,固定成本高,當門店擴張時,邊際利潤容易被運營和折舊成本侵蝕,單店模型難以像輕資產模式那樣快速放大盈利。」
圖源:罐頭圖庫
其三是增長成色與區域集中。營收增速從2022年的58.38%跌至2024年的11.27%,2025年前8個月僅10.9%;門店仍高度集中於華東,江浙滬皖營收佔比超八成,廣東省、四川省消費者「查無此雞」。中國食品產業分析師朱丹蓬對媒體表示,老鄉雞的IPO之路一波三折,整體來看,其還沒有成為真正意義上的全國性品牌,在品牌效應、規模效應、粉絲效應和供應鏈完整度上存在短板。
最刺眼的,是外部資本用腳投票。2024年1月,早期機構麥星投資、廣發乾和全額清倉退出,老鄉雞以約1.53億元對價回購股份——兩家曾助推估值翻倍的Pre-IPO投資人,最終選擇落袋離場。如今外部股東僅剩加華資本一家,持股4.98%。
重重爭議之下,束氏家族的傳承大戲正在上演,資本市場的種種拷問,最終落到了束家二代肩上。
二代接棒,
「新措施」能解老問題嗎?
1982年,束從軒從部隊退伍後,回到老家安徽省合肥市肥西縣,用本來準備結婚的1800元錢開辦了一家養雞場;到了2003年,他看準中式快餐行業的機遇,開出第一家「肥西老母雞」;後來經人指點,2012年,他將「肥西老母雞」品牌更名為「老鄉雞」,此後以安徽為中心向江蘇、湖北、上海等地擴張。
2023年11月,束小龍接替父親出任董事長;2024年7月,束從軒官宣退休。37歲的二代正式走到台前,也接過了「接棒即衝刺」的上市重擔。
束小龍並非空降。他2012年從美國取得商業管理學學士後回國,從餐廳初級員工做起,歷任店長、區域總監、總經理、副董事長。執掌公司後,他主導了一套被概括為「數字化、健康化、全球化、治理規範化」的新動作。
數字化與治理是第一步。老鄉雞搭建了覆蓋養殖監測、央廚排產、冷鏈調度、門店POS、會員管理的全域數據系統,並在公司治理上設立7人董事會、3名獨立非執行董事及審核、薪酬、提名三大委員會,架構對標港股上市要求。
健康化是2026年的核心方向。束小龍推動191款在售產品完成熱量、蛋白質、脂肪、碳水、鈉五項營養第三方檢測,在價籤同步公示,老鄉雞號稱是國內中式快餐營養標識唯一試點企業;2026年1月,他代表企業與國家體育總局訓練局簽署長期備戰保障合作,把專業運動膳食標準下沉門店。
全球化則邁出試探性一步。2026年4月,老鄉雞馬來西亞吉隆坡IOI商場海外首店落地,針對當地飲食禁忌剔除相關食材、適配本土飲品,復刻國內數字化管控模式。
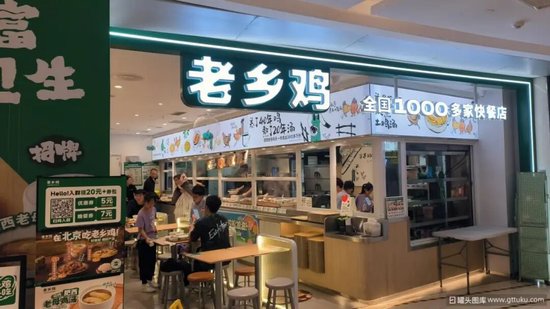
這些動作,的確讓基本面多了幾分故事性。但落到資本最關心的「盈利質量」上,新措施更像是「在舊地基上刷漆」。
圖源:罐頭圖庫
尤其是加盟擴張這條「增長主線」。束小龍喊出「十年萬店、加盟為主」,加盟店從2022年的118家猛增至2025年8月的733家,佔比從10.5%飆到44.2%,加盟收入三年複合增速超100%。但《招股書》顯示,其中相當一部分加盟店由直營店直接劃轉而來,2024年就有146家直營店轉為加盟。
直營收縮、加盟補位,在很大程度上熨平了規模增速,卻未真正解決單店盈利與品控難題。
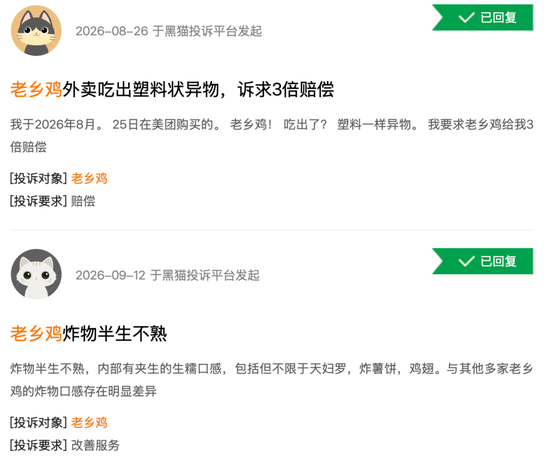
值得注意的是,老鄉雞曾是行業裏透明化運營的標杆。自2021年起,公司堅持每月發布自查自糾報告,主動曝光各門店食材過期、設備不潔、操作不規範等問題並公示整改,但這種主動披露似乎難以完全帶動終端品控全面改善。黑貓投訴 【下載黑貓投訴客戶端】平台顯示,截至2026年9月17日,涉及老鄉雞的投訴累計超1400條,食品異物、餐具衛生、食材新鮮度三類問題頻頻出現。
圖源:黑貓投訴平台
老鄉雞的折戟並非孤例。同賽道里,鄉村基三次衝擊港股未果,老孃舅四年內先後衝擊A股主板和北交所均以終止告終。當蜜雪冰城、古茗、小菜園、綠茶集團接連敲鐘,中式快餐賽道卻始終跑不出真正意義上的頭部上市公司。資本市場對餐飲企業的定價邏輯似乎已經轉變,從追逐門店規模的規模溢價,轉向看重盈利質量、合規治理和供應鏈能力的盈利溢價。
一場二代的婚禮謝幕,束文、束小龍這一代要回答的,不僅僅是「什麼時候能上市?」,還有規模擴大之後,這家92%股權握在家人手裏的企業,到底能不能合規、乾淨、持續地賺到錢。估值腰斬,是市場對現狀給出的最直白答案,可這碗養了44年的「雞湯」,能不能第六次端上資本的餐桌,答案仍懸在半空。