TradingKey - 美東時間9月22日收盤,思科(CSCO)股價遭遇明顯拋售,當日下跌4.52%,盤中最低跌至104.48美元,收報106.41美元。值得注意的是,當天納斯達克及科技板塊整體表現相對穩定,Arista Networks(ANET)、Ciena(CIEN)等網絡設備股並未同步大跌,顯示此次調整更多來自思科自身因素,而非整個科技板塊出現系統性拋售。
思科股價為什麼下跌?
從消息面來看,思科股價下跌的核心原因在於Piper Sandler下調了思科的目標價。該機構維持思科「中性」評級,但將目標價由132美元下調至125美元。雖然125美元仍明顯高於當前股價,但此次下調進一步強化了市場對於思科短期上漲空間以及網絡設備行業增長速度可能放緩的擔憂。
除了分析師下調目標價之外,此前股價漲幅較大以及估值上升,也可能放大獲利回吐壓力。經過今年以來的上漲,思科最高漲幅超50%,顯示出投資者對於思科AI網絡業務增長已經計入較高預期,因此即使公司近期基本面仍然較強,只要增長預期出現邊際放緩,股價也更容易出現調整。
思科股價還能上漲嗎?
從最新財報來看,思科2026財年第四季度營收達到173億美元,按年增長18%;非GAAP每股收益為1.22美元,按年增長23%。全年營收達到633億美元,按年增長12%,非GAAP EPS為4.33美元,按年增長14%。
AI仍然是思科目前最重要的增長動力之一。第四季度公司產品訂單按年增長35%,其中網絡產品訂單增長40%,已經連續第八個季度實現兩位數增長。來自超大規模雲服務客戶的AI基礎設施訂單第四季度達到約40億美元,使2026財年AI基礎設施訂單總額達到93億美元;公司預計2027財年相關收入將達到約75億美元。
與此同時,公司對2027財年的指引依然相對積極。思科預計全年營收為722億至734億美元,非GAAP EPS為5.05至5.11美元;第一財季營收預計為180億至182億美元,非GAAP EPS為1.32至1.34美元。
從股價的中長期角度來看,投資者需要關注兩個方面:一是AI基礎設施收入能否按照公司預期由2026財年的約40億美元提高至2027財年的75億美元;二是高速增長的AI硬件業務能否在擴大收入的同時維持65%左右的整體毛利率。如果AI訂單保持增長且利潤率趨於穩定,未來股價或將得到支撐繼續上漲。
思科股價技術分析
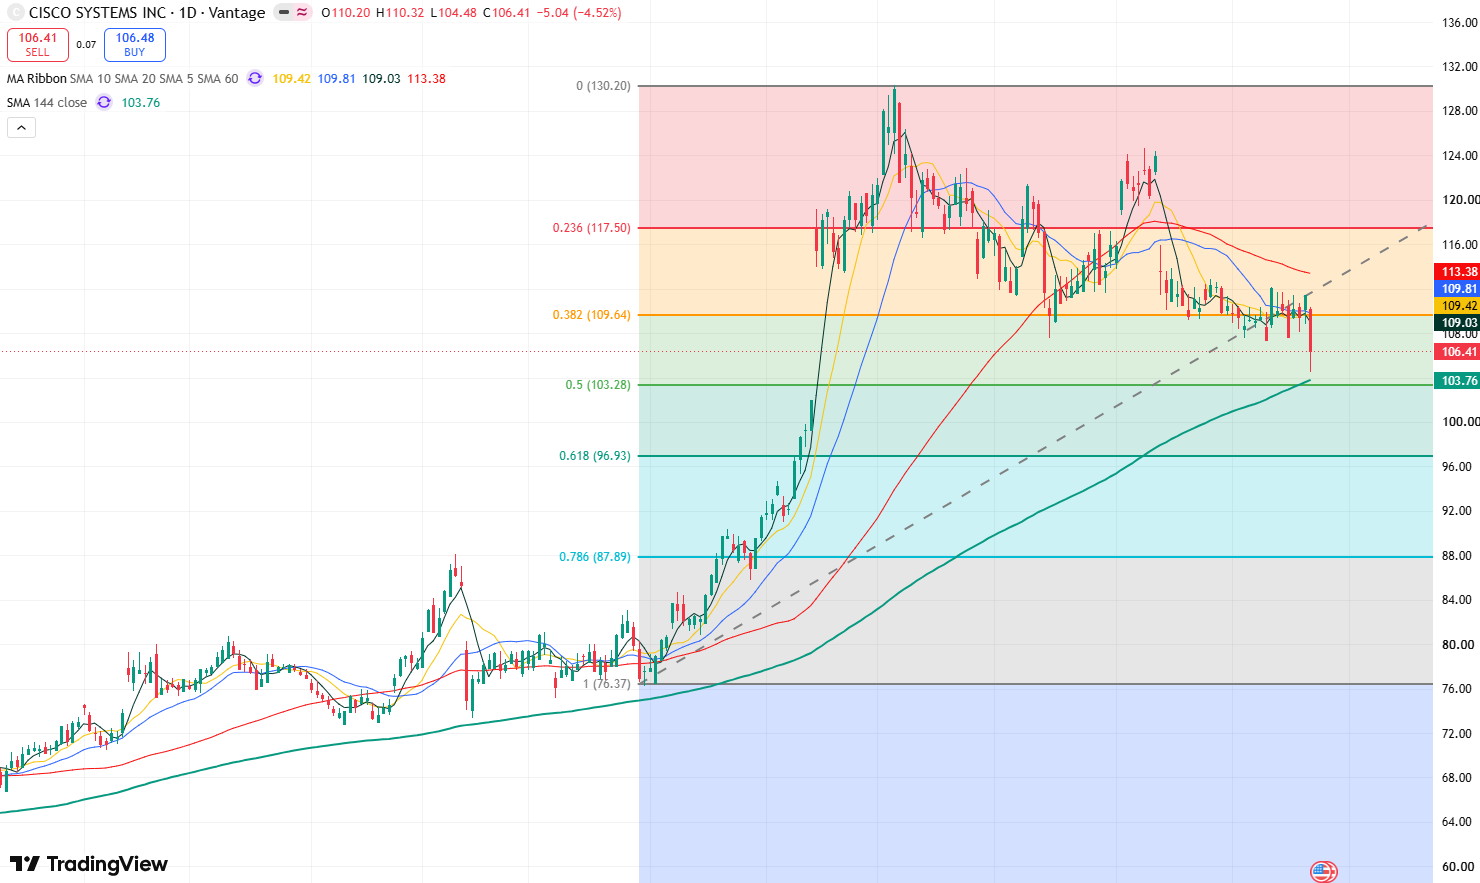
思科股價日線圖,來源:TradingView
從思科股價的日線圖來看,股價在周二下跌連續跌穿5日、10日和20日均線,K線結構可能有所轉弱,股價短線可能繼續回調。
目前來看,股價即將觸及144日均線(103美元)及103-100美元支撐區間,該位置有可能將形成支撐共振,若股價在103美元上方企穩,短線可能將迎來技術性修復反彈走勢,反彈的首要目標位將向上測試107-110美元區間,若股價能強勢突破並站穩110美元上方,將打開通往120美元的上行空間。
相反,若股價跌破100美元,可能將進一步回落向97美元附近,若此位置失守,股價可能將更深度回落向88-90美元區間。
原文鏈接