出品:新浪財經上市公司研究院
作者:杳
2025年,安克創新的利潤表仍然漂亮。
營業收入305.14億元,按年增長23.49%,歸母淨利潤25.45億元,按年增長20.37%。但現金流突然掉隊,經營活動現金流淨額僅4.81億元,按年下降82.49%。經營現金流相當於歸母淨利潤的18.89%,而2024年這一比例高達129.84%。
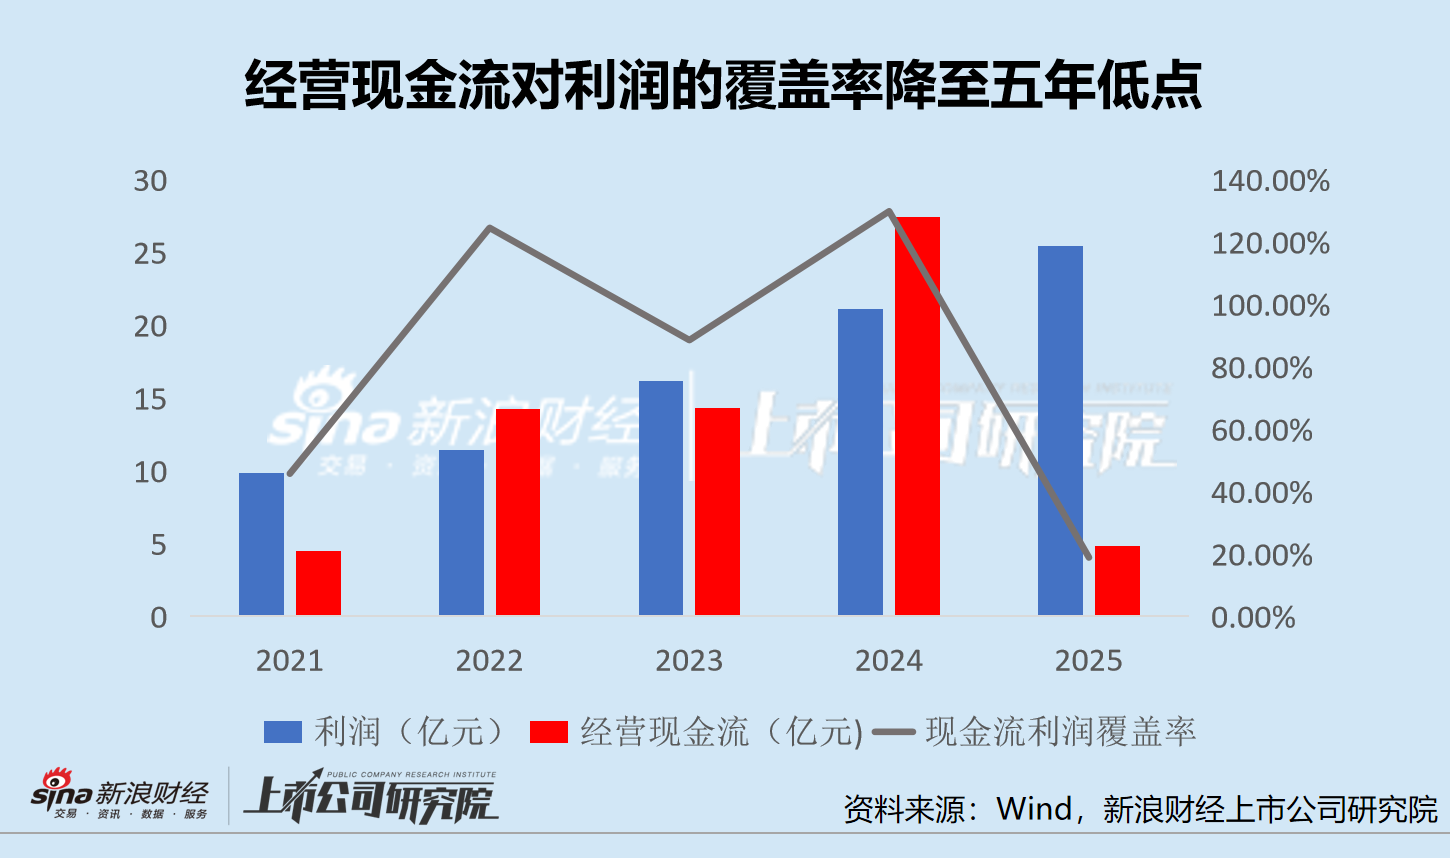
對一家連續多年高速增長、盈利能力穩定的消費硬件公司而言,利潤和現金出現如此大的背離,意味着增長方式正在發生變化。
現金突然踩下急剎車
現金流量表已經給出了最直接的解釋。
2025年,存貨增加對經營現金流形成20.04億元佔用,經營性應收項目再佔用6.61億元,經營性應付項目僅貢獻2.12億元現金。相比之下,2024年存貨佔用現金8.05億元,經營性應付項目卻貢獻了18.81億元現金。
換言之,2025年的變化不只是公司買了更多貨,而是過去能夠對沖營運資金壓力的應付項目沒有同步擴張。
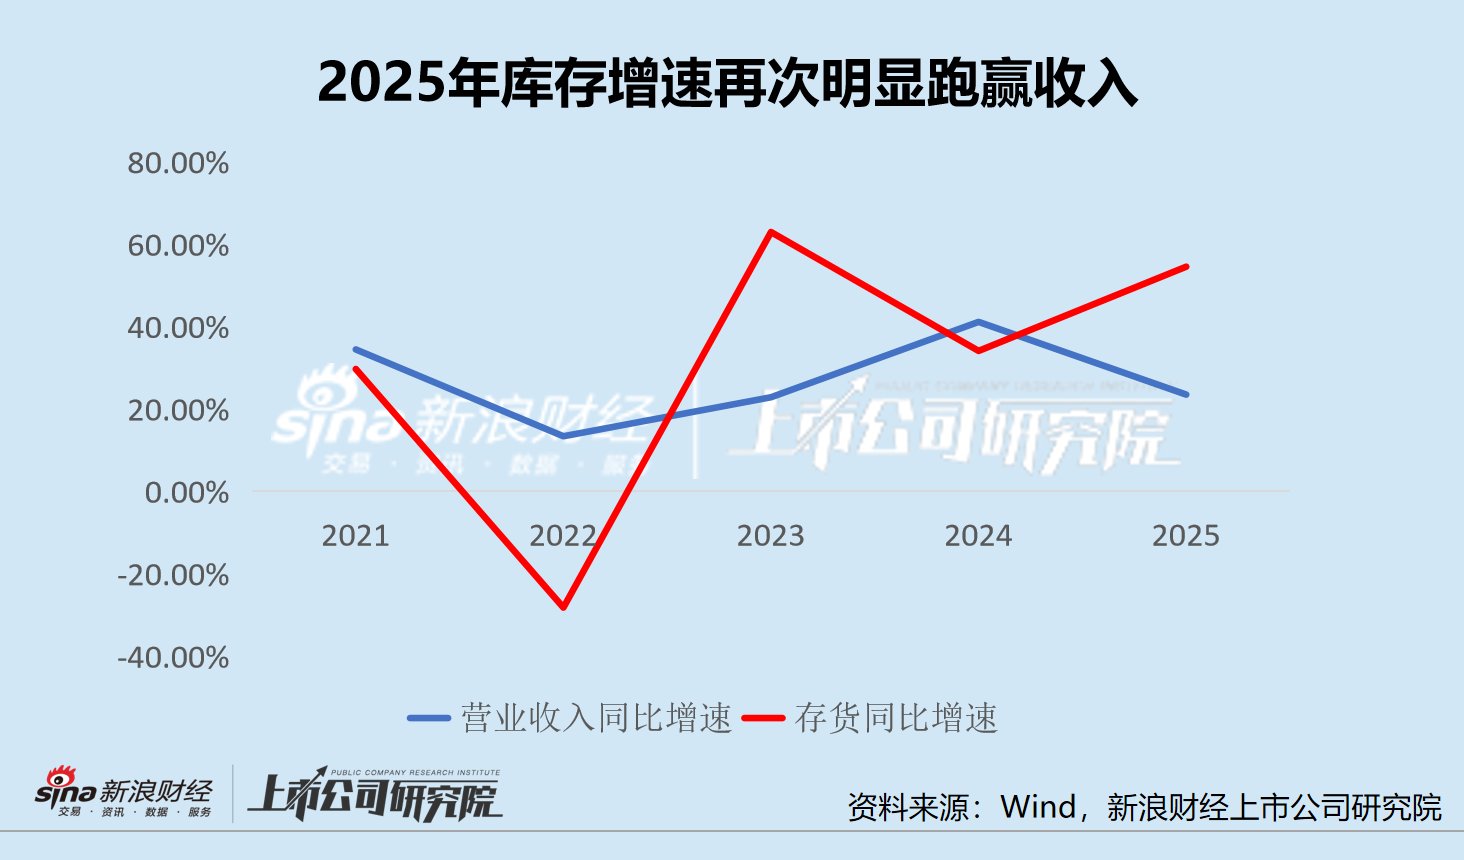
公開數據顯示,安克年末存貨從32.34億元增至49.97億元,按年增長54.54%,增速是同期營收增速的兩倍以上。按平均存貨測算,存貨周轉天數從2024年的73.24天升至87.70天,現金轉換周期從58.63天升至69.91天。
過去幾年安克營運效率總體在改善。2021年現金轉換周期約83.65天,2022年降至73.66天,2023年降至65.12天,2024年進一步降至58.63天。2025年的變化相當於連續三年的改善出現逆轉。
關稅解釋了備貨 解釋不了全部庫存
公司對此給出的原因很明確,業務量增加以及關稅等因素推動主動備貨。
這一解釋具有合理性。面對關稅和貿易政策變化,公司提前增加採購和庫存,本質上是以營運資金佔用換取供應安排和成本應對上的靈活性。如果後續庫存順利消化,2025年的現金流壓力更多體現為跨期,而非經營質量發生根本變化。
需求端也並非沒有支撐。2025年末合同負債達到5.52億元,2024年末僅1.55億元,按年增長257.22%,主要來自預收貨款增加。雖然無法證明這些預收款與新增庫存直接對應,但至少表明同期部分訂單需求仍在增長。
第四季度經營現金流也已明顯恢復至13.46億元,此前第一季度和第二季度分別為-2.88億元和-8.45億元。
經營現金流數據本身顯著走弱,但這並不足以直接判斷經營質量惡化。更值得關注的是另一個信號,庫存增長的同時,庫存質量也在發生變化。
3.65億減值比五十億庫存更刺眼
2025年末,安克存貨賬面餘額53.62億元,存貨跌價準備3.65億元,整體計提比例達到6.81%。2024年同期存貨跌價準備只有1.24億元,計提比例為3.70%。一年之內,跌價準備按年增長194.11%,接近上年的3倍,計提比例上升3.11個百分點。
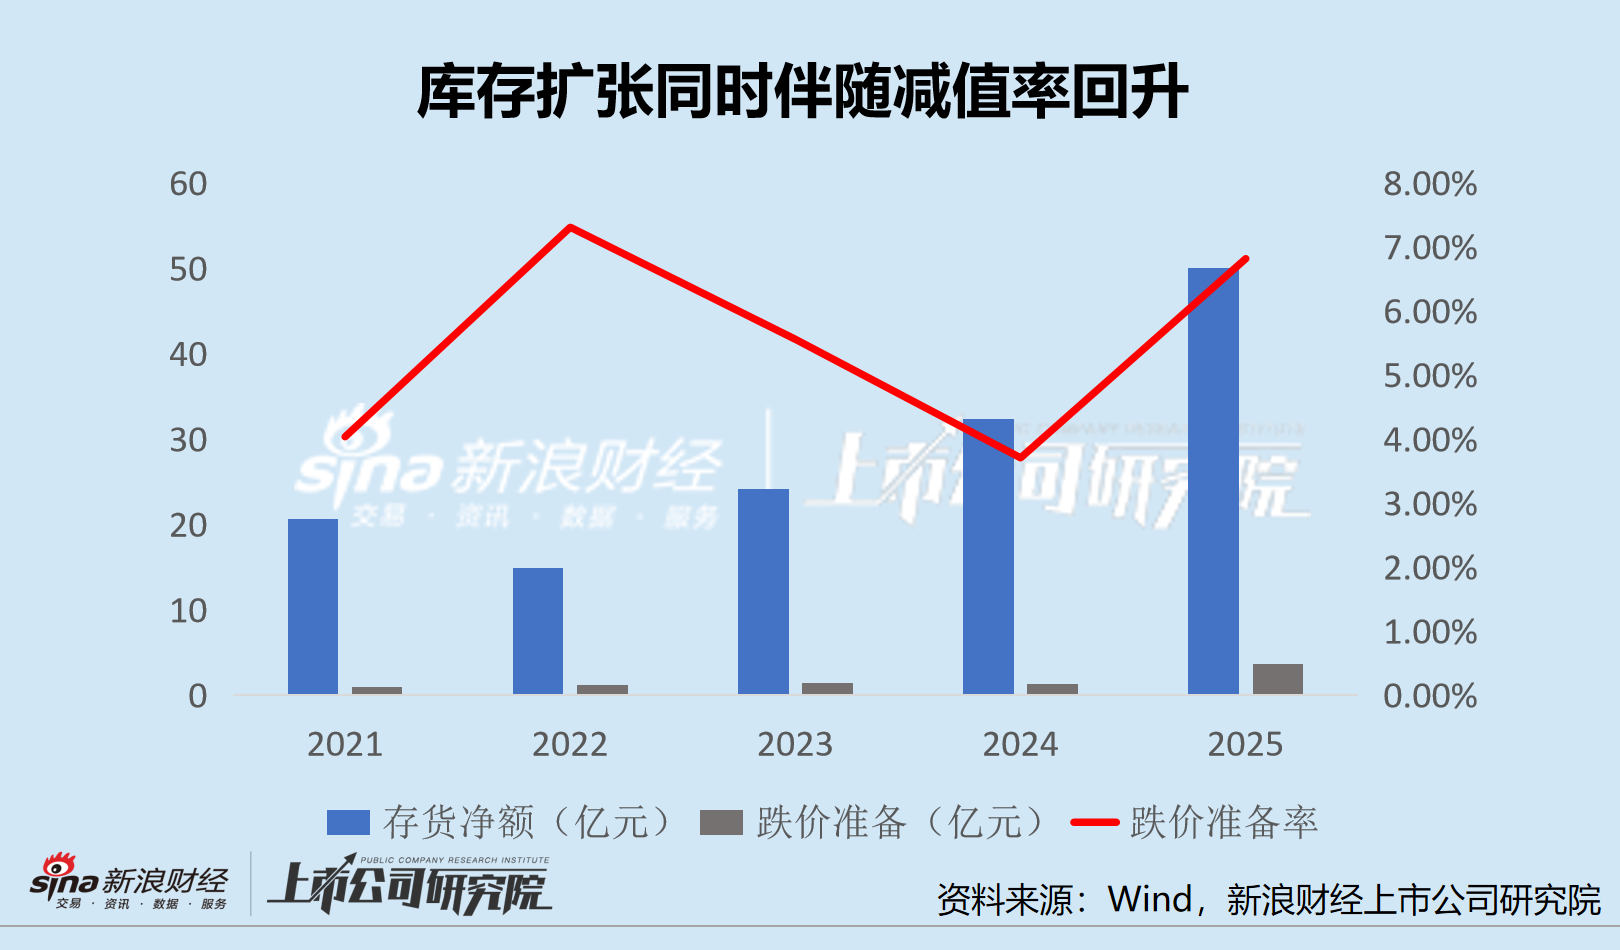
這比單純的庫存增加更值得重視。
如果新增庫存主要是為規避關稅而進行的確定性備貨,庫存規模可以快速增加,但減值率理論上未必需要同步大幅上升。安克年報明確指出,存貨減值評估會綜合考慮庫齡、未來市場需求、歷史呆滯過時風險以及產品更新迭代風險。
庫存擴張與減值率回升同時出現,意味着主動備貨之外,還需要關注產品迭代、需求變化和價格下行帶來的庫存風險。隨着產品線不斷拓寬,這類風險可能成為安克多品類擴張過程中越來越重要的經營成本。
這正是安克高速擴品類之後必須付出的成本。
過去市場理解安克,容易把它視作一個以充電產品為基礎、庫存相對容易標準化管理的消費電子品牌。如今公司業務已經延伸至儲能、安防、清潔、母嬰、創意打印、音頻和投影等多個領域。不同產品的客單價、生命周期、區域需求和迭代速度差異巨大,多品類擴張正在提高需求預測、庫存調度和供應鏈協同的難度。
同行都在加庫存 安克的現金落差仍然突出
庫存上升並非安克獨有。
按相關數據計算,所選取的同賽道三家消費硬件可比公司2025年末存貨也均出現增長。其中,綠聯科技按年增長62.03%,石頭科技增長78.19%,科沃斯增長37.32%。
但現金轉化表現差異較大。2025年安克經營現金流與歸母淨利潤之比為18.89%,石頭科技為56.74%,科沃斯為192.61%,綠聯科技為-5.01%。
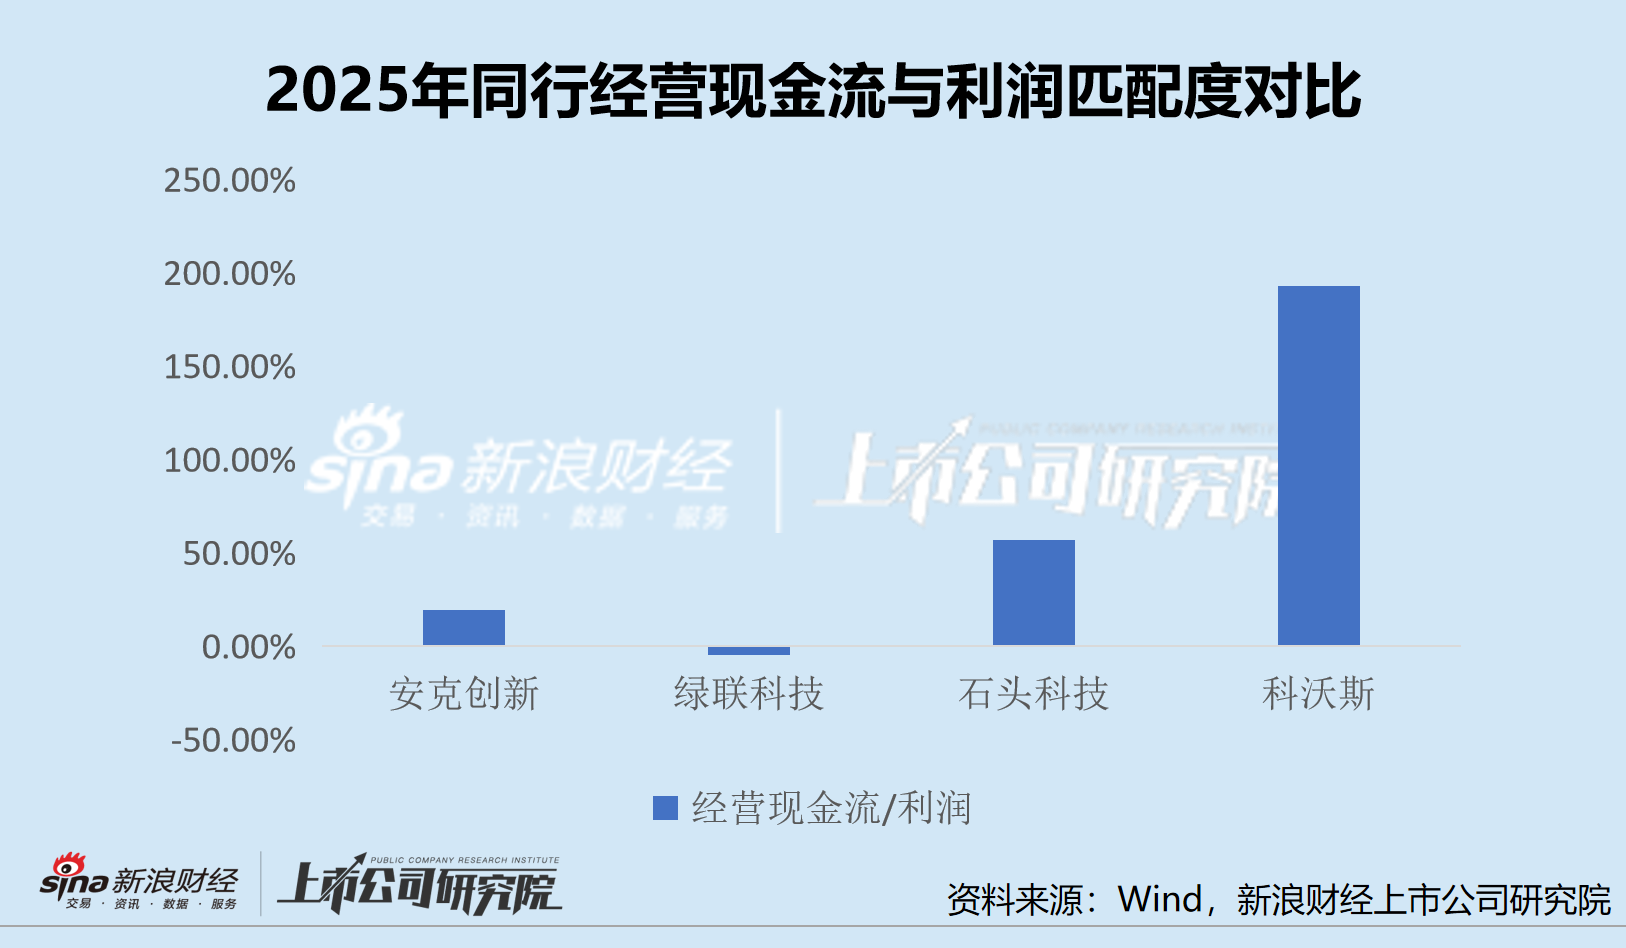
單看庫存規模容易誤判,這說明不能僅憑庫存增長判斷經營風險。
同樣增加庫存,有的企業可以通過應付賬款、銷售回款和庫存周轉進行消化,有的企業則會迅速體現為現金流壓力。
安克2025年的真正異常,不是49.97億元庫存本身,而是庫存增速明顯超過收入增長、跌價準備率上升,同時經營性應付項目對現金流的緩衝顯著下降。
未來需檢驗庫存是否為增長的長期代價
目前沒有足夠證據把安克的庫存增長定義為需求問題。合同負債增長和第四季度現金流修復,都說明公司的主動備貨解釋具有支撐。
但也不能把所有問題都歸因於關稅。
安克正在從單一優勢品類向多品類消費硬件公司遷移。收入增長仍然強勁,但這種增長正在佔用更多庫存和營運資金,同時對需求預測提出更高要求。
2025年再次暴露出多品類擴張背後的營運資金壓力,而這一次現金流反應尤其明顯。
接下來真正需要盯住的不是收入還能否增長20.00%,而是庫存增速能否重新低於收入增速,存貨跌價準備率能否穩定,經營現金流與利潤能否重新匹配。
如果上述指標在2026年明顯改善,將更支持2025年庫存上升主要來自階段性主動備貨和增長前置投入的解釋。反之,如果庫存繼續快於收入增長、周轉周期繼續拉長、減值率居高不下,就意味着多品類擴張正在結構性抬高安克的營運資本需求。
屆時,庫存就不再只是關稅帶來的階段性擾動,而會成為公司增長長期增加的資金佔用負擔。