智通財經APP獲悉,Omdia最新研究顯示,全球智能手機市場預計將在2026年按年下降12%,出貨量降至10.97億部。這主要是由於入門級設備需求疲軟以及新興市場面臨的購買力挑戰拖累了出貨量。儘管出貨量下降,但全球智能手機市場出貨總價值預計將增長12%,達到6516億美元,而平均售價(ASP)將上漲27%至594美元。
與此同時,全球智能手機市場的價格區間結構正在發生顯著變化。200美元以下智能手機佔全球出貨量的比例將從2025年的40.6%下降至2027年的25.6%,兩年內下降約15個百分點。同期,800美元及以上的高端智能手機的市場份額預計將從21.1%提升至28.4%;全球智能手機平均售價從467美元升至624美元,增幅達33%。
這種變化正在多個價格區間同時發生。100美金以下超低端市場份額預計將從2025年的12.6%大幅下降至2027年的3.0%;100至199美元的產品則將從28.0%下降至22.6%。200至699美元的中端智能手機預計將保持約40%至41%的市場份額;而售價700美元及以上的機型預計將佔全球出貨量的約三分之一。
Omdia高級研究經理Jusy Hong表示:「我們看到全球智能手機價格金字塔正在發生明顯變化。以平價產品為龐大基礎的市場底部正在收窄,而高端價位段所佔的市場份額正在擴大。到2027年,800美元以上高端出貨量佔比預計超過200美元以下智能手機的總和。當前發生的這些變化,很可能在更長期內影響智能手機產品組合、定價策略以及消費者選擇。」
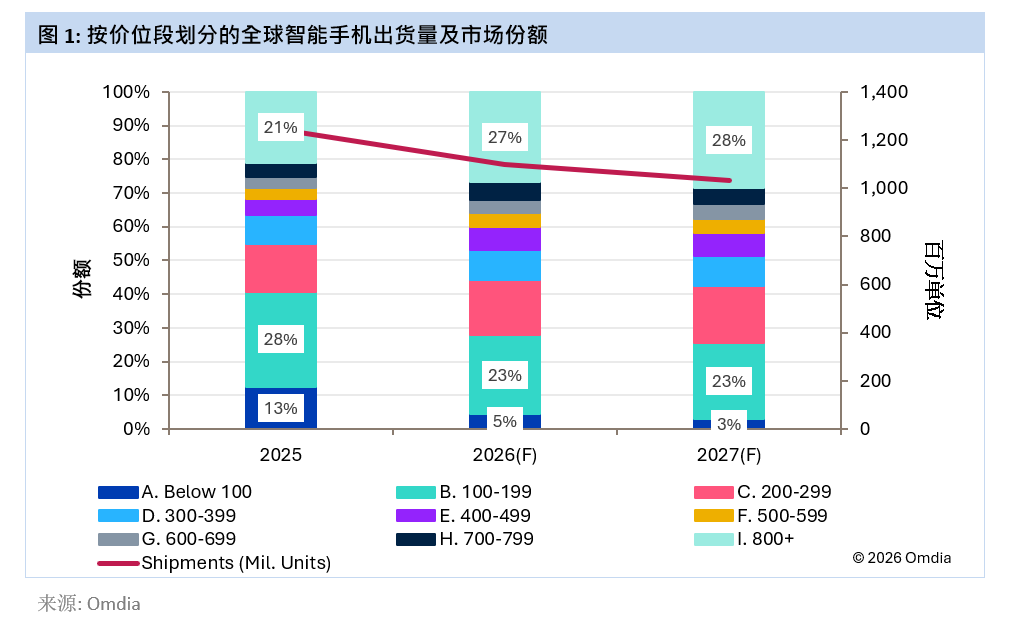
Omdia 指出,五大結構性因素正在推動這一轉型:智能手機使用周期的延長、二手及翻新智能手機市場持續擴張、消費預算壓力加劇、廠商在追求規模的同時更加註重盈利能力,以及智能手機技術的日趨成熟。上述因素共同影響着全球智能手機市場的規模和構成。
智能手機使用周期延長,換機需求放緩
智能手機換機周期正在突破過去的歷史水平,預計到2027年及以後還將繼續延長,從而減少每年對新機的要求。主要廠商不斷延長軟件支持承諾的舉措,也在改變產品的價值主張,相比支持周期較短的低價設備,高端智能手機的長期使用價值可能因此得到進一步提升。
智能手機性能的提升也降低了消費者升級設備的緊迫性。老款旗艦機型仍能提供出色的用戶體驗,而電池技術的進步和消費者環保意識的增強,則促使更換周期進一步延長。隨着消費者使用智能手機的時間越來越長,年度換機需求也可能隨之下降。
二手及翻新智能手機市場持續擴大
包括二手和翻新設備在內的二手智能手機市場此前已經在持續增長,而新機價格持續上漲進一步推動了這一趨勢。上一代高端旗艦產品可以在相近的價格水平上,為消費者提供一種替代方案。
Apple、三星以及主要運營商推出的以舊換新、官方翻新和二手轉售項目,也在推動這一市場的發展。這些項目通常包括設備檢測、零部件更換、保修以及折扣定價,從而讓更多消費者能夠以更低成本購買高端智能手機。Apple在美國推出的租賃計劃,可能進一步推動這一趨勢,使其在設備回收和殘值管理中扮演更加直接的角色。
零部件成本上升,加劇了新興市場的購買壓力
零部件成本上漲正在進一步加劇消費者的購買力壓力。200美元以下智能手機的出貨量佔比預計將從2025年的40.6%下降至2027年的25.6%,兩年內減少15個百分點。售價低於100美元的超低端智能手機出貨量預計將下降81%。
這一壓力在新興市場尤其明顯,因為當地消費者購買力的增長速度並未跟上設備價格上漲的步伐。在非洲、印度、東南亞和拉丁美洲,更高的智能手機售價可能使大量潛在消費者難以負擔新設備。因此,分期付款和補貼計劃在支持智能手機購買方面變得越來越重要。但其實際效果因市場而異,尤其是在消費者信貸覆蓋率較低的國家。
廠商更加重視盈利能力與產品組合質量
智能手機廠商正更加重視盈利能力和產品組合質量,部分廠商正在減少對低利潤入門級市場的投入。在一些情況下,這意味着廠商願意接受較低的出貨量,以換取更健康的產品組合和更強的財務表現。
「戰略平衡正在發生變化,」Hong補充道,「廠商越來越關注可持續增長、更健康的產品組合以及更強的盈利能力,而不僅僅是追求市場份額。」
中端產品創新縮小了與旗艦機型之間的性能差距
智能手機技術正在逐步成熟,許多性能提升已從過去的突破性升級轉變為漸進式改善。如今的中端處理器已經能夠提供過去僅旗艦設備具備的性能表現,這降低了消費者單純為了性能升級設備的必要性。
與此同時,中端智能手機也越來越多地具備過去主要集中在高端產品上的功能。計算攝影持續改善拍攝體驗,高刷新率OLED顯示屏也已逐漸普及至中端產品。電池續航、充電速度和機身做工等方面同樣在不同價格段持續提升,進一步縮小了中端與高端設備之間的一些實際體驗差距。
智能手機行業戰略展望
這五大因素之間高度關聯。長的設備使用周期將增加二手市場的可流通設備供給,而購買力壓力則會增強消費者對更低成本替代方案的需求。與此同時,技術成熟降低了消費者升級設備的緊迫性,而廠商對盈利能力的更高重視,也可能進一步影響入門級智能手機的供給規模和市場定位。