金吾財訊 | 承接前文,現續談彼得·林奇(Peter Lynch)提醒投資者要避開6種危險股的第五種,稱為「被吹捧成‘下一隻…’的股票」。上回談到林奇引用的IBM案例,現看他論到的另一案例,就是Circuit City(前身是Wards公司),在七、八十年代是一家成功的電器零售商,當時出現了一系列被稱作「下一間Circuit City」的公司,包括First Family、Good Guys、Highland Superstores、Crazy Eddie,以及Fretters。Circuit City的股票從1984年在紐約股票交易所上市交易至林奇評論時上漲了4倍,而林奇則表示不知此股用甚麼方法避免了重蹈IBM的覆轍。
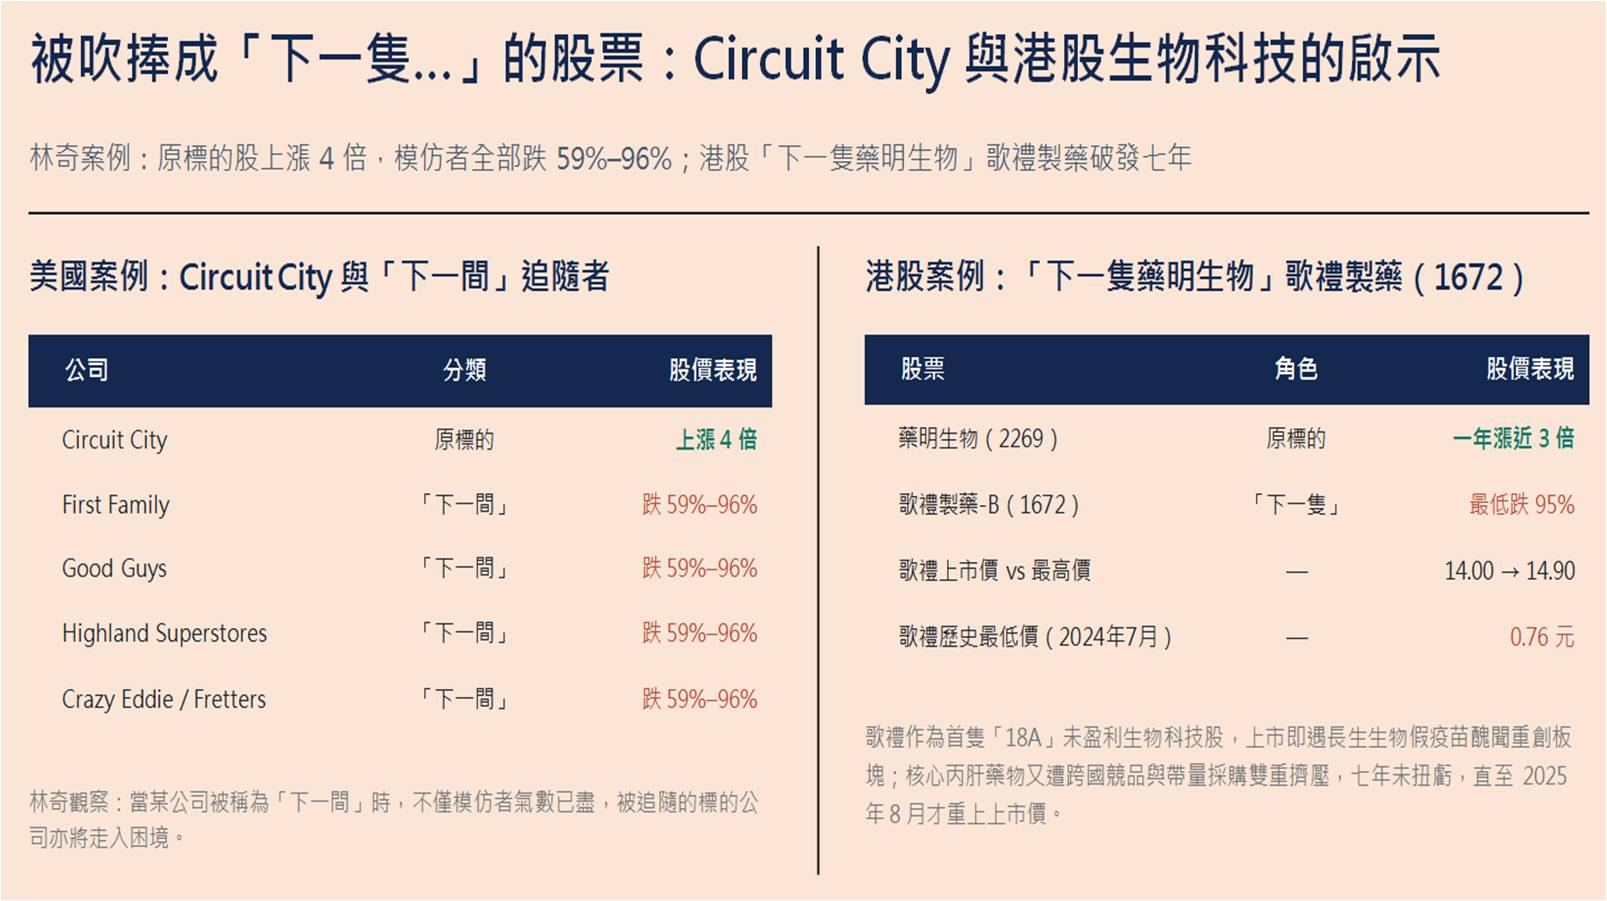
然而,同期所有被稱為「下一間Circuit City」的公司的股票,市值都比最初被吹捧時下跌了59%至96%。若將「被吹捧成‘下一隻…’的股票」應用至港股上,可以是過往一度被追捧的生物科技板塊,例如藥明生物 (02269) 於2017年6月13日以20.60元上市,當日開報25.00元,已是全日最低,亦是歷史最低價,因着優良基本面加持,股價不斷造好,至2018年6月7日高見98.50元,不足一年已累升近三倍,若以上市價計起,更高出近3.80倍。
在 2018 年被市場廣泛期待為「下一隻藥明生物」,要數歌禮制藥─B(01672),當年港股實施「18A」上市新規(允許未盈利生物科技公司上市),此乃首隻「18A」股份,被寄予厚望成為藥明生物般的行業標竿。此股於2018年8月1日以14.00元上市,當日高見14.90元,較上市價高出6.43%,雖然升幅不多,但已是上市至2025年7月底之間最高價(長達七年之久)。上市首日收報13.60元,已見「破發」,即上市以來股價長期「潛水」,最差曾在2024年7月低見0.76元,較上市價低近九成五。於2018年7月內地的「長生生物」爆出假疫苗醜聞,重創了市場對國產藥企信任,導致醫藥股「挨沽」,歌禮在當時上市故然「生不逢時」。此外,歌禮主攻丙肝藥物,上市後不久國家藥監局便加速批准跨國藥企(如吉利德)效果更佳、療程更短的競爭產品進入中國,導致歌禮的市場份額迅速縮減;以及後來中國實施帶量採購和嚴苛的醫保談判,丙肝藥物價格大幅跳水,歌禮的核心產品盈利預期瞬間崩塌(實則來到2025年,此股一直也未見扭虧)。受多重因素夾擊,股價持續探底,到2025年8月才重上14.00元的上市價。
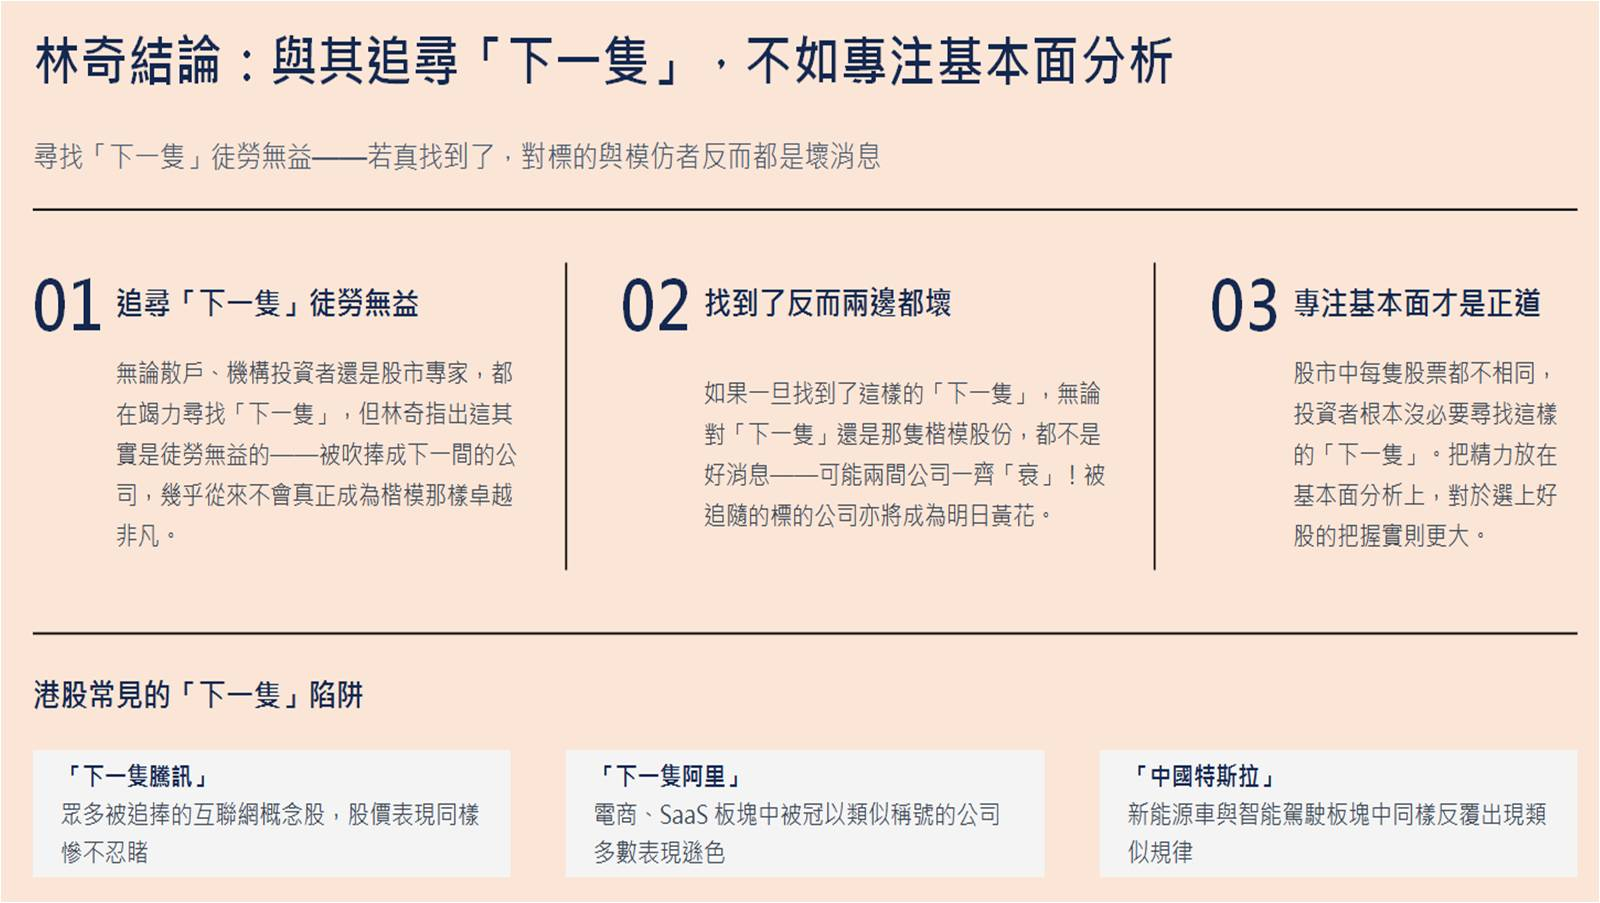
其他如「下一隻騰訊」、「下一隻阿里」或「中國特斯拉」等,股價表現同樣慘不忍睹。對於「被吹捧成‘下一隻…’的股票」,林奇的評價是無論投資者(散戶或機構)還是股市專家都在竭力尋找這「下一隻」,其實是徒勞無益的。林奇看來投資者根本沒必要尋找這樣的「下一隻」。如果一旦找到了這樣的「下一隻」,無論是對「下一隻」是那隻楷模股份,都不是甚麼好消息,可能兩間公司一齊「衰」!股市中的每隻股票都不相同,應該把精力放在基本面分析上,對於選上好股的把握實則更大。
【作者簡介】聶振邦(聶Sir)香港證監會持牌人於證監會持有第1, 4號牌照畢業於香港理工大學金融服務系,超過17年從事金融業和投資教學經驗,四本投資和理財書籍的作者。【聲明】筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出後三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。