智通財經APP獲悉,美國國債市場的投資者正在把關注點轉向持有較短期限的政府債券——這是一場押注聯儲局最終將在對抗通脹的戰鬥中獲勝的交易。自上周聯儲局 2023 年以來首次加息後的幾天裏,兩年期美債收益率已飆升至約 4.75% 的多年高位,這是標的債券拋售的最新一程。期貨市場定價顯示,未來一年還將有 80 個點子的貨幣政策緊縮,這表明主席凱文·沃什(Kevin Warsh)在抗通脹之戰中全力以赴的誓言正在贏得交易員的信任。
看多的投資者相信,已遭重挫的兩年期美債價格已經計入了這些加息,如果通脹改善、或聯儲局加息幅度低於預期,價格可能強勁回升。這類押注在聯儲局會議後一天就已大量湧現,對將從有擔保隔夜孖展利率(SOFR)下降中獲益的期權需求激增——該利率與政策預期密切相關。
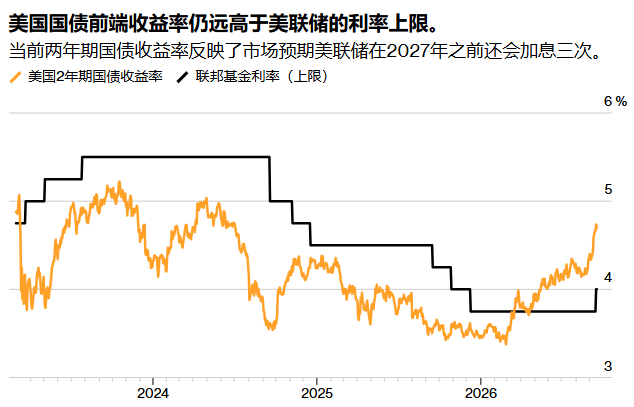
「如果你現在看曲線的任何一段,問哪裏的收益率存在潛在超調,那就是前端。」WisdomTree 投資策略主管凱文·弗拉納根(Kevin Flanagan)表示,「兩年期收益率遠高於當前的聯邦基金利率,這說明前端已經走得太遠了。」
兩年期美債收益率——通常被視為對聯儲局政策最敏感的品種——已經較 2 月低點上漲了約 140 個點子,當時市場還在為降息而非加息佈局。目前收益率遠高於 3.75%-4% 的新聯邦基金利率設定,債市的步伐遠遠跑在央行官員前面——官員們預計年內再加息一次,隨後 2027 年維持政策穩定。
這筆交易的擁護者還指出,這一期限不像曲線長端那樣容易遭受劇烈的價格波動,同時為持有人提供 2024 年以來最豐厚的收益率。
「我們給客戶的信息是,現在是向曲線中段增加久期的好時機。」Allspring Global Investments 固定收益首席投資策略師喬治·博裏(George Bory)表示。博裏說,在沃什於傑克遜霍爾年會承諾恢復價格穩定之後,該公司增持了債券持倉,最近這次聯儲局會議進一步增強了他們對這一頭寸的信心。
投資者正期待周二(9 月 22 日)690 億美元的兩年期國債發行能提供短債需求的一個快照,隨後是周三(9 月 23 日)700 億美元的五年期拍賣。本周將發表講話的聯儲局主要官員中,包括紐約聯儲主席約翰·威廉姆斯(John Williams)和克利夫蘭聯儲主席貝絲·哈馬克(Beth Hammack)——後者是知名的通脹鷹派。
當然,有幾項風險可能顛覆這筆交易。中東和烏克蘭的戰爭還看不到盡頭,居高不下的能源價格可能助長進一步的通脹,並推高市場對聯儲局還需把借貸成本加到多高的預期。如果美國經濟比預期更強勁,也會帶來同樣的效果。
美國銀行策略師表示,投資者應當為聯儲局將基準利率上調至 5% 上方的風險做準備,這超出了當前的市場預期。這些策略師認為,沃什關於 9 月 16 日(周三)的加息移除了一劑「寬鬆」(a dose of accommodation)的表態表明,官員們尚未認為貨幣政策正在拖累美國經濟。
「問題在於,你如何對一年後聯儲局終點利率的位置建立信心。」哥倫比亞Threadneedle投資(Columbia Threadneedle Investments)投資組合經理埃德·阿爾-侯賽尼(Ed Al-Hussainy)說,「風險在於,在每一輪加息周期中,市場都低估了聯儲局最終會做的幅度。」
不過,油價已表現出在出現伊朗協議跡象、或戰亂地區原油流動改善的消息時回落的傾向。與此同時,一些市場參與者表示,就目前而言,債券的算術對打算較長期持有的投資者有利。
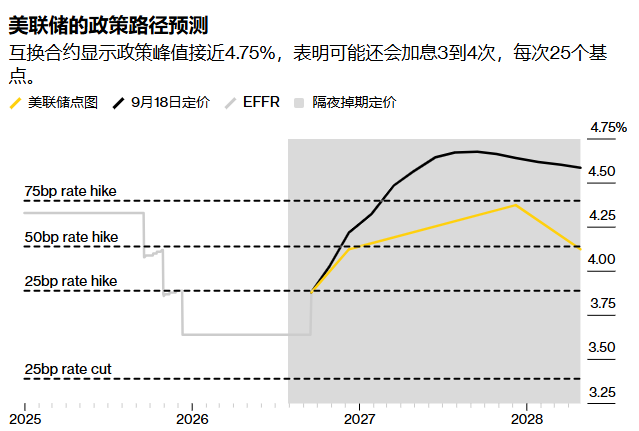
在約 4.75% 的水平上,兩年期收益率提供的收益甚至超過了市場當前對聯儲局到 2027 年 9 月將利率推升至 4.68% 的估計——後者是通過追蹤未來央行會議的掉期合約得出的。
「就哪裏存在真正價值而言,你能在前端構建出最連貫論據的地方就是那裏。」Barings多資產組合解決方案主管特雷弗·斯雷文(Trevor Slaven)表示,「再加息三次的這種定價看起來是低概率事件。」