智通財經APP獲悉,美國保險與投資巨頭伯克希爾·哈撒韋公司對於谷歌母公司Alphabet(GOOGL.US)的投資規模與倉位押注,已經形成「巴菲特掌舵末尾期大舉建倉、阿貝爾接棒後持續擴大谷歌母公司倉位」的清晰佈局軌跡。阿貝爾於2026年1月接任首席執行官後,第一季度兩類股票(Alphabet的A類股和C類股)合計持倉增至約5783.50萬股,第二季度再增加約4814.46萬股,達到約1.0598億股,季末合計市值約377.64億美元,佔伯克希爾哈撒韋13F披露股票組合約12.6%,兩類股票合併後成為該機構第三大持倉。
在長期看漲谷歌母公司Alphabet股價牛市軌跡的華爾街資管巨頭與資深分析師們看來,谷歌能夠在全球AI應用與算力價值鏈的多個環節同時變現——搜索中的AI功能承接用戶需求,Gemini及企業產品擴大訂閱與應用收入,自研TPU AI算力基礎設施體系大舉擴張算力資源出售與算力創收,谷歌雲計算業務出售B端AI雲計算容量和模型服務,對於AI應用領頭羊Anthropic的顯著參股敞口則提供另一前沿AI大模型生態的投資敞口。
谷歌在全球史無前例AI大浪潮的底層技術與生態優勢在於,自研AI芯片、模型訓練、雲端AI推理計算服務與谷歌獨家的龐大Google產品分發體系可以協同優化:模型能力提升能夠直接進入既有谷歌線上生態與互聯網產品線,用戶和企業使用需求大幅增長又能轉化為對於TPU算力資源、AI雲計算服務與訂閱服務強勁需求。
財務數據已經體現這種傳導——Alphabet在2026年第二季度披露,谷歌雲收入達到248億美元,按年增長82%,營業利潤率達到35.6%,合同積壓達到5140億美元。公司同時明確表示正在訓練更大的Gemini 4基礎模型。由此看,伯克希爾重倉所對應的,是一套已經產生收入和利潤、並有望繼續擴大市場邊界的AI商業體系。
伯克希爾接力加倉,Gemini 4與RSI引發AI領域熱議,谷歌母公司Alphabet的AI複利邏輯徐徐展開
2025年第三季度,伯克希爾首次披露持有約1784.61萬股Alphabet A類股票,季末市值約43.38億美元;阿貝爾於2026年1月接任首席執行官後,第一季度兩類股票合計持倉增至約5783.50萬股,第二季度再增加約4814.46萬股,達到約1.0598億股,季末合計市值約377.64億美元,佔其13F披露股票組合約12.6%,兩類合併後成為第三大持倉。
這種跨越管理層交接的持續加倉,顯示Alphabet已從一項新投資上升為核心配置。從投資邏輯解讀,谷歌兼具成熟業務的現金創造能力、全球最前沿AI研發能力與全球最頂級AI算力資源體系與AI應用商業分發體系,能夠讓長期資本同時參與現有業務複利與新技術創造的增量市場。
谷歌新一代AI大模型——Gemini 4最值得投資者們關注的,是完成複雜工作所需的多項能力可能同步提升以及谷歌AI大模型訓練進程步入所謂的RSI(即「遞歸自我改進」)階段。
遞歸自我改進(Recursive Self-Improvement,即RSI)並不等同於模型突然獲得自我意識;其當前可驗證形態,是讓AI逐步參與訓練策略規劃、算法生成、代碼編寫、實驗設計、結果評估、錯誤修復和下一輪訓練乃至接下來數輪AI訓練。RSI可能為算力創造獨立於終端用戶需求的「第二需求曲線」:訓練不再是「訓練—發布—結束」,而是模型提出算法、並行運行數百至數千個實驗、評估結果並啓動下一輪訓練的持續閉環。
有市場消息顯示,谷歌疑似將旗艦模型Gemini 4 Pro以「gemini-3.8-flash」為名,悄然在AI競技場Arena上線測試。目前已披露的一些基準數據顯示,其在編碼、智能體、推理等多項能力上全面超越OpenAI的Astra和Anthropic的Fable 5.1,堪稱「地表最強AI大模型」。
Gemini 4 Pro穿上的「Gemini 3.8 Flash」馬甲跑分數據顯示,DeepSWE v1.1為88.7%,較同圖Astra的86.9%高1.8個百分點;GDPval-AA v2為2064 Elo,Terminal-bench 2.1為95.3%,OSWorld-2.0為86.8%。這些指標分別涉及軟件工程、知識工作、終端操作與計算機使用,若得到正式驗證,意味着模型有望更完整地執行「理解需求—制定方案—調用工具—檢驗結果」的工作流程;網頁、SVG、3D模型和可玩遊戲的演示,則展示了這種能力的直觀應用。
在市場流傳的最新價格方面,相較於Astra和Fable,也是「AI大模型御三家」中最具性價比的那個。每百萬Token輸入價格2.25美元,每百萬Token輸出價格11.25美元。更強任務能力與較低調用價格的組合,有望降低企業採用智能體的經濟門檻。
Astra與下一代Gemini共同指向的算力邏輯,是AI正在從回答問題走向持續執行任務。推理時擴展(Test-time Scaling)、多輪工具調用、並行探索和結果驗證,會增加複雜任務的計算步驟;更長上下文又提高預填充計算與KV緩存的容量、帶寬需求。OpenAI此前不久披露,Astra強化了編程、瀏覽、計算機操作和複雜任務執行能力,擴大了模型能夠參與的實際工作範圍。 產品負責人表示,Astra需求激增給基礎設施帶來了壓力;公司自9月10日起暫停每月200美元Pro 20X套餐的新增訂閱和升級,現有訂閱繼續正常續費。
新一代Gemini儼然具備成為谷歌母公司股價新的強勁看漲催化劑的技術和AI商業化基礎。對谷歌母公司Alphabet而言,關鍵優勢是能夠從芯片到服務端共同優化這些成本:TPU、HBM、高速芯片互聯與調度軟件協同,提高單位功耗和單位硬件投資所能交付的有效計算量。當單位成功任務成本下降、更多編程與知識工作變得值得交給AI完成時,新增任務規模便可能推動總算力需求繼續擴張,進而同時擴大Gemini的付費需求與谷歌雲的計算收入。
新一代Gemini以及OpenAI推出的GPT-6 Astra大模型掀起「AGI」熱議,以及AI領頭羊們聚焦的RSI技術路徑,有望成為驅動AI算力需求指數級擴張的兩大核心驅動力,即性能更強的AI大模型與更廣泛的AI應用工具使用、算力需求更加強勁的下一代AI訓練路徑,正在增強AI算力基礎設施需求持續增長的重要依據。
其中,遞歸自我改進(RSI)已經出現可量化的工程證據:9月14日公開的Dream-RSI研究,在保持底層編碼智能體不變的情況下,讓系統利用歷史探索記錄改進搜索分支、資源分配與停止策略,再將更優策略投入下一輪探索;在VGG16與LayerNorm內核工程任務中,達到相近性能所需的迭代數分別降至對照的約1/2.43和1/1.79。這是探索策略層面的自我改進,為「AI幫助改進AI研發過程」提供了實證支撐,也為更快的軟件優化和更低的計算成本打開空間。
此外,若下一代Gemini將更強的推理、編碼和計算機操作能力穩定帶入商業產品,谷歌便有機會通過任務成功率提升、企業採用擴大、雲與訂閱收入增長、利潤預期上修推動新一輪價值重估。AGI與RSI熱議能夠提升市場關注度,而谷歌已有的產品入口、獨傢俱備的TPU算力體系和盈利基礎,則使這輪技術進步擁有資本市場似乎最為清晰的股東投資回報傳導路徑。
AI應用端現金牛疊加TPU算力資源變現,華爾街押注谷歌雙引擎增長
伯克希爾·哈撒韋最青睞的人工智能(AI)股票,眼下看來似乎是極為明智的逢低買入選擇。錯過了AI大趨勢的「第一幕」?第二幕的規模可能達到其15倍。大多數投資者認為,自己因為沒有在2005年曆史級別抄底買入英偉達,便錯過了AI這班船。但根據一些華爾街分析師的判斷,我們目前才啱啱走到「史無前例AI大浪潮的第一幕」——AI雛形研發階段的尾聲。「第二幕」則是全球推廣應用。
伯克希爾·哈撒韋對Alphabet的大規模持倉以及堅定加倉,可以被視為一張重要的信任票。第二季度,伯克希爾合計買入了超過4800萬股Alphabet的兩類股票,兩類股票的合計持倉如今約佔其股票投資組合的12.6%。Alphabet是伯克希爾第三大股票持倉,體現了它對這家科技巨頭的極大信心。
儘管傳奇投資者沃倫·巴菲特已不再坐鎮首席執行官辦公室,但在其伯克希爾·哈撒韋首席執行官任期結束之前,他便啓動了對Alphabet的首次買入。在上周末,他宣佈也將卸任董事長,轉任名譽董事長。不過,現任管理層正在延續他的投資傳統,近期的舉措也展現了對Alphabet的強大信心。
谷歌母公司Alphabet並未將全部AI押注集中在一條路徑上。相反,它正在廣泛佈局。首先,也是最重要的一點,Alphabet的業務以谷歌搜索引擎為基礎,通過在搜索結果中整合AI概覽,它為用戶提供了便捷的AI入口。絕大多數人將通過這一功能首次接觸生成式AI,並由此進入谷歌生態系統。
Alphabet以Gemini為代表的大語言模型系列,也躋身表現最出色的AI模型之列,並提供用戶可以訂閱的高級版本,為Alphabet創造更多收入。如果Alphabet的模型被競爭對手的產品超越,它同時還是Anthropic的重要基石投資者,後者開發了Claude系列AI模型。Anthropic也已成為最出色的選擇之一,並有望在不久的將來上市。其管理層追求的2萬億美元估值,若能實現,將為Alphabet帶來鉅額回報。
最後,Alphabet還擁有谷歌雲,這是一個為衆多AI企業處理工作負載的基礎設施平台。它向客戶出租大量算力,而鑑於其現有容量不足以滿足當前需求,隨着越來越多的AI算力投入運營,這項業務還將持續增長很長一段時間。
Alphabet有望以多種方式受益於AI。雖然它所做的一切最終並非都會成為成功的解決方案,但如果它的大多數押注都能最終成功,它就將成為AI時代的最大贏家勢力。
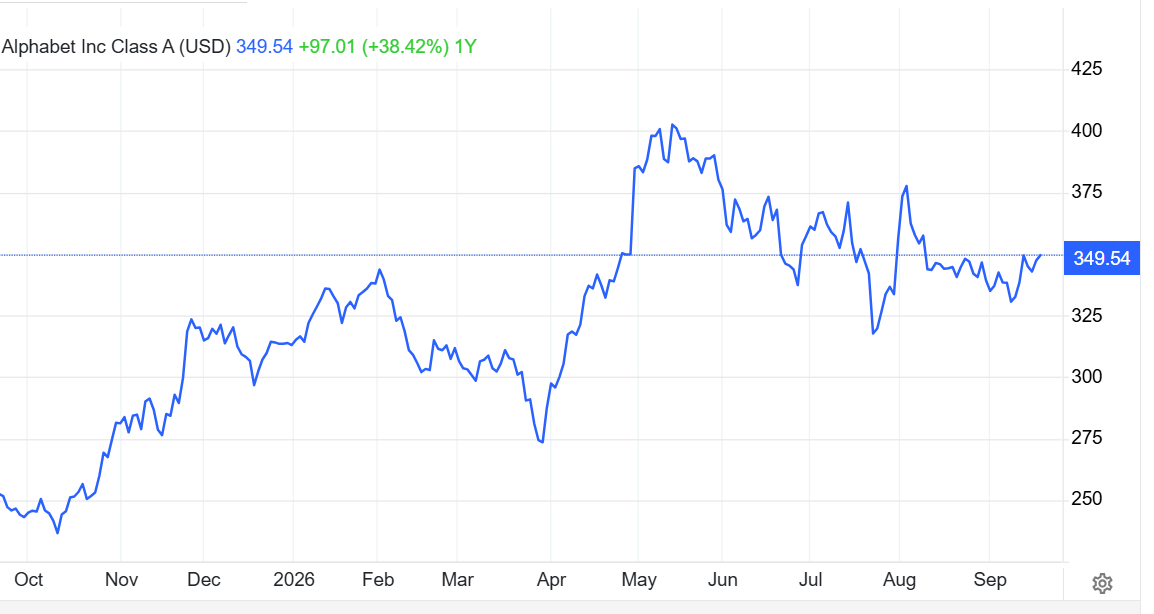
在華爾街,分析師們對於谷歌母公司Alphabet的平均12個月看漲目標價為428.41美元,最高目標價則定為515美元,分別對應約22.56%和47.34%的潛在上漲空間。這裏統一採用A類股票GOOGL,以9月18日常規交易收盤價349.54美元基準來計算;目標價來自StockAnalysis披露的S&P Global華爾街分析師共識,分析師們綜合評級為「強力買入」。
最高目標價來自Citizens JMP分析師Andrew Boone,其此前重申515美元目標價及「跑贏大市」評級。這位分析師的看漲邏輯主要集中於——AI能夠擴展搜索可處理的問題範圍,增強用戶使用意願,從而為谷歌最核心的廣告商業入口注入新一輪的強勁增長動力。
來自Tigress Financial的分析師Ivan Feinseth,於9月17日將目標價上調至485美元,維持「強力買入」,對應同一基準股價約38.75%的上漲空間。其核心邏輯包括:AI擴大搜索活動並改善廣告效果;谷歌雲增長加速與利潤率擴張強化盈利能力;Gemini、自研TPU及AI服務打開新的商業化渠道。這位分析師強調,「AI增強搜索引擎引領的AI應用現金創造能力,同時通過新一代模型和AI算力服務擴大收入來源」的雙重增長邏輯,龐大的商業用戶入口與自研AI算力基礎設施能夠讓谷歌在多個環節承接AI需求。
Evercore ISI的Mark Mahaney將目標價提高至450美元,其實際調研顯示,AI產品顯著改善B端與C端用戶使用體驗,用戶行為改善支撐收入增長,盈利預期上修進一步支持更高目標價;Evercore ISI調研顯示,2026年8月有78%的受訪者將谷歌作為首選搜索引擎,較此前70%的低點連續四個季度改善。分析師Mark Mahaney據此上調2026—2028年搜索收入增長預測,2028年總收入與營業利潤預測比市場共識高約4%—5%。