智通財經APP獲悉,流動性壓力可能尚未在市場表面顯現,但隨着股票和債券市場的市場廣度持續惡化,這些壓力正在市場內部不斷積聚。美國財政部計劃在12月前再發行3170億美元淨新增國庫券,以及聯儲局正在收緊貨幣政策,都可能令流動性狀況進一步惡化。
市場廣度正在惡化
衡量流動性及其對市場影響的方式有很多,但其中最簡單的方法之一就是觀察市場廣度。無論是紐約證券交易所股票還是高收益債券,傳遞出的信息都是一樣的——即市場廣度正在惡化。
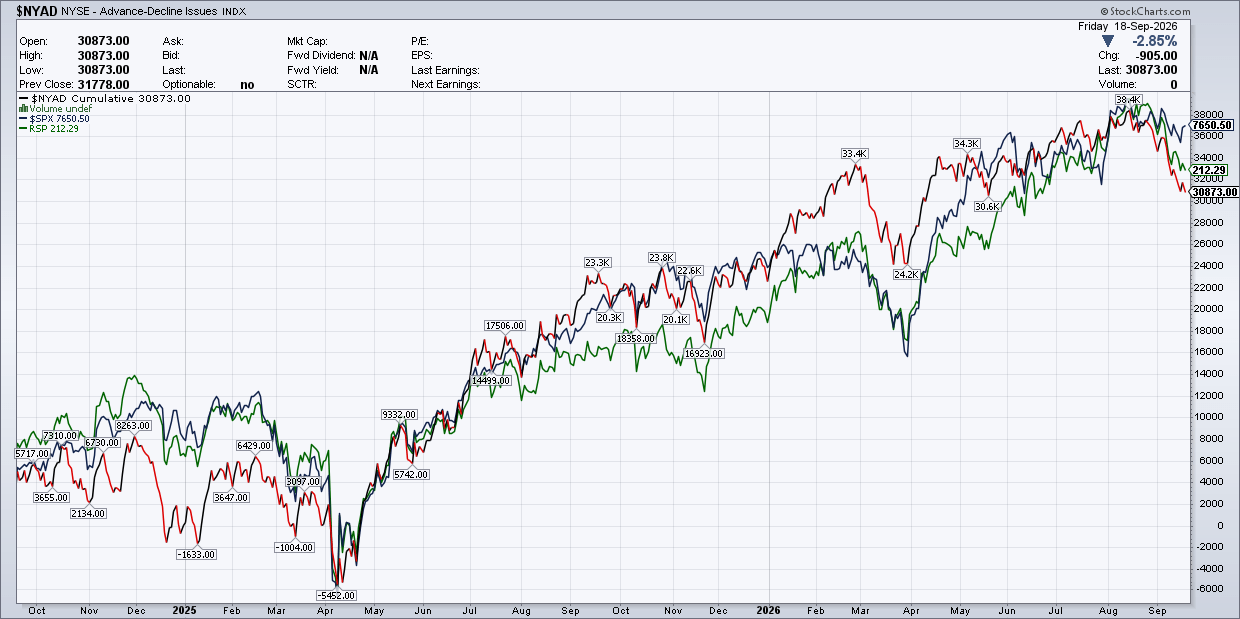
紐約證券交易所升跌線(Advance-Decline Line)自8月14日見頂以來已經下跌近4%。同期,標普500等權重ETF下跌近5%,而標普500現貨指數僅下跌約2%。這提醒投資者們,基準指數表現強勁,並不意味着整個市場都很強勁。
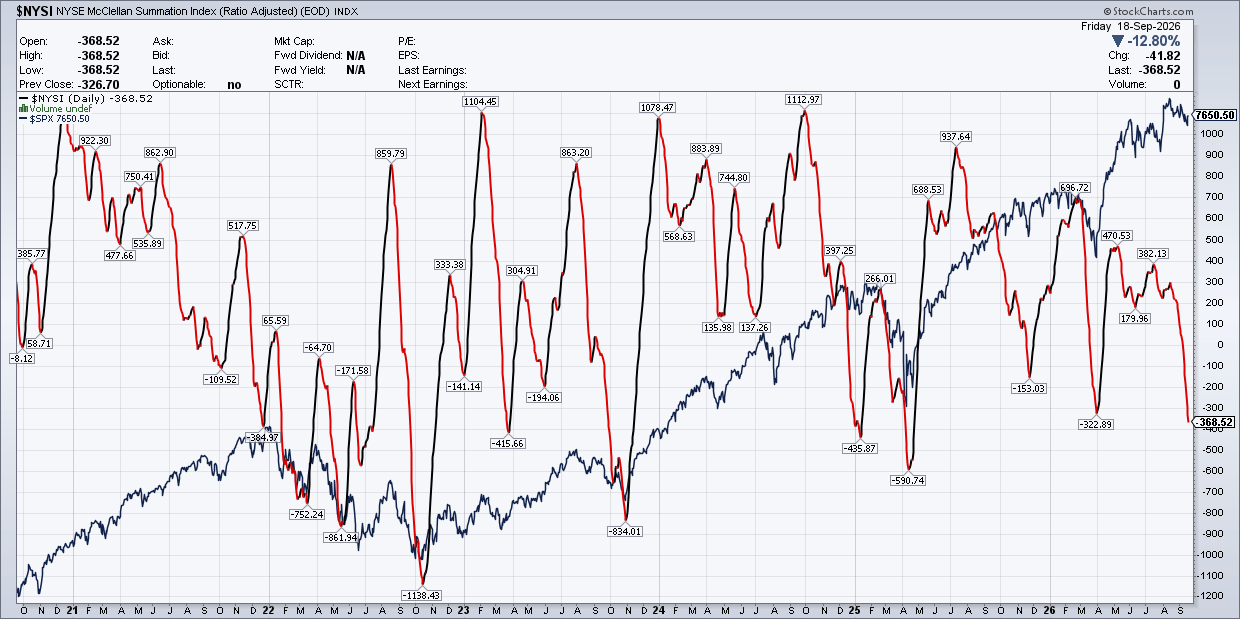
此外,紐約證券交易所麥克萊倫累積指數(McClellan Summation Index)——衡量市場廣度的另一項指標——近期已經跌至2025年春季以來的最低水平,甚至跌破了2026年3月的低點。當時標普500指數約為6350點,而該基準股指如今約為7600點。
過去6個月裏,紐約證券交易所麥克萊倫累積指數曾兩次試圖突破500點,但均以失敗告終,隨後又跌回零點以下。這表明,市場缺乏支撐標普500繼續上漲所需的市場廣度和流動性。
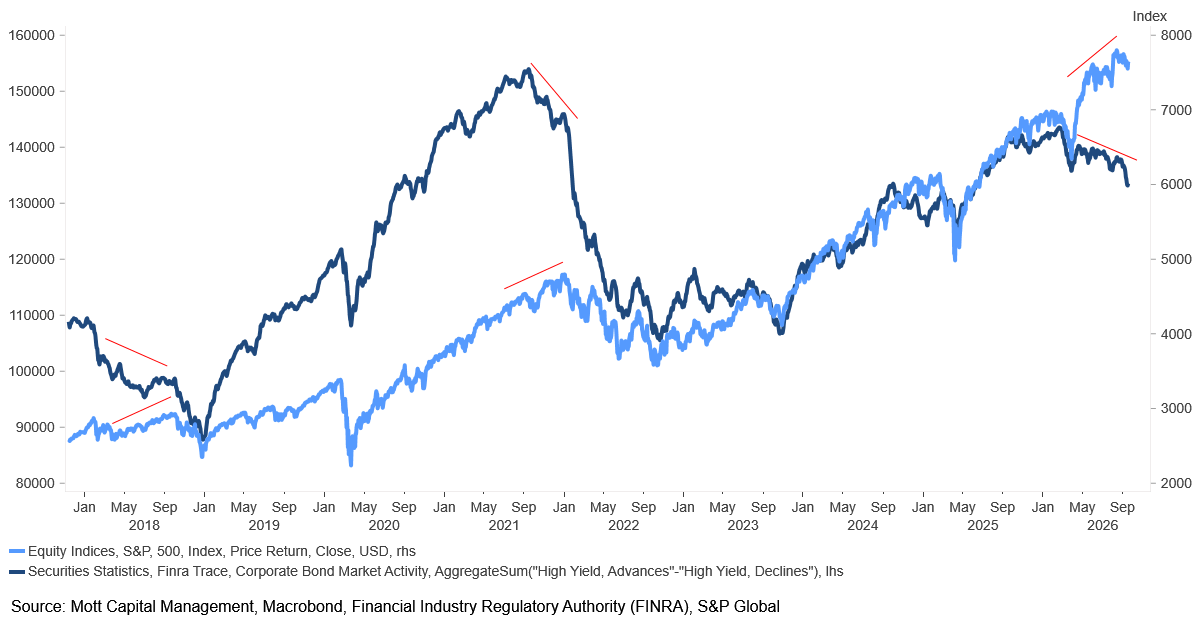
高收益債券市場也出現了同樣的市場廣度惡化跡象,其升跌線近幾周已經轉為下行。類似的破壞性走勢此前曾出現在2018年末和2022年股市下跌之前。在2018年和2022年出現的類似情況下,標普500指數都下跌了約20%或更多。
聯儲局加息與財政部發債或增加壓力
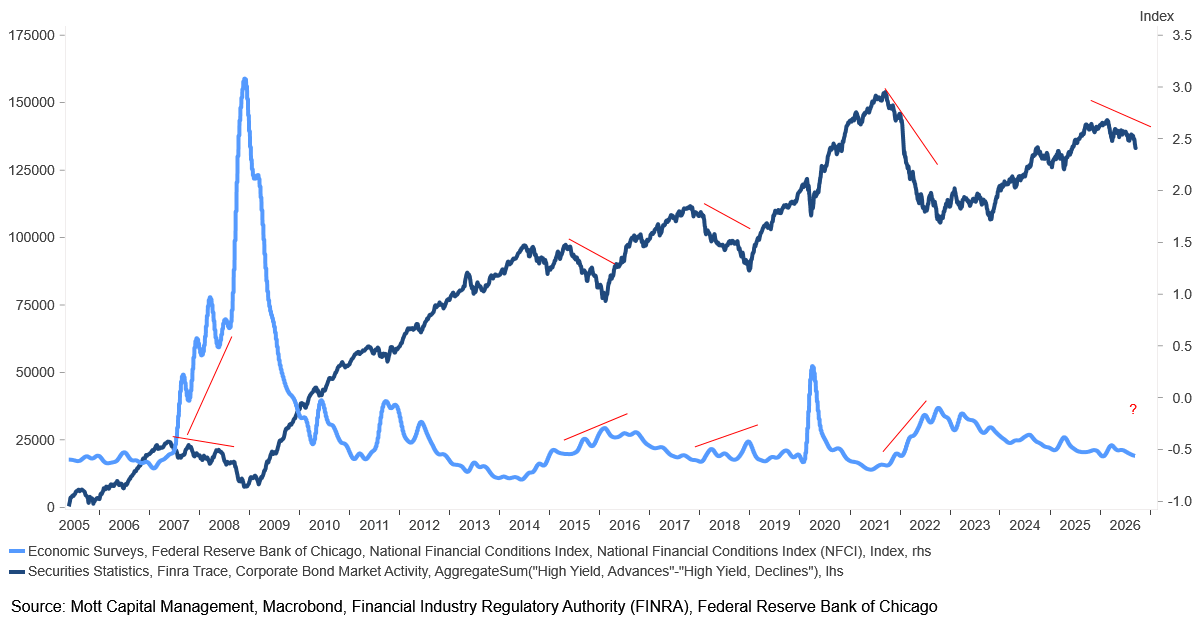
這一次可能會成為例外,但當前的背景與2018年和2022年非常相似。2018年聯儲局處於加息周期期間,高收益債券市場廣度出現惡化;2021年,高收益債券市場廣度也在聯儲局加息周期啓動前夕出現惡化。聯儲局當下已經啓動了新一輪加息周期,儘管其將從當前水平進一步加息多少仍是未知數。
這一點之所以重要,是因為更緊縮的貨幣政策最終應該會收緊金融條件,從而可能降低流動性。在金融條件收緊時期,高收益債券市場廣度歷來會出現惡化,因此,在聯儲局試圖通過金融市場以及更廣泛的經濟體系傳導貨幣政策之際,這是一個值得關注的重要指標。
唯一的好消息是,美國財政部計劃在12月31日前將財政部一般賬戶餘額減少1000億美元,從9月30日的9500億美元降至8500億美元。這意味着,在第一財季,國庫券發行量預計將從第四財季的4090億美元下降至3170億美元。不過,這仍意味着6個月內將有超過7000億美元的淨新增國庫券,而其累積影響仍然需要在某個地方被吸收。
一個可以觀察這種壓力跡象的地方,是有擔保隔夜孖展利率(SOFR)背後的交易量。該交易量已經從年初約3.5萬億美元下降至約3萬億美元。隨着聯儲局隔夜逆回購工具的資金基本耗盡,市場上已經沒有閒置現金可以吸收額外國庫券發行。因此,用於購買這些國庫券的資金越來越需要來自回購市場。隨着美國財政部持續發行多於到期量的國庫券,孖展交易量進一步下降可能意味着市場流動性面臨越來越大的壓力。
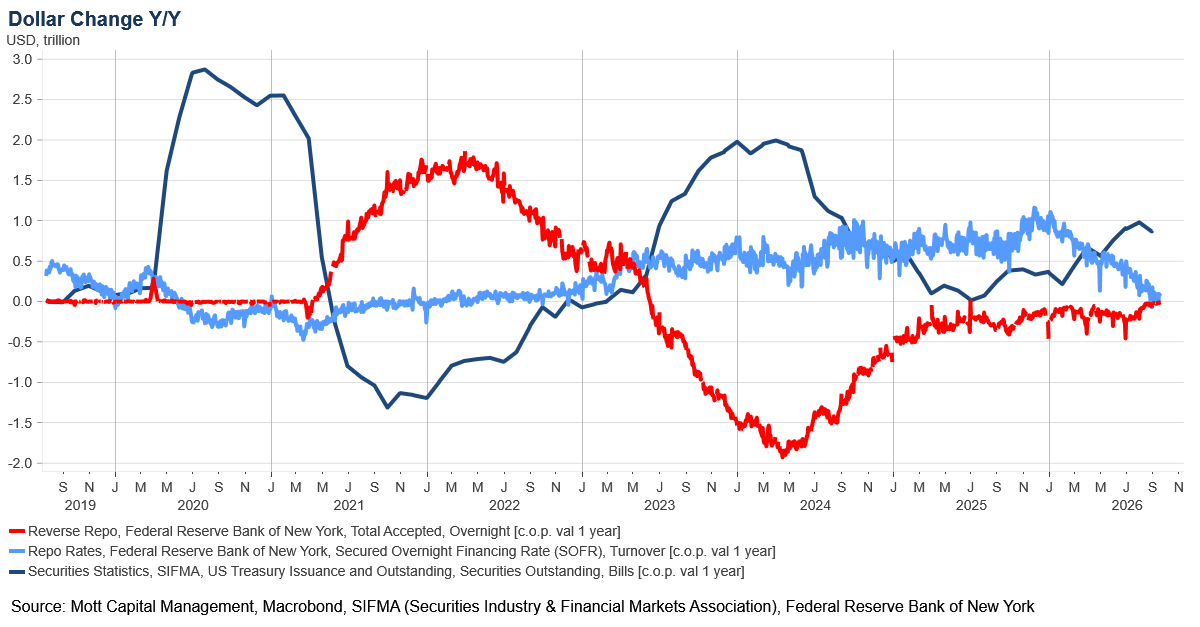
持續大規模發行國庫券與聯儲局加息周期相結合,可能會在市場進入10月和11月後對流動性施加更大壓力。鑑於股票和高收益債券市場的廣度都已經惡化,同時有擔保隔夜孖展交易量正在下降,市場可能比主要指數所顯示的情況更加脆弱。如果這些趨勢持續下去,標普500指數出現幅度大得多的回調的風險將進一步上升。