本文來自微信公衆號:肖小跑 ,作者:肖小跑,題圖來自:視覺中國
01
又見證了個「N十年一遇」:日本央行宣佈利率上調至1.25%,1995年以來最高。
31年,所以日本這「失去的三十年」終於結束了嗎?
差不多一個月前我去了一趟東京,落地太晚就訂了機場接送。兩趟的司機都是在日本生活了很久的華人:一位大哥待了十五年,一位大姐待了二十多年。
可能因為最近中日關係緊張、中國客人少了,兩個人都特別願意和我聊天,反饋的信息高度一致:日本就是在衰落,沒有機會了。大姐以前做保險,這幾年肉眼可見機會變少。以前回老家,大家還覺得她去了一個更能賺錢的地方,現在連她自己都不這麼想了。而大哥乾脆想回國了。
我在車裏給大哥大姐做心理按摩,但是腦袋裏挺困惑的。如果看宏觀,數據裏的日本和他們嘴裏的日本,好像完全是兩個國家:日經指數歷史新高,春斗居然談出30年未見的漲薪幅度,就業絲滑度讓國內的年輕人羨慕得五體投地。鐘擺看起來確實已經過了拐點。
那麼問題來了:我們的數據和體感經常不一致,大家也都習慣了。但他們的數據和心情為什麼也差那麼遠呢?
為什麼「心氣」這個東西,一旦被磨掉,就這麼難再找回來?
02
要回答這個問題,先推薦大家看一部紀錄片:
NHK曾經拍了一部關於紀錄片:《日本央行實施異次元貨幣寬鬆的10年》,把黑田東彥主持的那十年史詩級量化寬鬆(「異次元緩和」)的內幕細節完整復現了一遍。(B站有資源)
讓我有點震撼的是紀錄片的開頭:整個故事的起點其實不在黑田,而在一張圖。安倍晉三第一次辭職後蟄伏期間參加了一個學習會,學習院大學教授巖田規久男給他看了一張紙,標題叫「通過長期國債買入操作擺脫通縮的機制」。
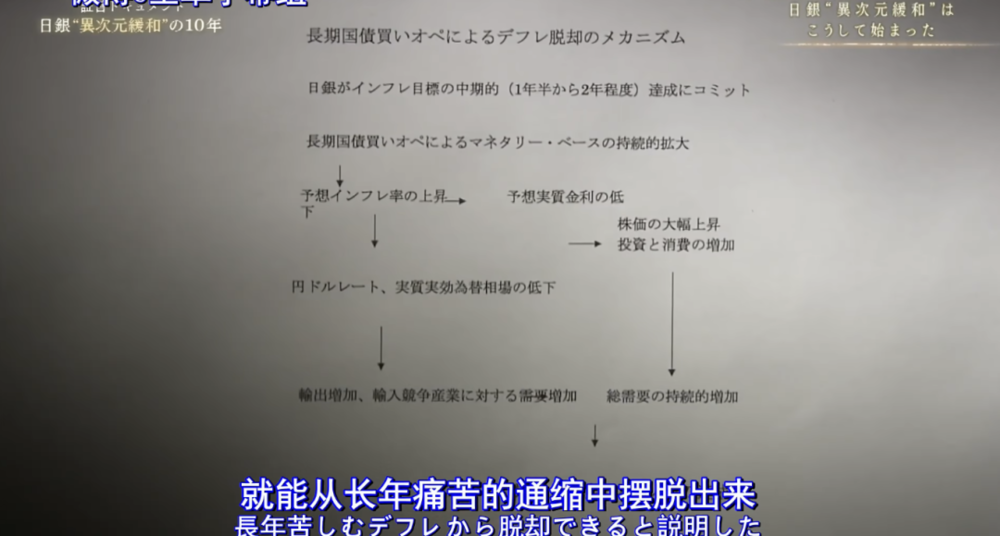
看着很繞口,但這張圖的邏輯非常簡單:
目前咱們霓虹國的病,名字叫做「通縮的惡性循環」:物價跌,導致企業收入減少,員工工資跟着降,沒有心情、心氣或信心花錢,消費被壓住,東西更賣不出去,企業只好繼續降價。
這個循環真正可怕的地方在於,幾圈之後,它就不再只是一個價格現象了,它會變成全日本人的心情錨點。每個人對生活的小心翼翼和謹慎,在別人眼裏會變成進一步悲觀預期的強化證據。
要打斷這個循環,需先上西藥上猛藥:央行大規模買入國債、放出天量貨幣,把物價預期抬起來,企業收入漲,工資漲,心情、心氣和信心恢復,消費漲,循環就倒轉過來了。
人心是有多重要啊!而能聽懂這套邏輯的政治家只有安倍。
安倍復出後,先去找了時任日銀總裁白川方明,要求承諾2%的通脹目標。白川的態度牴觸,覺得太激進。於是2013年,安倍任命黑田接班,巖田當副總裁,政府和日銀髮了共同聲明,把目標定在2%。黑田召開誓師大會,態度堅決,宣佈開始載入史冊的「異次元の金融緩和」。
接下來10年,黑田桑把能試的工具全試了一遍:量化大寬鬆,收益率曲線控制,甚至負利率。十年花了超1500兆日元。過程極其艱難,很多時候錢砸下去一點反應都沒有,反而通縮更加嚴重;2%的通脹目標一拖再拖。
十年後收官看成績,效果也不能說一點都沒有:股價漲了,就業增加了400多萬人(主要是女性和老年人)。但是那個讓黑田做夢都想的2%,到現在也沒實現。
令我印象很深的一個片段是貨幣政策委員會當事人的覆盤:他們最頭疼的不是物價本身,而是工資死活跟不上來。物價要漲,前提是工資漲;工資要漲,前提是企業「敢」加薪、員工「敢」去要求漲薪。而這兩個「敢」字,根本就是已經被通縮馴化了30多年的一代日本人身上最稀缺的東西。也是黑田不惜一切代價要提振的東西。
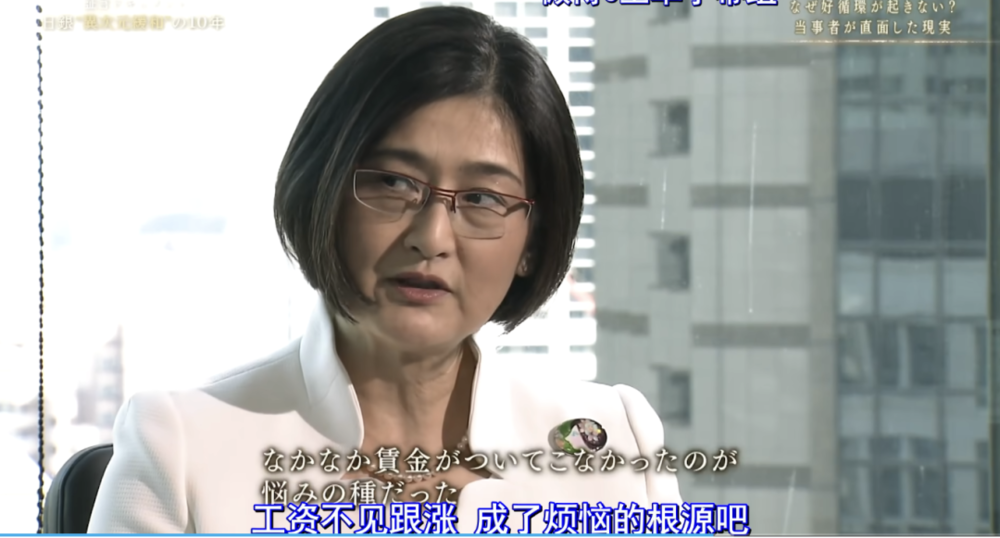
但「心氣」是政策最難觸碰的變量。
今天再看這個故事,還挺黑色幽默:日銀印了10年的錢都沒拉動的通脹,最後是俄烏戰爭帶來的輸入性物價衝擊硬砸出來的,通脹一度衝到4%,2024年之後的春斗大幅漲薪,很大一部分是外部通脹倒逼的結果。
唉,怎麼評呢?一個央行動用人類歷史上最激進的貨幣實驗都做不成的事,最後因為一場和自己沒啥關係的戰爭實現了。
03
雖然(目前為止的)結局有點無厘頭,但這背後有一個更重要的問題,我覺得也和我們相關:
為什麼日本的工資傳導機制熔斷得這麼徹底?為什麼漲工資這麼難?
仔細看看日本的國際收支表,你會發現這個國家早就不靠賣東西賺錢了。貨物和服務貿易都已經是逆差。日本早變成了一個靠資產投資、在全球收租的經濟體。海外的收入早就遠超本土出口額。
這倒也不是規劃出來的,而是經過了廣場協議、日企大出海、匯率倒逼等等共同起作用的30年中形成的。
一個國家在海外賺的錢,理論上有五條渠道能迴流到國內百姓手裏:工資、股息、財政稅收、養老金投資收益、和匯率帶來的購買力。我們看看日本2013年前的狀況:海外賺的錢基本都留在海外了。這倒也不奇怪,國內資產太弱,企業沒有任何理由把錢換回日元再投入國內。
股息也沒有,在東證改革前,大企業把海外利潤緊緊攥住,既不回購也不派息,賬上趴着天量現金。後來強制改革後(如果不改變就面臨退市風險)每股收益纔開始改善,巴菲特纔開始重倉日本商社,海外資金纔開始進場,日股這幾年刷新歷史新高的故事才成立。
但這種資本回報的收入,並傳導不到工資上,它集中在企業和資產持有者手裏。
而匯率更是一個犧牲品,低利率加強日元,是大商社們海外投資carry trade的必備燃料;而本來靠貶值修復貿易的部分就變成了不斷壓國內的工資。這樣才能守住日本整個國家的新商業模式。
所以與其說日本那30年是一個「通縮」的惡性循環,不如說是一個「分配」的惡性循環;而這一切不斷反饋在「心氣」上。於是三而竭,它終於趴下起不來了。
04
前兩天看到姚洋老師「芝麻和西瓜」的比喻挺有意思。房地產和新質生產力,就像西瓜和芝麻。在他看來,當前火熱的AI和新興產業,在整個經濟體量中目前也還是芝麻。
芝麻當然要撿,但撿芝麻的效果不一定高;而大西瓜房地產上面綁定的東西太多了:佔八成的傳統產業,老百姓的財富觀,對未來的預期,甚至是希望本身的荷爾蒙、內啡肽和皮質醇。現在抱起西瓜,「心氣」也許還能恢復。
畢竟修復一個行業快,修復一代人的心情要慢得多。而且心情有慣性,就算宏觀數據真的轉向了,心情因為慣性大概率會停在原地,可能滯留很多年。人的心氣,可能是這個世界上最滯後的指標。
慣性會把過去的經歷內化成世界觀,然後傳給下一代:孩子,去考公吧,現在哪裏都不穩定。
東亞儒家文化家庭內部經驗傳遞的效率尤其高,大概也是為什麼東亞國家一失去就是幾十年。而美國年輕人跟父母對着幹是長大成人的證據,上一代的悲觀基本和下一代沒啥關係。
經歷沉澱成習慣,習慣再沉澱成性格,性格變成一代人的文化。而要再改變文化,那就更難了。
本內容來源於網絡,觀點僅代表作者本人,不代表虎嗅立場。如涉及版權問題請聯繫 hezuo@huxiu.com,我們將及時覈實並處理。
End
點擊下方【虎嗅嗅小程序】,持續追蹤 AI 賽道變化,發現產業機會。看完記得【添加到我的小程序】中~~