周二早盤的CPU概念,幾乎是隔夜美股那根陽線的A股翻版。
周一美股收盤,納斯達克指數漲2.26%報27122.09點,時隔近四個月再創收盤歷史新高。費城半導體指數漲4.29%,ARM漲17.16%,英特爾漲12.14%,高通漲9.29%。AMD漲9.95%報615.52美元,市值首次站上1萬億美元。
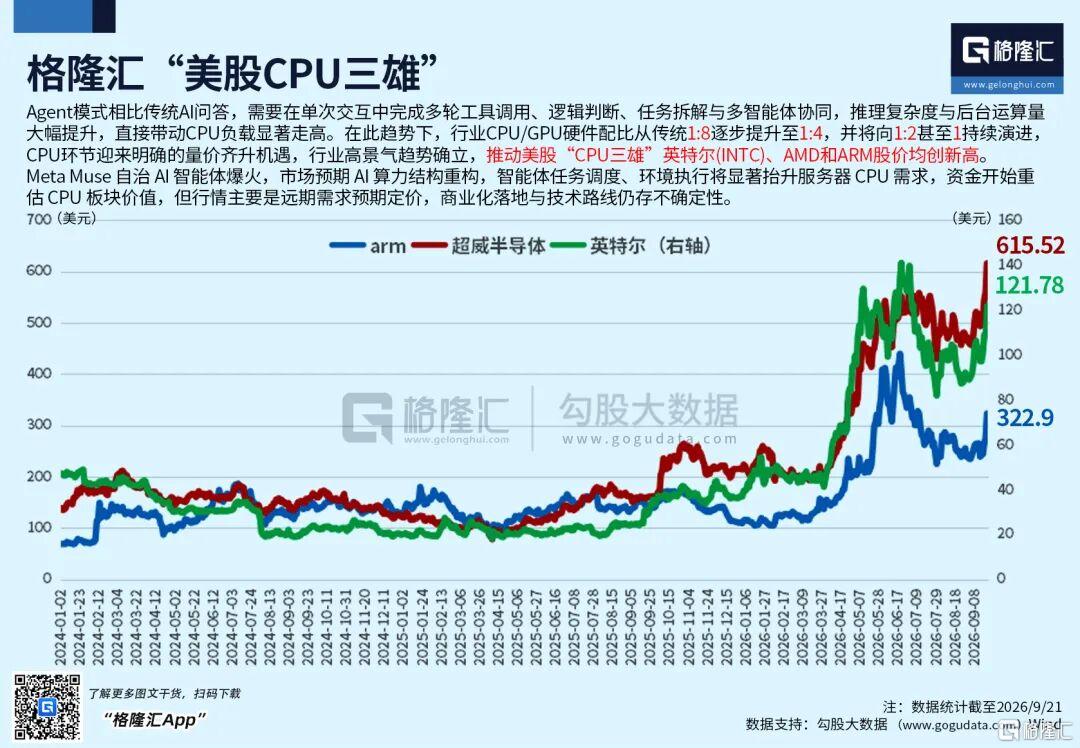
Meta隔夜收漲11.43%,推手是它新上線的AI智能體Muse。這款產品上線不足兩周,就同時登頂美國蘋果應用商店和谷歌應用商店免費榜。
排行榜之外,智能體鋪開之後算力結構的變化更值得留意。
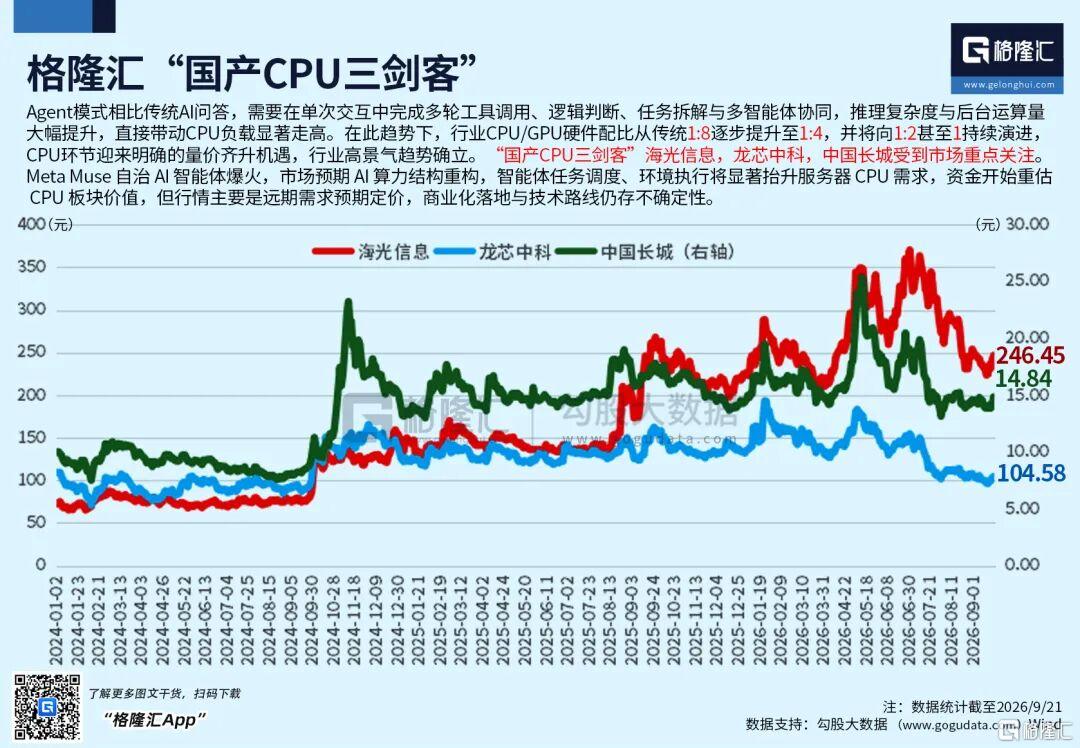
美股的變化,周二開盤就傳到了A股。滬指高開0.35%,深成指高開0.94%,創業板指高開1.37%。CPU概念大幅高開,中國長城、綜藝股份、禾盛新材一字漲停,龍芯中科、海光信息、國芯科技開盤升逾5%。
過去兩年AI算力的關注度幾乎被GPU一家佔滿,訓練要堆卡,推理要堆卡,CPU長期是個配角。智能體把這件事往前推了一步。
它不再只是回答一個問題,而要連續執行任務,瀏覽器操作、API調用、沙箱運行、工具調度,這些活大多落在CPU身上。
AMD管理層的說法是,AI基礎設施裏CPU與GPU的配比正從1比4到1比8逐步收斂至1比1,智能體密集部署的場景下,CPU的配置數量甚至可能反超GPU。每吉瓦數據中心所需的CPU核心數,已經從約3000萬激增至1.2億。
需求的變化已經反映到價格和交期上。英特爾今年以來多輪上調CPU價格,7月進一步上調部分消費級與服務器CPU售價,10月5日起PCCPU價格預計再漲約10%。
AMD在4月跟進,平均漲幅約10%到15%。英特爾方面表示產能只能滿足約50%的客戶訂單,AMD預計下半年服務器CPU收入按年增長超過80%。
東吳證券把這輪變化歸為量價齊升,並提示後續關注英特爾四季度漲價能否落地,以及Agent應用放量之後CPU需求的真實強度。
國內這一側承接得更快。中國長城開盤直接一字封板,報16.32元,封單金額約20.4億元。公司是飛騰的核心股東,產品譜系從芯片、整機一直覆蓋到服務器。業績上也有支撐,上半年歸母淨利潤按年增長超過125%,核心計算產業營收按年增長超過31%,AI服務器電源已經實現批量交付。
海光信息盤中最高摸到269.74元,漲幅一度接近9.5%,對應總市值超過6000億元。龍芯中科開盤報115元,最高衝到118元。瀾起科技漲7.82%報226.53元,這家公司主營內存接口芯片,是服務器平台升級的直接配套環節。指數上,科創50漲2.25%,創業板指漲1.53%,芯片股是主要推手。
國產CPU的邏輯與海外還有些差異。
海外那條是產業景氣,漲價有報價單,缺貨有交期數據,受益的是英特爾、AMD這類直接賣貨的公司。
國內這條更偏向自主可控與國產替代的估值修復,國產CPU並不在英特爾的產能瓶頸裏,也不在全球AI服務器主算力採購的核心清單上,漲幅裏情緒的成分要更大一些。
一個板塊的邏輯通順,和當天買入能不能賺錢,是兩件事。今天衝在前面的這批標的,多數已經把一層預期打進了價格,追進去的時候,往往正是情緒最熱的時候。
想參與的話,其實也值得花時間等待下一次分歧,那時候要確認的是公司有沒有真實的訂單與產能。