近期高盛一份關於中國家庭資產負債表的研報,勾勒出當前居民財富正在發生的一場結構性變局。
報告測算,我國家庭總資產約730萬億元,在經歷六個季度的回落之後,總量已經止跌企穩。
但總量的築底不等於擴張周期的重啓,真正深刻的變化,發生在資產的內部結構之上:長期充當家庭財富壓艙石的房地產權重持續回落,金孖展產正在慢慢站上舞台中央。
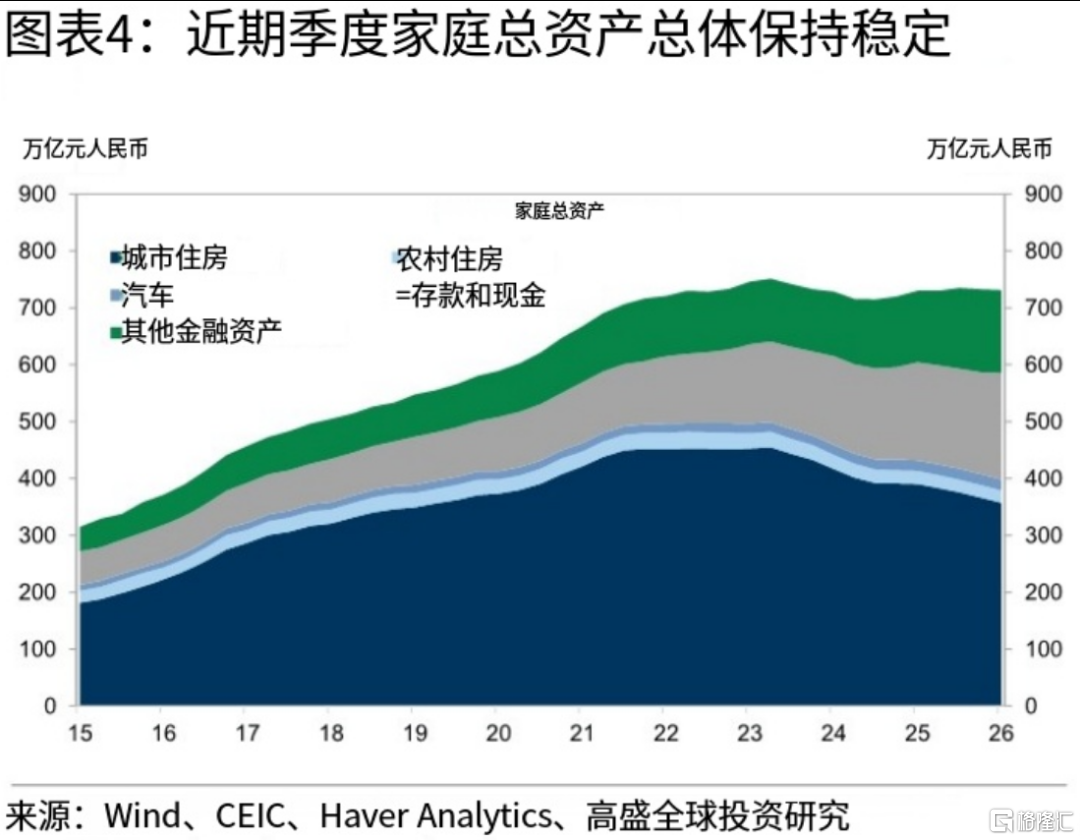
2021年年中,中國居民的房產佔家庭資產比重為67%,現金及存款佔16%,其餘金孖展產佔15%;
到2026年一季度,房產佔比回落至52%,存款上升至25%,其他金孖展產提升至20%,居民直接持股比例小幅上行至6%。
不過值得冷靜看待的是,佔比下降並不等同於居民已經大規模賣房轉戰資本市場。
這裏面既有部分房產估值被動下行帶來的權重稀釋,也包含風險偏好收縮之下,家庭優先增加存款、築牢安全墊的現實選擇。
現階段,很多家庭的第一反應依舊是尋求安全感,而非義無反顧衝進權益市場。
同時報告也提示,地產的廣譜財富效應,短時間內很難被金孖展產完全替代。
目前超九成家庭持有房產,但僅有四分之一的成年人參與股市交易。
一旦房價走弱,幾乎所有家庭的消費信心都會受到牽連;
反觀股市上漲,紅利的覆蓋面相對狹窄,更多集中在已經入市的群體。
這就意味着,即便財富配置的長期方向已經發生偏轉,核心城市樓市的企穩,依舊是修復全社會居民信心、穩定消費預期的重要支點。
在資產結構重塑的另一面,居民部門主動去槓桿的進程仍在繼續。
按揭貸款與短期消費貸餘額持續收縮,反映出很多家庭仍在優先償還債務,主動修復家庭資產負債表。
從宏觀指標看,中國家庭債務佔GDP比重約59%,橫向對比美日並不算極端;但由於居民可支配收入僅佔GDP大約45%,折算之後家庭債務佔可支配收入比例達到140%。
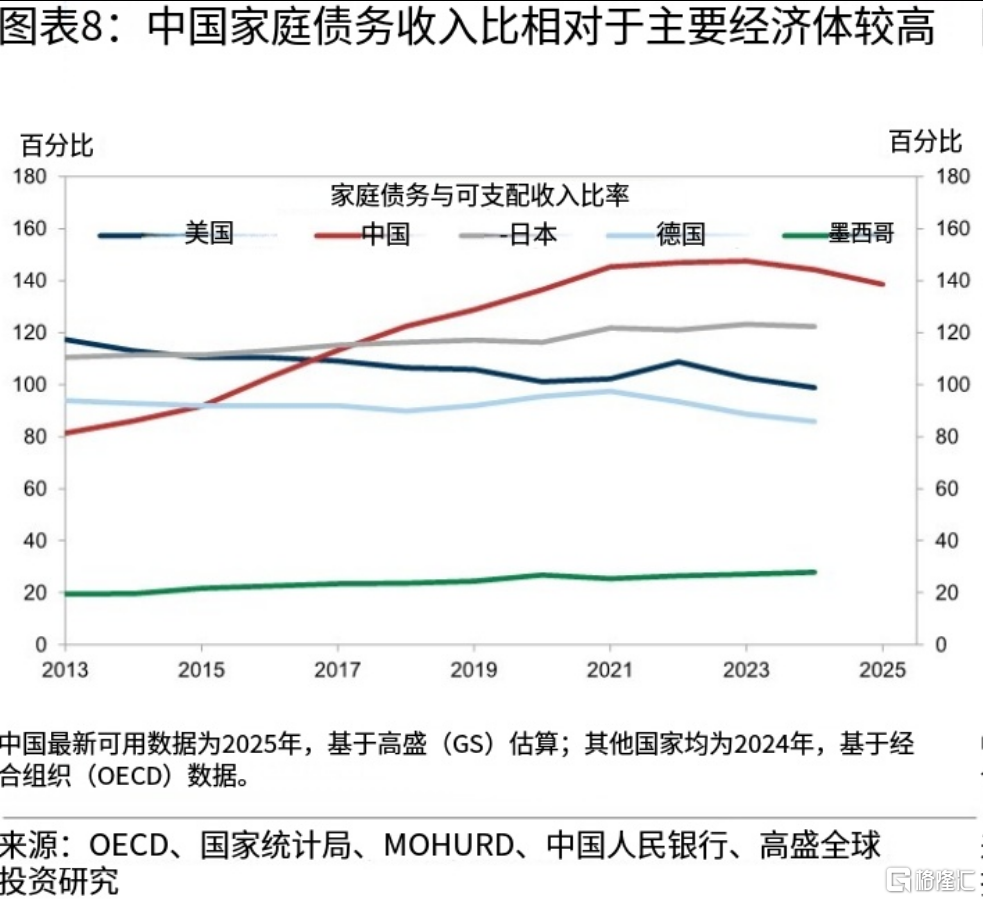
這一組數據揭示了現實困境:償債壓力依然是制約消費反彈的硬約束。
降息、貼息能夠起到一定緩衝,但僅僅依靠貨幣層面的寬鬆,尚不足以快速扭轉居民優先還債的行為,消費復甦終究繞不開居民收入預期的改善。
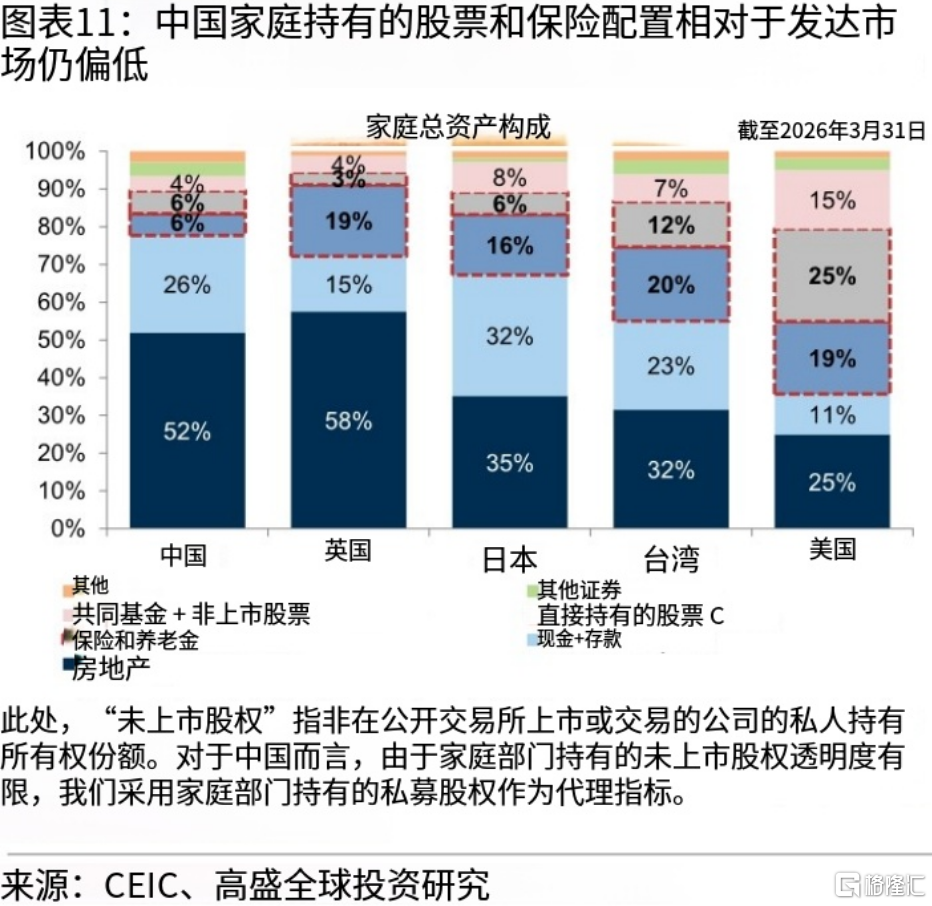
放到全球視角來看,和西方發達國家相比,我國家庭股票、基金類金孖展產的佔比仍然存在不小差距。
這種差距的形成並非偶然。
過去二十餘年快速城鎮化進程當中,房價持續上行,買房致富形成極強的社會示範效應;不動產看得見摸得着,契合普通大衆對於安全感的訴求。
與此同時,國內資本市場發展歷程較短,歷史上多次出現大起大落,普通散戶反覆體驗盈虧震盪,這也讓很多家庭對於權益投資心存顧慮;
再疊加過去社會保障體系尚處於持續完善階段,居民更願意以房產和存款充當家庭的風險緩衝墊,多重因素共同造就了過去以不動產為絕對重心的家庭資產格局。
如今,城鎮化節奏放緩,房價上行預期弱化,疊加存款利率持續下行,儲蓄資金天然開始尋找更高收益的出口,存款搬家已經出現苗頭。
但參考美日過往的歷史,從不動產向金孖展產的遷移註定是緩慢且不均衡的過程,高收入群體往往會先行受益,如果制度建設跟不上,財富分化的風險不容忽視。
這裏就引出一個最核心的命題:如果未來希望國內居民能夠持續主動提升股票與基金的配置比例,最關鍵的前提,是A股市場能夠長期創造穩健且較為明顯的投資回報。
居民家庭的大額存量資金不會單純依靠政策引導就自發大規模入市。只有普通老百姓通過基金、股票實實在在拿到長期的投資收益,形成正向的財富示範,存款搬家才能夠從潛在趨勢落地為持續發生的現實行為。
而持續穩定的市場回報並不會憑空而來,它需要上市公司治理、派息機制、退市制度、投資者保護等一系列市場規則持續打磨完善,資本市場制度建設任重道遠。
高盛預測,到2035年中國居民的股票佔比升到11%,保險升到10%。這個預測成立的前提不在存款利率有多低,在上市公司能不能把派息、回購、退市和治理做成硬約束,在中長期資金的權益比例和個人養老金額度能不能真正放開,在造假成本和集體訴訟賠付能不能落到實處。
修通道容易,修回報難。
哪天居民敢把三年不用的錢放進去,並且不需要每天看賬戶,配置比例纔會真的抬起來。
在那之前,存款搬家搬出來的錢,第一站還是理財和保險,股市拿到的是溢出,不是主力。