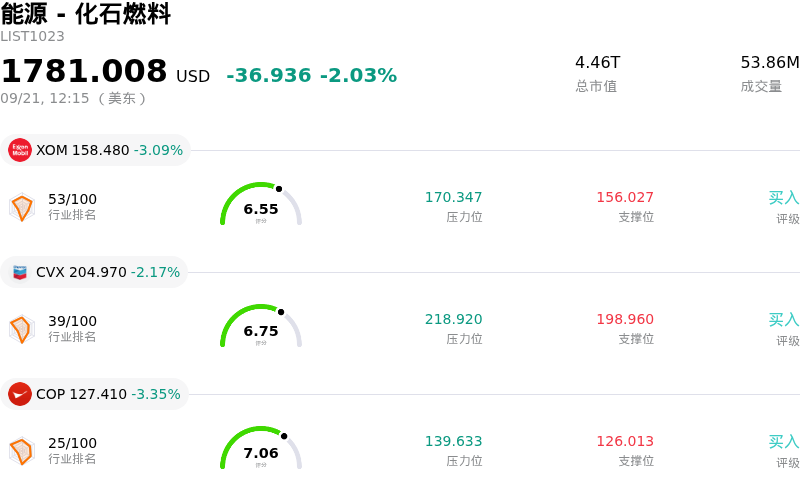
ConocoPhillips (COP) 盤中下跌3.41%, 所屬行業能源 - 化石燃料下跌2.03% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 埃克森美孚 (XOM) 下跌 3.11%;雪佛龍 (CVX) 下跌 2.11%;ConocoPhillips (COP) 下跌 3.35%。
今日是什麼導致了ConocoPhillips(COP)股價下跌?
康菲石油(ConocoPhillips)遭遇下行壓力與劇烈波動,這主要是由基礎原油價格大幅回調所致。隨着全球供應擔憂消退,基準原油期貨擴大跌幅。有報道稱通過中東關鍵海上咽喉要道的油輪運輸量有所增加,加上管道基礎設施修復取得進展以及積極的外交對話,緩解了短期供應中斷溢價。作為一家純上游油氣勘探與開發企業,康菲石油的營收和自由現金流生成能力與全球油價基準緊密掛鉤,這使其股價對原油期貨的回調尤為敏感。
在經歷了年初至今的強勁跑贏大盤表現後,整體能源板塊面臨廣泛的獲利回吐。包括處於高位的美國國債實際收益率和堅挺的美元在內的宏觀經濟逆風,進一步打壓了對大宗商品關聯股票的風險偏好。機構資金從能源資產調倉撤出並轉向更廣泛的股票市場,加劇了拋售潮。此外,在該股交易於數月高點附近後,技術性獲利了結推動了盤中賣壓,觸發了自動化和系統性的風險管理響應。
從基本面來看,投資者繼續在康菲石油的運營執行力與短期宏觀波動之間進行權衡。儘管該公司保持着穩健的資產負債表、恪守紀律的資本回報政策,並在其全球液化天然氣(LNG)業務組合和重大開發項目中擁有長期增長催化劑,但其公司現金損益平衡點水平使得短期盈利對基準原油波動較為敏感。在缺乏公司特定利好因素的情況下,宏觀驅動的大宗商品疲軟仍是推動該股下行的主導力量。
ConocoPhillips(COP)技術分析
ConocoPhillips (COP) 技術面來看,MACD(12,26,9)數值-2.782,處於中性狀態,RSI數值43.057處於中性狀態,Williams%R數值98.955處於超賣狀態,注意關注。
ConocoPhillips(COP)媒體輿情
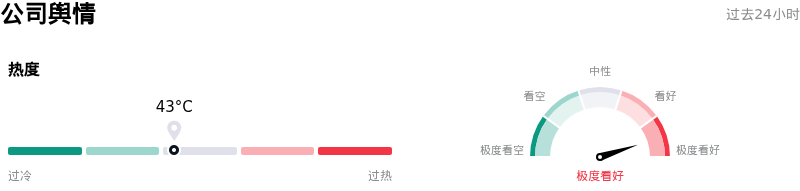
ConocoPhillips (COP) 公司輿情熱度來看,當前熱度43,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
ConocoPhillips(COP)基本面分析
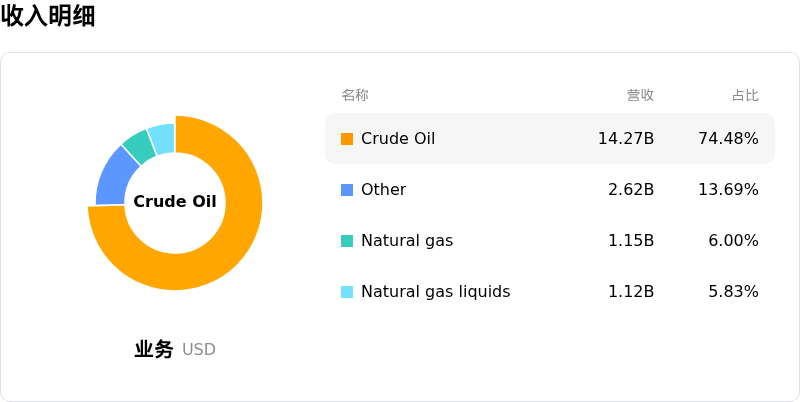
ConocoPhillips (COP) 處於能源 - 化石燃料行業,最新年度營業收入$58.94B,處於行業13,淨利潤$7.96B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$146.18,最高價為$189.00,最低價為$119.34。
關於ConocoPhillips(COP)的更多詳情
公司特定風險:
- 公司保本點偏高與上游敏感性: 機構研究強調,康菲石油(ConocoPhillips)完全覆蓋資本支出和股息所需的公司保本點偏高(WTI原油約為53美元/桶),因此一旦美國原油庫存意外增加導致原油價格回調,其自由現金流收益率極易受到下行波動的衝擊。
- 內部人士大量減持與高估值拖累: 近期的交易申報顯示,內部人士淨減持總額超過1.45億美元,引發市場警惕;同時技術指標顯示超買信號,且估值模型顯示該股已高於內在合理價值估值(122.58美元),進而引發獲利回吐。
- 地緣政治逆風與超級項目執行風險: 總產量按年下降反映了卡塔爾和利比亞等中東資產持續面臨的運營及地緣政治風險,而Willow和Port Arthur LNG等周期長、資本密集型的大型項目仍容易出現成本超支和進度延誤。
- 宏觀緊縮與資本支出壓力: 高利率環境和緊縮的貨幣條件推高了資本密集型油氣勘探與生產(E&P)廠商的孖展成本,促使分析師警告稱,如果基礎大宗商品價格走弱,持續的資本支出需求可能會壓縮回報指標。
原文鏈接