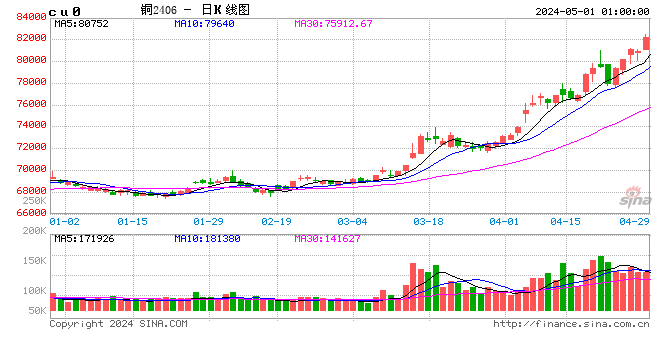
銅價在高利率環境下繼續保持強勢。周一歐盤,銅價漲近1%;截至上周五,銅價已經在過去12周中錄得11周上漲。
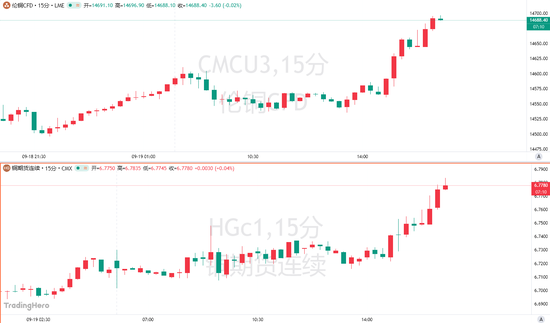
這輪上漲最特殊的地方,是貨幣條件並不配合。聯儲局上周加息並釋放更鷹派的利率信號,美元走強且市場預計今年晚些時候還可能再次加息,通常會壓制工業金屬,但銅價仍停留在紀錄高位附近。
關稅預期推動銅庫存向美國集中
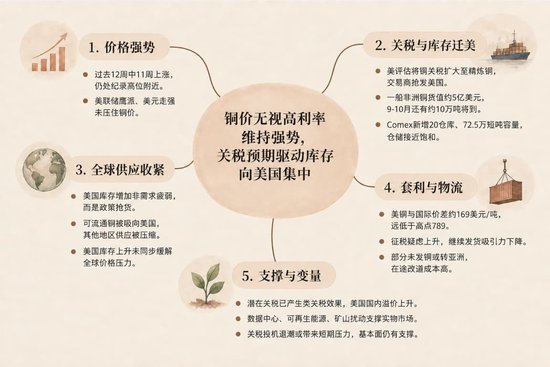
推動銅價的一個核心力量來自美國潛在關稅。特朗普政府正在評估是否把現有銅關稅進一步擴大至精煉銅,交易商和生產商為搶在政策落地前進入美國市場,大規模增加對美髮貨,結果是大量可流通銅庫存被吸向美國。
上周五,一艘駛向新奧爾良的散貨船裝載了價值約5億美元的非洲銅,這是Kpler有記錄以來貨值最高的單船大宗商品運輸。
新奧爾良是芝商所旗下Comex銅倉庫的重要門戶,當地倉儲空間已經接近飽和。知情人士稱,9月和10月還有約10萬噸來自非洲和南美的銅計劃抵達,美國為潛在關稅提前積累的庫存仍在繼續進入港口體系。
美國倉儲基礎設施也在快速擴容。芝商所表示,自2025年初以來已經新增20個銅倉庫,增加近72.5萬短噸容量,相當於美國一年精煉銅消費量的大約39%。
銅因此出現了一個少見的局面:美國市場的庫存量增加,並沒有同步緩解全球價格壓力。原因在於這些庫存的形成不是需求疲弱後的被動累積,而是政策預期推動的主動搶貨,可供其他地區交易的銅反而被壓縮。
套利窗口正在收窄
美國與國際銅價之間的價差曾為跨市場運輸提供豐厚利潤。報道稱,一項衡量套利空間的指標目前約為每噸169美元,明顯低於今年高點時的789美元,繼續向美國發貨的經濟吸引力正在下降。
市場對美國最終是否會對精煉銅徵稅的疑慮上升,是近期價差收窄的重要因素。美國政府至今仍未作出最終決定,部分市場參與者開始重新評估此前建立在關稅預期上的庫存和運輸安排。
運輸方向一旦改變,庫存地圖也會重新調整。彭博報道指出,部分尚未發出的銅可能重新流向亞洲,但已經在途的貨物臨時改道成本較高,當前美國港口和倉庫仍要消化此前形成的大量到貨。
道明證券高級大宗商品策略師瑞安·麥凱(Ryan McKay)認為,僅僅是潛在關稅本身,就已經產生了類似關稅的效果:大量供應被吸引到美國,同時美國國內銅溢價上升,為當地項目提供了更強價格支持。
高利率仍沒有壓住實物緊張
周一的市場表現顯示,實物供應偏緊仍是銅價的重要支撐。
上周四,聯儲局政策信號一度令美元走強,銅價卻只是小幅整理。RBC Capital Markets分析師薩姆·克里滕登(Sam Crittenden)稱,關稅投機退潮雖可能帶來短期價格壓力,但基本面依然具有支撐。
數據中心、可再生能源設施以及礦山供應擾動仍是銅需求和供應兩端的重要變量。只要這些因素繼續支撐實物市場,關稅帶來的庫存遷移可能會進一步放大地區之間的現貨差異。