炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院/港市多維鏡
作者:喜樂
在2025年以來A股企業赴港發行H股的浪潮之下,四方精創的港股IPO進程於定價階段宣告中止。根據招股書安排,公司擬全球發售5,896萬股H股,最高發售價每股16港元,集資上限約9.4億港元,聯席保薦人為招銀國際和國信證券(香港),並計劃於9月22日上市。9月19日,四方精創發布公告中止發行,並將原因歸結為「考慮多項因素(包括當前市場狀況)」,並表示將全額退還申請股款。公司同時強調,延遲決定不會影響當前業務,公司及聯席整體協調人正在審慎評估上市的更新時間表。然而,這場在招股最後時刻按下「暫停鍵」的IPO,背後折射出的遠不止「市場狀況」四個字所能概括——AH折扣水平不足、保薦團隊覆蓋能力有限、公司對真實價格反饋的準備不足,層層遞進的原因纔是四方精創此次上市擱淺的核心所在。
發行折扣顯著低於市場共識 成為中止直接誘因
從近期A+H項目的定價規律來看,選取2025年至今、估值區間處於100 300億元的已推進港股IPO項目作為參照,同類標的H股發行價相對A股收盤價普遍存在約六成的折扣水平。
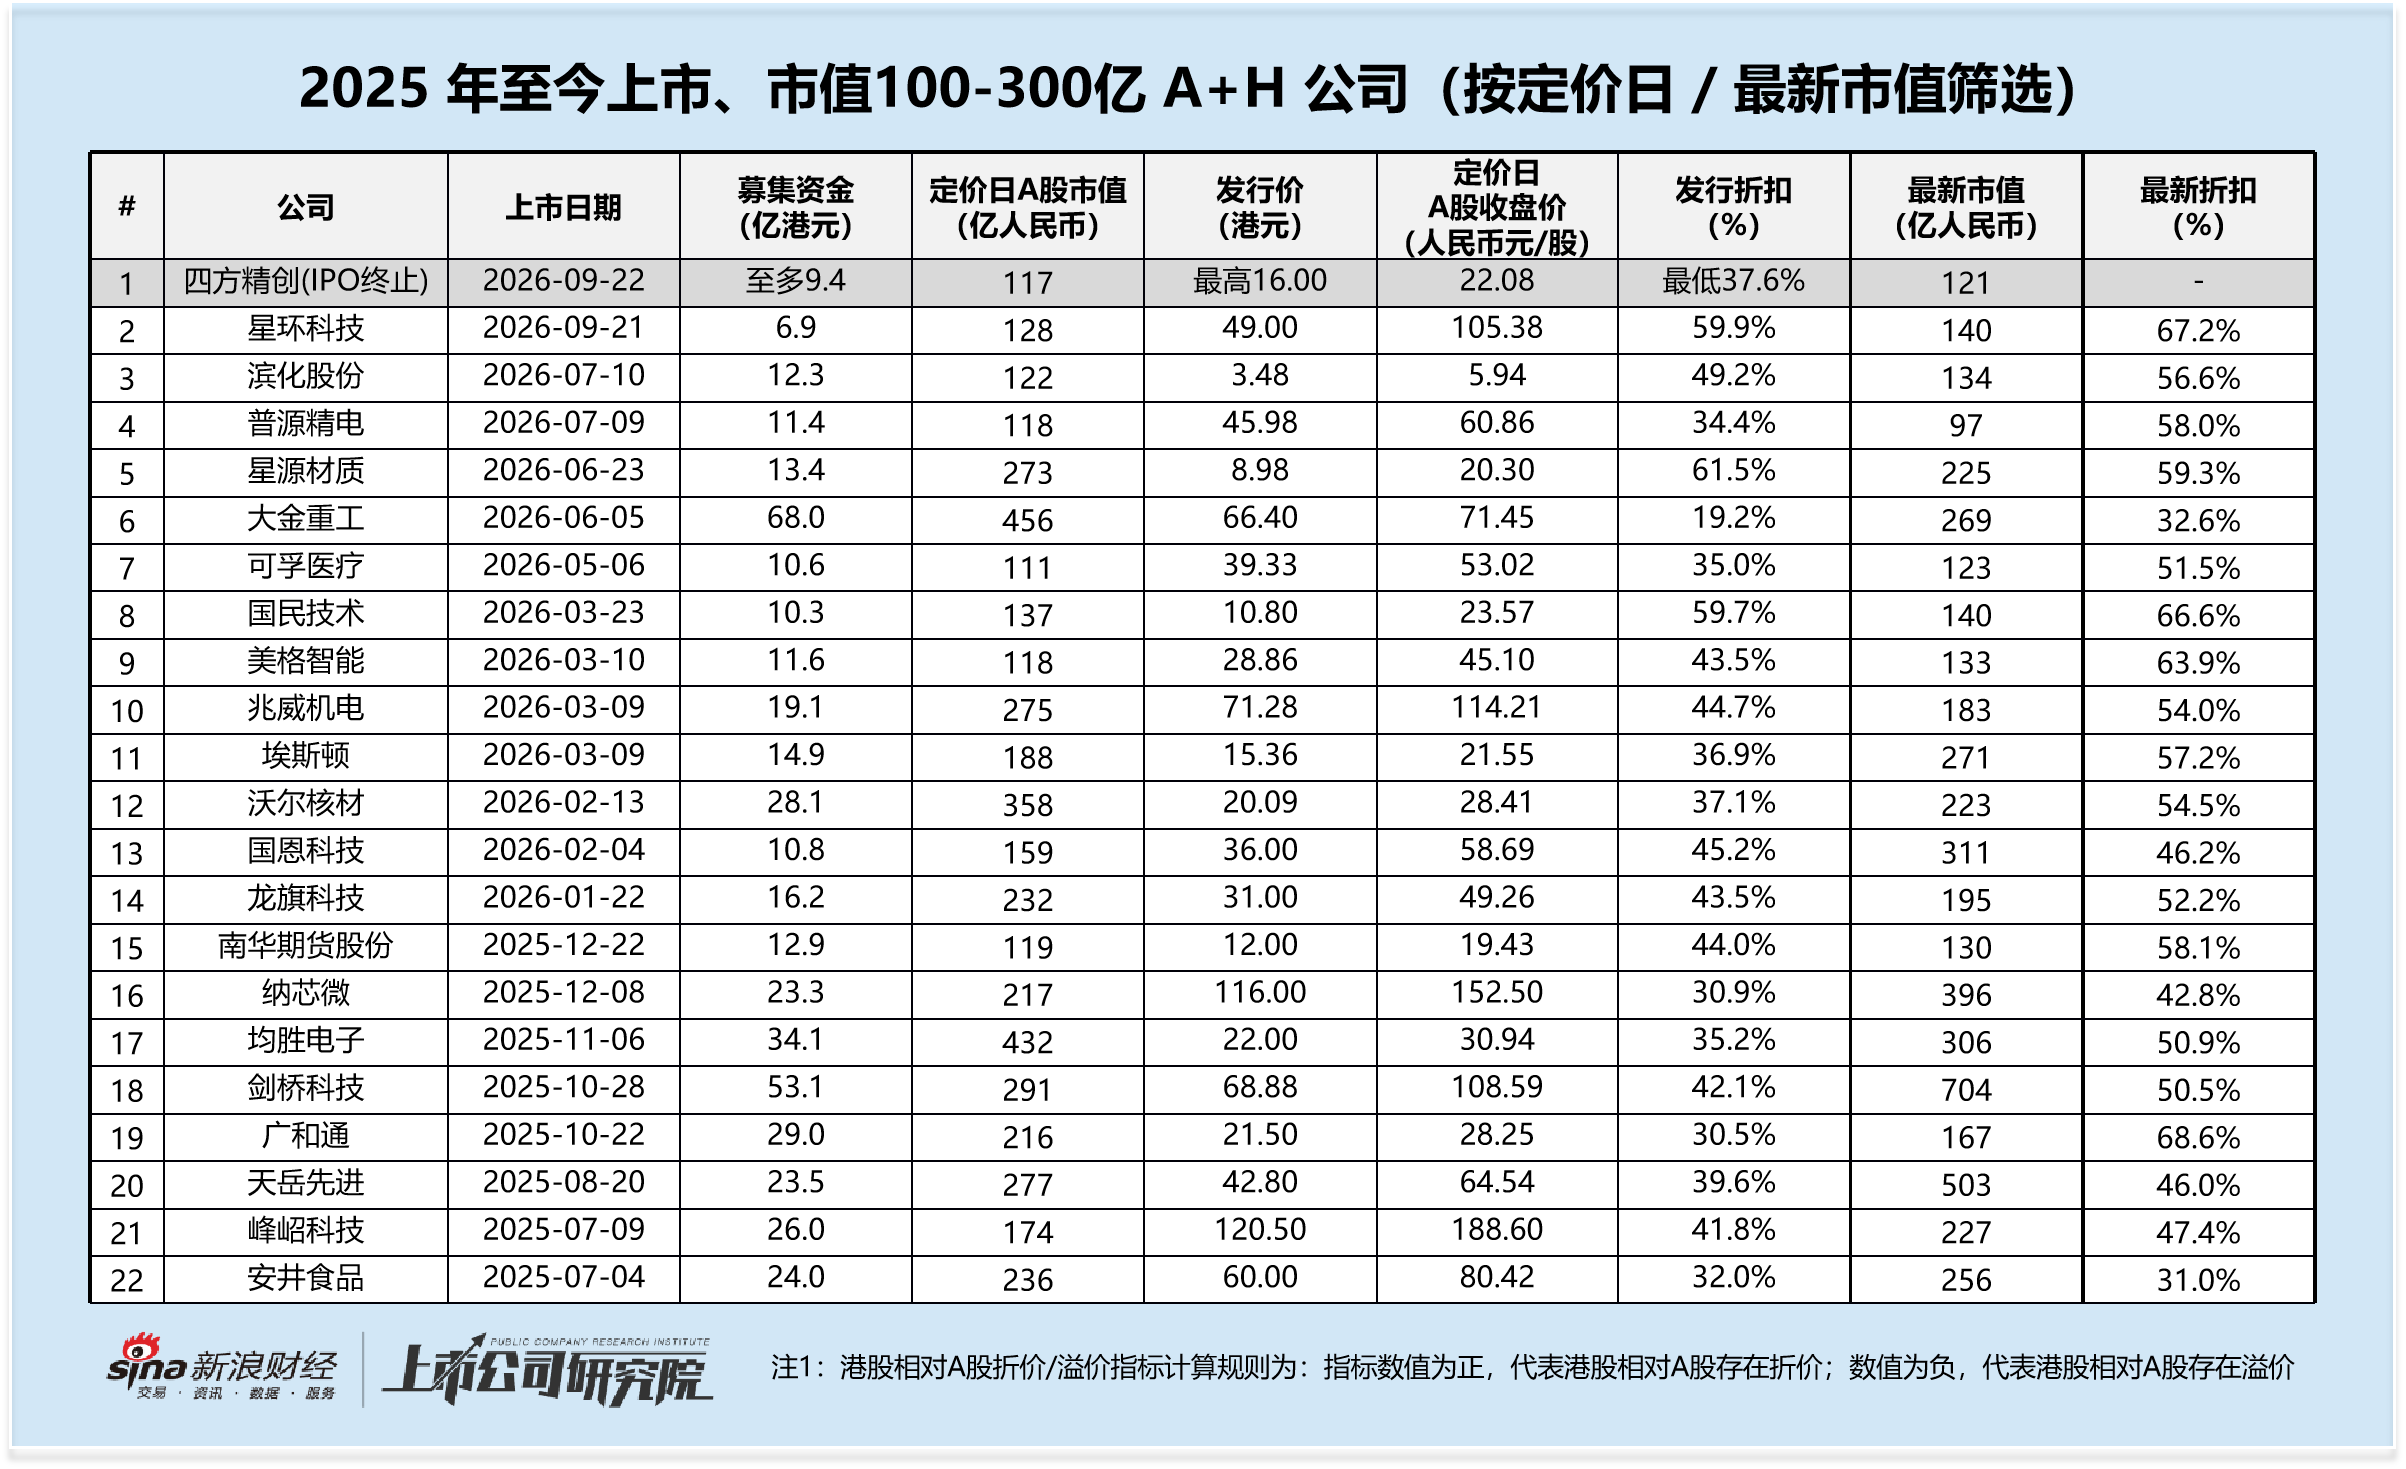
反觀四方精創,按照招股價上限16港元/股測算,H股發行相對A股的折扣僅37.6%,顯著低於市場同期定價水平。此外,招股窗口期內,公司A股股價走勢偏弱,進一步收窄了潛在發行折扣,從40.0%折扣收窄至37.6%;與之形成對比的是同期推進IPO的星環科技,其招股價區間為49至61港元,最終以49港元下限定價,較A股折價約59.9%,且9月21日上市當日仍以破發收盤,H股收盤價較A股折扣進一步擴大至65.8%。不過星環科技股價在招股期間呈小幅上行趨勢,對應H股發行折扣從57.5%小幅擴大至59.9%,增厚了投資者的安全邊際。二者的差異體現出,除發行價格區間設定外,A股二級市場股價波動,同樣會直接影響A+H發行的定價空間。
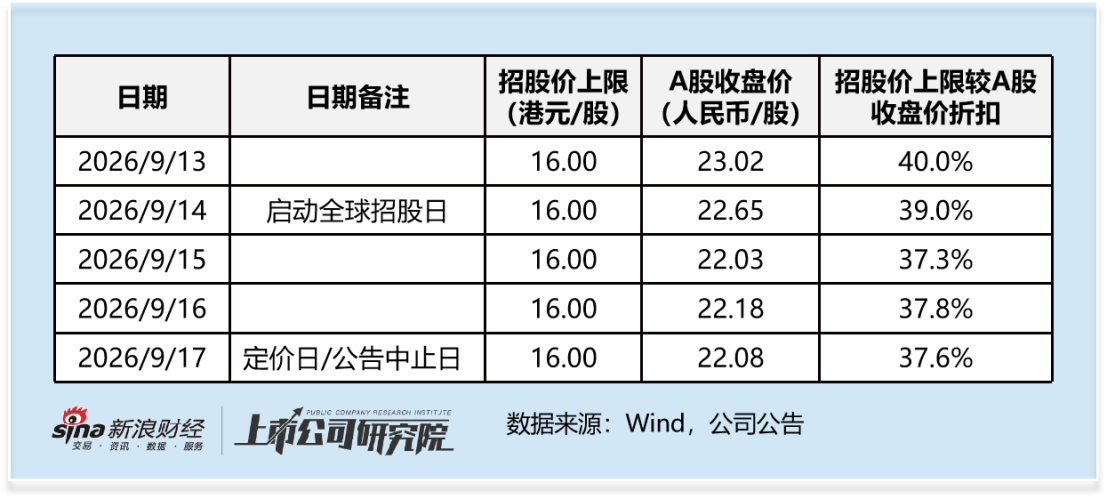
本次招股階段,四方精創並未設定招股價下限。如果公司願意接受,可以把發行價定得更低,去滿足六折甚至更高的折扣水平,從而完成港股上市,避免發行中止。但公司和承銷團最終選擇中止發行。問題隨之而來:為什麼寧可中止,也不願意降價?
保薦機構缺乏經驗 前期定價反饋缺位 放大預期錯配
發行中止背後,是公司大概率沒有準備好接受一個更低的折扣,這一結果也反映出保薦機構前期的定價預判存在不足。
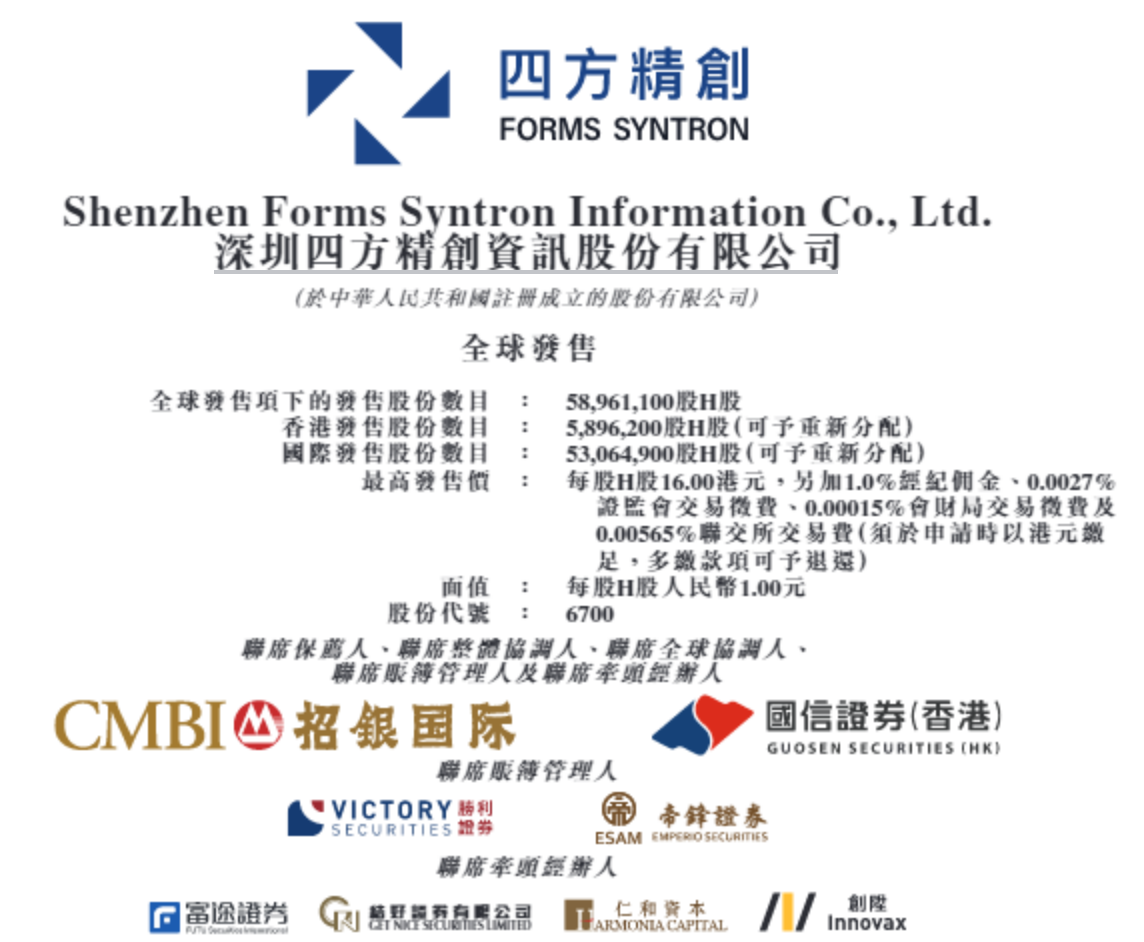
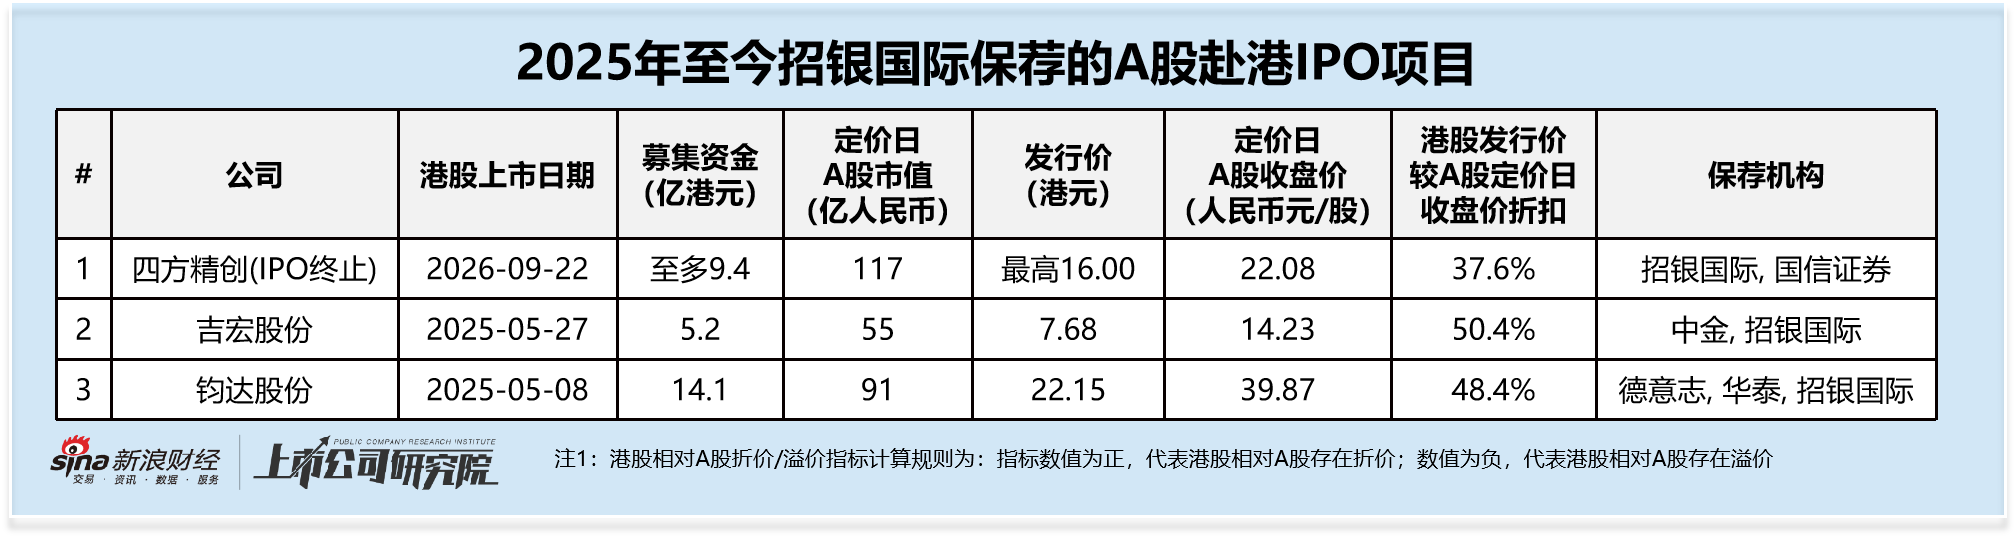
本次港股IPO聯席保薦人為招銀國際及國信證券(香港)。2025年以來的A+H項目中,招銀國際作為保薦機構僅參與兩單同類項目,且兩單項目規模偏小,體量甚至不及四方精創;國信證券(香港)則暫無A+H項目保薦記錄,側面反映兩家投行在香港市場A+H跨境承銷領域的項目經驗相對有限。
進一步來看,招銀國際參與的這兩單項目均與頭部投行聯合承銷:一單聯合華泰與德意志銀行,另一單聯合中金。在項目由實力更強的投行主導的架構下,招銀國際更多承擔輔助角色。此外,上述兩單發行均落地於2025年上半年,彼時市場環境與當前已存在明顯差異。
而在四方精創這一項目中,缺少頭部投行主導加持,缺乏A+H項目經驗的短板被加倍放大。一方面,保薦團隊可能沒有覆蓋足夠多的機構投資者——特別是在港股市場,覆蓋這些機構需要長期的關係積累和專業的跨境資本市場溝通能力。另一方面,即使覆蓋了投資者,保薦團隊也可能沒有獲取到足夠真實的折扣反饋——機構投資者對不熟悉的中小投行,可能在報價時保留餘地,不會給出真正的心理價位。等到招股結束時,真實的市場反饋才浮出水面,但已無時間窗口進行充分的重新定價溝通——公司無法接受一個此前沒有被充分預期的折扣水平,最終只能中止發行。
中止後重啓的核心約束:企業對估值的接受程度
上市擱淺後,四方精創將面臨一個核心問題:是否還能重啓,以及何時重啓?市場上確有較多上市中止後又重新啓動的案例,重啓節奏各不相同——有的是很快啓動,有的是時隔數月甚至更久,制約因素也因公司而異。但如果是由於估值、折扣等定價問題導致的中止,那麼最關鍵的變量是:公司究竟能不能接受降價。
從歷史案例來看,百利天恒是一個典型參照。公司在2025年11月啓動招股後,因定價折讓不足——招股價區間347.5至389港元,較A股折讓僅約1.8%至12.2%,遠低於當時港股市場的折讓慣例——最終未能完成發行,原批文在有效期內失效。2026年8月,百利天恒第四次遞交招股書,同時更換了保薦團隊——高盛和摩根大通退出,引入傑富瑞、中金、德意志銀行,市場推測核心原因正是雙方圍繞發行折價的分歧始終未能化解。從遞表到批文失效再到重新遞交,前後耗時超過一年,說明估值分歧的解決需要時間和雙方讓步,並非短期內可以彌合。
9月22日,軍信股份也發布了類似公告,稱「鑑於目前市場環境等情況,經審慎評估並與聯席保薦人及聯席全球協調人商議,公司決定將根據市場變化情況再行確定H股發行上市的相關事宜」。這也一定程度反映出定價分歧正在成為越來越多A股公司赴港上市的「攔路虎」。
對於四方精創而言,其港股IPO能否重啓,首要取決於企業能否調整估值預期,適配港股市場的定價邏輯,其次纔是申報流程、材料更新等程序性事項。而這一選擇,又取決於企業登陸港股市場的現實訴求迫切程度。
孖展訴求或並不急迫 手頭現金流寬裕 業務概念無法抵消AH估值差異
結合公司財務數據觀察,四方精創登陸港股的資金訴求並算十分迫切。截至2026年6月末,公司期末現金餘額9.9億元,資產總計17.3億元,資產負債率僅4.7%,幾乎不存在有息負債壓力,股東權益規模16.5億元,整體財務結構保持穩健。
盈利層面,公司業績存在階段性波動。2025年實現營業總收入6.3億元,按年下降14.8%,歸屬於母公司股東淨利潤0.7億元,按年增長10.3%;2026年上半年營業總收入3.5億元,按年增長14.9%,歸屬於母公司股東淨利潤0.4億元,按年下滑17.3%。2026年上半年經營活動現金淨流量0.3億元,現金淨增加額 0.9億元,現金流邊際有所走弱,但尚未形成剛性的外部孖展壓力。
但「穩定幣概念」是公司的一張牌。四方精創的FINNOSafe平台支持穩定幣發行、分銷和支付等環節的技術服務,公司曾為多家穩定幣發行人申請機構提供諮詢服務。在香港金管局發放穩定幣發行人牌照後,四方精創被市場視為潛在受益標的之一——港股投資者對這類標的的接受度可能更高。
但概念不能替代定價。A+H項目存在天然的折扣要求,規模偏小的公司更是如此。四方精創在港股機構投資者的框架中屬於中小盤標的,缺乏足夠的議價能力。所謂「概念好+規模小」,在定價上往往意味着需要更大的折扣來補償流動性風險。
結語
四方精創本次港股IPO中止,本質是一次市場預期管理的失敗。承銷團隊未能在前期充分輸出市場真實定價信號,使得企業在定價時直面與自身預期相去甚遠的折扣要求;而企業自身現金流安全墊充足、手握稀缺業務概念,進一步降低了其折價發行的主觀意願。若企業未來仍計劃推進H股上市,程序性的招股材料更新只是基礎,真正的考驗在於企業能否正視A+H市場估值體系的差異,接納港股市場給出的定價結果。