作者|硅基智能時代 君竹
同一年、同一場AI戰爭、同樣砸下千億級算力,三家中國互聯網最有錢的公司,卻在賬本上寫出了三個幾乎不重疊的故事。一家賭流量,一家賭全棧,一家賭生態。一邊是史無前例的算力投入,一邊是尚未完全閉合的商業閉環。
字節跳動把2026年的資本開支上限推到最高700億美元,幾乎是上一年的三倍。阿里巴巴在一年裏投掉1260億元資本開支,把自由現金流從正738億元拽成負466億元。騰訊第二季度資本開支按年暴增176%,一個季度的投入超過了上半年以外任何一年的全年水平。
這三家公司燒掉的每一分錢,都流向了三種完全不同的發展邏輯。
AI決戰之年資本開支狂飆:字節激進擴張,阿里全棧押注,騰訊加速補課
字節的路徑最激進,也最有自己的風格。
2026年,字節被曝正在討論把資本開支大幅提升至最高700億美元,約為 2025年約250億美元的三倍。為承接這筆投入,公司在9月敲定了一筆296億美元的銀團貸款,最初計劃200億美元,因認購踊躍而擴大48%,中資銀行承貸超六成,這是也2026年亞洲第二大美元計價銀團貸款。
支撐這種激進擴張的是「抖音式」的產品哲學,字節想要把AI做成無處不在、無感可用的「水電煤」。豆包大模型日均Token調用量從2025年底的63萬億一路衝到2026年6月的180萬億,較2024年5月發布時增長超過1500倍,這相當於每秒處理超過200億個詞元。
但代價也清晰地寫在字節的報表上。據The Information援引知情人士數據,字節2026年上半年營收按年增長約30%、達到約1200億美元,淨利潤卻降至 200 億美元,淨利潤率也連續下滑:2023年26%、2024年21%、2026年上半年 16.7%。
據公開報道,在2026年8月的年中全員會上,梁汝波承認字節的「大語言模型被海外領先模型拉大了差距」,表示願意「接受短期落後、堅持自研」,並把AI重點轉向To B生產力。
阿里則是這三家大廠中,唯一一家真正在賭「全棧」的公司。
阿里的投入量級不是最大的,但結構是最完整的,有芯片平頭哥、阿里雲模型Qwen、應用千問、夸克、釘釘、淘天等,四層全部自建。在中國,只有阿里具備這種縱深。
2025年2月,阿里宣佈未來三年至少投入3800億元建設雲和AI硬件基礎設施。截至2026年6月季度,阿里已累計投入約1900億元。在2026年5月的財報電話會上,公司管理層進一步表態「未來五年AI基建投入將遠超3800億」。
阿里砸錢砸得非常兇,FY2026(截至2026年3月)資本開支達到1260.63億元,按年增長46.63%。到2026年 6月季度,其單季資本開支衝到676.78億元,按年暴增75%。
同時,公司自由現金流因此連續為負,FY2026淨流出466.09億元,2026年6月季度淨流出446.70億元。8月23日,阿里宣佈配售新股募資800億港元,為2019年港股上市以來首次,配售淨額100%投向全棧AI能力與AI基礎設施。
阿里巴巴集團CEO吳泳銘在FY2026Q4業績電話會上表示:「利潤率是次要目標。」這句話是理解阿里這一輪所有財務表現的鑰匙。FY2026阿里營收1.02 萬億元、按年增長3%;淨利潤1021.27億元、按年下滑19%;2026年6月季度經營利潤151.61億元,按年下降57%。
阿里正在用短期利潤為代價,換一個長期的位置。
騰訊是三家中起步最晚、動作最謹慎、也是被批評最多的一家。
2026年第二季度,它的資本開支才突然放大到527.8億元,按年暴增176%、按月增長65%。這個數字遠超市場預期的約321億元。上半年累計資本開支 847.2億元,已經超過2025年全年的792 億元。
但在此之前,騰訊被認為是「起大早、趕晚集」的典型。判斷理由也很實在,騰訊的AI能力長期分散在搜索、廣告、推薦各條業務線上,缺乏統一建制,內部爭搶算力、人才與場景。
騰訊總裁劉熾平直到2026年1月才公開承認,一直到2024年底,騰訊的AI產品元寶和混元大模型才轉到CSIG。而馬化騰在2026年股東大會上的比喻更為傳神:「一年前以為上了船,後來發現那個船漏水了,又開始換一艘船。現在感覺站上去了,還坐不下去,還是希望船速能快一點。」
美國VC Dimension的內部信,更是將騰訊直接踢出了第一梯隊。「騰訊雖然在國內生態當中地位穩固,但是已經不在第一梯隊。」而它列的第一梯隊是DeepSeek、阿里 Qwen、Kimi、字節豆包、智譜 GLM,唯獨沒有混元。
2026年3月20日,騰訊正式撤銷成立十年的AI Lab,部分人員併入大語言模型部,向首席AI科學家姚順雨彙報。這標誌着一個時代的結束,騰訊不再用「實驗室」的方式做 AI了。
千億燒錢戰「燒」出了什麼?
砸了這麼多錢搞AI,三家大廠到底做出來了什麼?
而一個關鍵的觀察是,字節、阿里和騰訊三家的「護城河」,修在了完全不同的位置上,有的修在模型,有的修在場景,有的修在生態。
先看最能被第三方檢驗的模型能力:阿里領先在生態,字節領先在多模態,而騰訊全面落後。
阿里Qwen是這一輪全球開源浪潮的最大贏家。
2026年8月3日發布的Qwen3.8-Max,阿里以2.4萬億參數成為全球規模第二大的開源大模型,並在Text Arena排名全球第5、Vision Arena全球第2、前端代碼榜全球第4。
更關鍵的是,這是Qwen歷史上首次開源Max級旗艦。開源生態的領先幅度則更為誇張,Hugging Face 2026年8月發布的《開放模型現狀》報告顯示,2026年至今Qwen在HF Hub的下載量達20.45億次,而同期Google約4.18億Meta約2.27 億,Qwen分別是它們的4.9倍和9倍;Qwen累計開源超460個模型,社區衍生模型超過30萬個。
相比之下,字節則「偏科」得很明顯。
在視頻生成這個賽道上,字節是全球SOTA級別的選手。Seedance2.0採用雙分支 DiT 架構、支持原生音畫同步與多鏡頭敘事,被業界稱為「地表最強視頻生成模型」。2026年7月的Seedance2.5進一步實現30秒單段原生視頻直出、最多支持50個全模態素材聯合生成。
但在通用基座上,字節的表現被認為弱於阿里。梁汝波內部承認的「被海外領先模型拉大了差距」,指的就是這一塊。值得注意的是,字節的主力大模型選擇閉源,與阿里「全家桶開源」形成鮮明對照。
騰訊的模型位置則是最「尷尬」的存在。
混元Hy3正式版於2026年7月6日發布並開源,Apache 2.0,取消對歐盟、英國、韓國的授權限制。騰訊財報稱按OpenRouter的Token消耗量計「持續位列全球前三」。
但在獨立評測機構 Artificial Analysis 的 Intelligence Index 上,Hy3 的得分約41.9,與阿里Qwen3.7Max的56.6、DeepSeekV4 Pro的51.5存在近 10 分的檔位差距。
2026年8月28日發布的 Hy4 Preview(770B 總參數、49B 激活、上下文突破 1M)是一次明顯的補課,但騰訊自己也清楚,靠排行榜已經追不上,所以換了賽道。
C端AI真實戰局:三條完全不同的增長路徑
如果把AI原生App看成一個賽道,那麼字節的優勢是斷層式的。
QuestMobile《2026年AI應用市場發展半年報》顯示,2026年6月豆包以3.82億月活穩居第一,按年增長172.1%,超過第二名與第三名之和。而整個AI原生App大盤的月活是4.99億,按年增長85.4%,豆包一家佔了近77%。
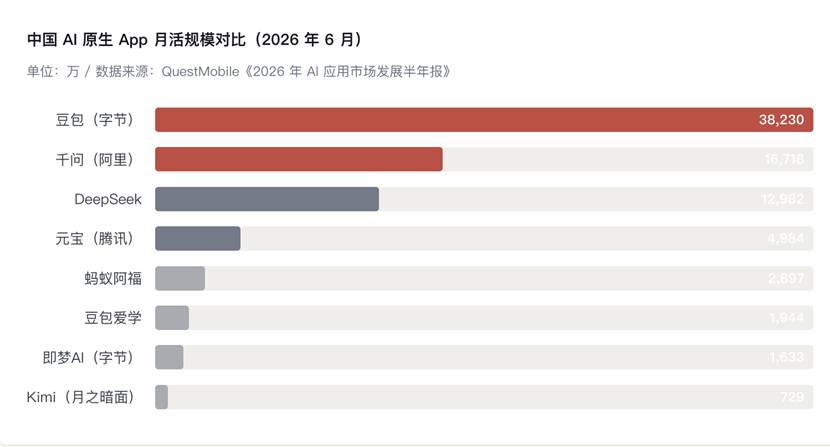
製圖/硅基智能時代
字節真正的可怕之處不在豆包本身,而在矩陣的寬度。QuestMobile的TOP10 排行榜裏,字節獨佔三席,豆包(綜合助手)、豆包愛學(學科教育)、即夢 AI(創作設計),再加上十名開外的貓箱(情感陪伴)。它把所有內容生產工具用AI重做了一遍。
阿里是第二名,但增長方式需要先打個問號。千問App在2026年6月達到1.67億月活,按年增速高達5792.9%。這個數字之所以誇張,很大程度上源於通義更名為千問帶來的統計基數跳變,而非純粹的自然增長。
更值得警惕的是留存問題,2026年春節,阿里用30億元級「免單」補貼把千問的日活一度推高727%,但月活從2月高峯的3.22億回落至3月的1.66億,人均使用時長從9.62分鐘降至6.71分鐘。由此可以看出,補貼可以買來下載,但買不來用戶習慣。
騰訊的元寶是另一個故事。2026年除夕,靠10億元春節營銷,元寶日活峯值衝到4054萬,但節後迅速回落至768.5萬,跌幅超過八成。2026年6月月活4984萬,雖然按年增長100.9%,但在四強中墊底,連DeepSeek的一半都不到。
不過,如果只看到元寶,就完全誤讀了騰訊。騰訊真正的C端AI產品不是元寶,而是微信裏的「小微」。
2026年6 月 20 日,微信原生AI助手小微開啓灰度測試,8月財報電話會上,騰訊首次披露它由微信自研的WeLM驅動,WeLM-80B 總參數800億、激活約 30 億,更大規模的 WeLM-617B(6170 億總參數)仍在研發。
到9月15日,小微的灰度已延伸到PC端,能找視頻號內容、處理文件、生成小工具。劉熾平在電話會上給出的願景是,未來用戶可以「直接向Agent下達複雜指令」,用戶、小程序、商家都將擁有專屬Agent,並相互完成交易閉環。
這是三家中唯一一條不依賴補貼、而依賴分發的AI增長路徑。微信14.39億月活、以及小程序提供的結構化接口,是全世界範圍內都罕見的Agent落地土壤,Agent可以直接調用文檔化的端點,而不必去猜網頁。
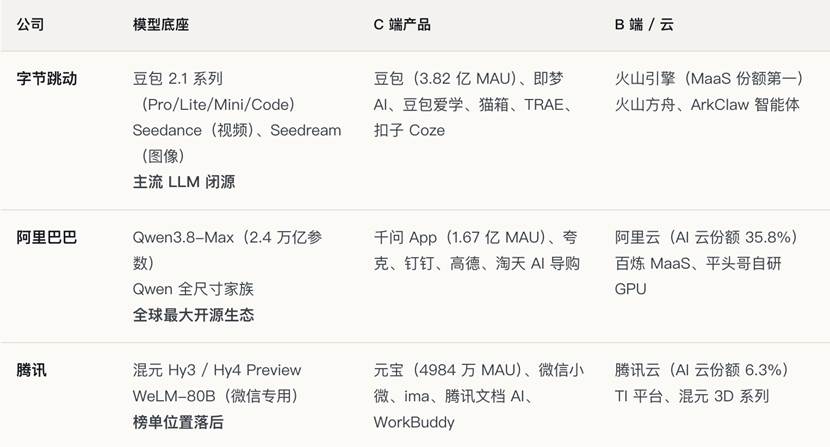
三家大廠核心產品矩陣對比/製圖:硅基智能時代數據來源各公司官方披露、QuestMobile 2026 年 6 月半年報、Omdia《中國 AI 雲市場份額 2025》。
總結一下,字節與阿里把模型當產品,所以要比拼排行榜與參數;騰訊把模型當零件,所以排行榜最差,但廣告和遊戲的 AI 回報最實在。規模不等於深度,豆包3.82億月活斷層第一,但日活率33.5%、月人均使用54.8次,意味着用戶約三天才打開一次、一天不到兩次。