核心要點
- 韓國受此次管道關停的直接衝擊似乎最大,7 月沙特原油佔韓國原油進口總量的 34.1%。
- 專家表示,戰前大量經霍爾木茲海峽運往亞洲的原油,已經轉由現已關停的這條管道運輸。
- 分析師稱,短期影響更多體現在原油現貨價格與海運運費上漲,而非原油實物供給短缺。
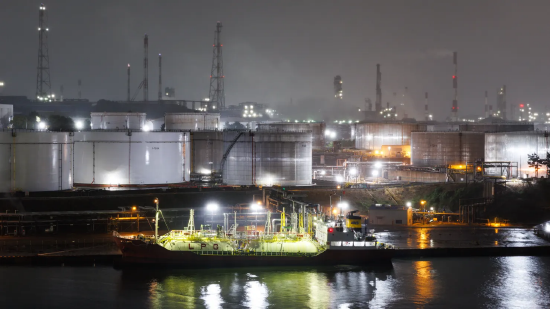 2026 年 6 月 24 日周三,韓國蔚山,SK 創新公司蔚山煉化廠區,黎明時分一艘液化石油氣油輪停靠在儲油罐前。在美國與伊朗和平談判取得進展、霍爾木茲海峽航運恢復後,布倫特原油回吐全部戰爭帶來的漲幅。
沙特東西原油輸油管道的關停,將進一步擠壓亞洲四大原油進口國本就緊張的原油供應,其中韓國面臨的直接風險最高。
韓國國際貿易協會數據顯示,7 月沙特原油佔韓國原油進口的 34.1%;日本官方數據顯示,沙特原油佔日本原油進口的 27.3%;中國海關數據顯示,沙特原油佔中國原油進口的 14.9%;Kpler(克普勒能源)的數據顯示,沙特原油佔印度原油進口的 10.2%。

雖然亞洲各國對沙特原油的依賴比例,並不直接等同於受管道關停影響的原油規模,但霍爾木茲海峽出口受限,已經促使沙特將大量原油出口轉運至紅海沿岸、連接該輸油管道的延布港。
貝恩公司亞太區能源與自然資源業務負責人托馬斯・呂迪表示,原先從波斯灣港口外運的絕大部分沙特原油,現已改由延布港輸出。
呂迪認為,面臨供應風險的亞洲原油供給總量約 400 萬桶 / 日;CMC Markets 銷售交易員奧里亞諾・利扎則估算,一旦延布港與埃及的原油庫存消耗完畢,受影響規模將達到 350 萬‑450 萬桶 / 日。
克普勒能源大宗商品研究總監馬特・史密斯表示,如果管道關停一個月,且紅海延布港庫存被耗盡,石油市場將損失 1.2 億桶原油。該測算假設管道輸送出口量為 450 萬桶 / 日,延布港儲存原油 1500 萬桶。
延布港原油庫存、波斯灣其他港口替代裝船、或是管道部分恢復運轉,都可以大幅降低實際受擾的原油數量。
對煉油企業而言,更直接的壓力來自成本上漲,而非原油實物短缺。
「亞洲煉油廠會立刻感受到成本抬升,實物供應短缺則會在數周之後顯現。」 利扎說道。他指出,中質含硫原油的溢價擴大,疊加海運到貨成本走高,將是市場承壓的首批信號。
晨星公司也持相同觀點。
晨星股票研究總監李卓偉表示:「最大的短期衝擊大概率體現在油價與運費,而非原油實物可得性。」
原油流通受到的實質性影響預計要到今年晚些時候纔會充分顯現。
呂迪與利扎估算,延布港以及埃及的原油庫存可以維持出口運轉約 1‑2 周。一旦庫存耗盡且管道仍處於關停狀態,港口裝船量將會下滑;而來自美洲或者西非的替代貨輪運抵亞洲需要一個多月以上。
麥格理集團策略師認為,亞洲煉油企業原料調配能力較強,能夠削弱沙特原油供應中斷帶來的衝擊。亞洲煉廠處理不同種類原油的能力已經提升,有助於現貨市場增強供應彈性。
目前供應中斷會持續多久尚不明朗,沙特方面並未給出管道修復重啓的時間節點。據報道,維修工作可能需要 3‑6 周。
美國能源部長克里斯・賴特上周表示,這條至關重要的沙特東西原油輸油管道將 「很快」 恢復運營。