隨着日本央行收緊貨幣政策,那些藉助日元加槓桿博取更高收益的投資者,或將被迫開啓拋售。
9月初,日本各大銀行頂尖外匯專家接連接到投資者與監管機構來電,核心只有兩大問題:日元套息交易規模究竟有多大,距離平倉引爆還有多遠?
東京外匯業內人士給出簡短回答——「沒人能精確統計」以及「風險比我們預想近得多」,這一答案並未緩解市場憂慮。
日元套息交易,指對沖基金等投資者借入低成本日元資金,在全球市場進行投資。近30年來,投資者借入廉價、穩定的日元,投向其他高收益資產,賺取利差。尤其是直至本月,日本央行基準利率自1995年起長期未超過1%,為這套交易模式創造了條件。
但利差隨時可能收窄,或是日元匯率出現意外快速波動。一旦投資者集中了結套息頭寸、拋售買入的資產,會在全球市場引發劇烈震盪,波及新興市場債券、納斯達克股票、加密貨幣、高端地產等品類。
正因如此,全球經濟健康度和日元走勢深度綁定,套息交易成為衡量市場風險的代理指標,儘管該指標透明度很低。瑞穗銀行資深策略師中島雅之表示:「日元套息交易是市場不穩定的主要潛在源頭之一」,這也反映海外監管層的擔憂。
套息交易最近一次大規模動盪發生在2024年,日本央行十多年來首次將利率明確上調至零以上,隨即引發全球市場劇烈下跌。
而這一次,衝擊波及範圍或將更廣。
東京專家向全球監管機構透露,儘管真實規模極難測算,當前套息交易總規模可能遠超2萬億美元,大概率創下歷史峯值。
專家補充稱,市場最核心的擔憂是:廉價日元資金壓低了美債收益率,還助推AI相關股票泡沫。不少策略師將套息交易集中平倉風險列為今年頭號風險之一。
中島雅之表示,近幾周大量分析師與投資者、監管機構溝通,「他們的關注點非常明確:日元套息交易平倉會不會引發全球拋售。」儘管多數分析師基準情景並非無序平倉,但相比六周前,該威脅的緊迫性顯著上升。
美國財長斯科特·貝森特上月警告:「日元市場無序波動會觸發強制平倉,進而動搖全球市場穩定」,這也是7月底美日聯手入市干預、托住日元的理由。此次干預穩住了匯率,此前日元一度跌至40年低位,短線交易員大舉沽空日元。
但現在部分人士擔憂,後續干預以及美國施壓日本央行加速加息(即便日本上周五已經將利率上調至1.25%,美方施壓仍可能持續),反而會催生政策制定者竭力規避的平倉行情。
瑞穗的中島雅之等人認為,市場低估了平倉風險。投資者和監管機構過去對這項交易的理解,包括交易參與主體、近年規模膨脹邏輯,都並不完整。
中島雅之指出,看待2026年的日元套息交易需要更廣闊視角:它不僅催生槓桿投機,也成為實體經濟戰略的資金來源。過去,套息交易主要是短線投機者的遊戲;日本「渡邊太太」群體也長期青睞這類交易——指代日本個人投資者,面對國內超低利率,將日元儲蓄換成海外高風險高收益資產。
如今,日本大型企業也大規模入局:數百家龍頭企業在萎縮的本土市場之外佈局未來,依託低成本日元,推進總額高達2萬億美元的轉型投資。
「日本是美國最大的外商直接投資來源國。一旦資金流向逆轉,不僅衝擊全球經濟,全球市場也會受到顯著影響。」中島雅之說。
這種資金格局疊加日本數十年非常規貨幣環境後迎來的貨幣政策正常化,正在從根本上改變日元套息交易的定價邏輯。投資者稱,長期以來日元套息交易跟隨並助推全球市場大趨勢,而如今一個全新時代或將開啓。
部分投資者這樣形容:日元套息交易看上去完美無缺,直到風險爆發。在一處穩定低息市場借錢,投向別處獲取更高穩定收益,這是全球金融入門邏輯。
但該交易需要時刻警惕風險,極易受匯率波動、政府幹預、市場突然押注央行轉向的衝擊。過去二十多年大部分時間,日本恰好提供了這樣一個理想環境。
套息交易的脆弱性暴露前,金融監管機構與大型機構往往不會重視它。
歷史上幾次劇烈崩盤前夕,導火索通常是有關央行政策的傳聞,疊加單一數據觸發。東京、倫敦、紐約交易員表示,當前市場環境與此十分相似。
套息交易集中平倉往往會帶來連鎖次生傷害。1998年,它是長期資本管理公司(LTCM)對沖基金崩盤的關鍵誘因;2007年「量化崩盤」中,它同樣扮演核心角色,很多人認為這是次年全球金融危機的前奏。
2024年夏天發生的事件,國際清算銀行(BIS)針對其全球影響與監管啓示做了詳盡研究,套息交易的脆弱性在那次事件中充分暴露。
當年7月上旬,市場傳聞日本當局或將入市干預,持續走弱的日元開始反彈。國際清算銀行後續報告稱,這改變了大量槓桿投機者的收益預期。
市場波動開始顯現。在經歷數月上漲後,7月24日科技股、AI股票暴跌,市值一夜蒸發數十億美元;日元大幅走強,直接滿足套息交易集中平倉的條件。最終觸發點,是日本央行偏鷹派加息,外加一份表現偏弱、不及預期的美國勞動力數據。
國際清算銀行報告寫道:「這份美國就業數據很難被視作經濟前景明確惡化的信號,更談不上衰退將至。但市場對任何增長動能與貨幣政策預期變動的跡象,已經高度敏感。」
隨後發生的一幕,正是監管與投資者當前最擔心的:大量槓桿頭寸、套息交易集中平倉,衝擊波傳遍全球。日本東證指數單日大跌12%,美歐亞洲股市全線下挫。比特幣作為日元套息資金滲透全球風險交易的風向標,數日之內下跌16%。墨西哥比索以及其他長期承接日元資金押注的新興市場貨幣,隨頭寸平倉劇烈跳水。
該周後期,部分市場有所修復。而本次市場擔憂在於,反彈或許不會輕易到來。
自2024年以來,這類帶槓桿的投機套息交易再度膨脹到何種程度,當前風險有多岌岌可危?
套息交易規模歷來極難精準統計。對沖基金大量使用表外衍生品,多數交易對監管機構隱匿;即便能觀測到日元借貸總量,資金投向何處也難以追蹤。
美國商品期貨交易委員會(CFTC)數據僅能提供局部視角:日元空頭頭寸在2021年飆升(含純空頭以及佔總持倉比例),2024年末至2025年初平倉,2026年再度重建,僅過去兩周才重新開始減倉。
法國興業銀行的基特·朱克斯表示:「美元兌日元波動率處於低位……通常意味着平倉行情已經進入早期階段。」
傑富瑞量化分析師什裏坎特·卡萊估算,2021年12月至2026年3月,對沖基金、銀行、企業、家庭等主體的跨境日元未償還借款增長67%,達到360萬億日元(摺合2.3萬億美元)。
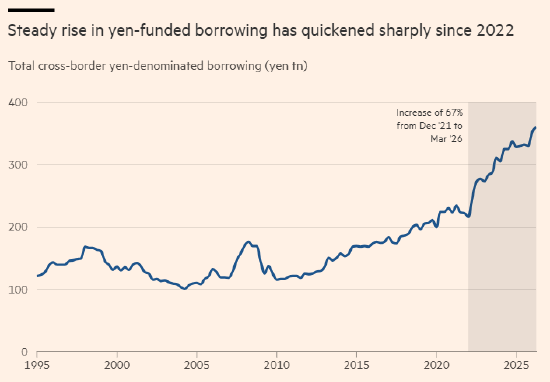
卡萊在近期研報中稱,規模激增代表日元槓桿頭寸大量累積,「本輪周期是過去三十年來規模最大的一輪套息交易擴張,凸顯全球市場面臨無序平倉的潛在風險。」
卡萊補充,歷史上僅有兩段時期可與之對比:2003至2007年、1995至1997年。兩段周期最終都迎來劇烈、痛苦的套息平倉。
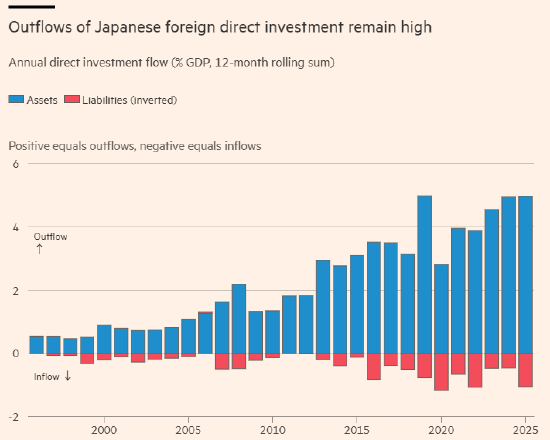
本次不同之處,在於日本企業的角色。以往測算套息交易規模時,日本企業海外投資很少納入考量。
但企業長期能夠同時獲得超低日元孖展成本,疊加持續走強的美元,因此沒有對沖海外投資匯率風險,海外資產規模累積至前所未有的水平。
花旗數據顯示,2025年日本海外直接投資存量(含權益資本、留存收益、債務資本)達到384萬億日元,佔GDP比重由2014年20%升至當前逾50%。
花旗估算,日本非金融企業持有的海外資產規模,現已超過銀行、養老金與保險機構。
花旗首席外匯分析師高島修稱:「這本質上屬於一類(日元套息)頭寸,頭寸持續建倉會對日元形成下行壓力。」
分析師表示,日元套息交易短期、長期都蘊藏全球風險。
短期風險清晰:其一,今年夏天美日投入960億美元干預美元兌日元匯率,或成為日元行情轉折點;其二,日本央行加息幅度可能超出市場預期,推動日元大幅走強(當前1美元約兌157日元),破壞投機套息交易的底層邏輯。
長期風險更復雜,但一旦啓動,影響會深遠得多。日本正走出數十年通縮,央行結束多年寬鬆,市場過去長期相信可以永久用極低成本借入日元去博取風險收益。
日本當前政策利率1.25%,整體通脹1.7%,放在全球標準看並不算高。交易員稱,和過去多年市場預期的巨大落差,每天都能切實感受到。
貨幣政策正常化意味着利率大概率還會繼續上行一段時間,會吸引大量此前買入美元資產博取收益的企業、金融機構轉向日本本土資產。
多年來,投機套息交易疊加日本企業大規模對外投資,持續壓制日元匯率。分析師如今需要面對資金迴流反轉的可能性——儘管很多人認為日本家庭與企業風格偏保守,資金不會快速回流。
僅僅是對這種反轉的擔憂,就足以觸發套息交易平倉,投資者會重新評估現有頭寸的安全邊際。
花旗的高島修說:「一旦市場開始懷疑海外美元資產頭寸,本次的對沖操作與資本回流規模或將達到前所未有的水平。」
分析師稱,評估套息平倉風險還有一個新變量:貝森特高度關注日元匯率、日本央行政策,以及日本首相高市早苗拉動國內經濟的舉措。
貝森特最擔憂的一點是,多年來套息交易在很大程度上壓低美債收益率,偏好低風險的套息資金持續買入美國國債。
套息交易快速反轉,或是日本資本藉着本土債券收益率達到數十年高位、大規模逐步迴流,都將給貝森特以及全球各國財長帶來巨大壓力。
在日本本土低收益率時代,日本長期穩定吸納發達經濟體海量主權債務。
部分分析師認為,7月美方干預日元背後的動機,是阻止匯率與美債同步下跌,避免日本拋售美債、國內投資者資金大規模迴流。
本月早些時候貝森特進一步釋放強硬信號,警告投機者不要沽空日元,稱「現在我就是莊家」,還表示自己對日本央行政策動向有相當充分的預判。
一部分觀點認為,日本利率正常化,會終結日元長期作為全球孖展貨幣的角色。另一個主流孖展貨幣瑞士法郎近幾月大幅下跌,原因是瑞士央行維持零利率,而其他主要央行加息。
加州大學伯克利分校政治經濟學教授巴里·艾肯格林如此總結:隨着日本利率終於走向正常化,日元作為孖展貨幣的時代已經落幕。
但也有不少人持相反看法。日本經濟仍受多重結構性短板拖累,人口問題尤為突出,制約快速加息。
美日利差大概率仍會維持顯著差距。上周聯儲局完成2023年後首次加息,利率上調至3.75%-4%區間,並釋放繼續加息抑制通脹的信號。
日本央行上周五加息、釋放後續繼續加息信號,但日元依舊下跌,充分體現市場情緒脆弱。兩大央行同步收緊,市場稱之為「加息競賽」。
分析師稱,隨着貝森特相關表態、美日聯合干預事件慢慢淡化,套息交易底層邏輯依然存在。
德意志銀行東京首席利率策略師大森翔樹表示:「干預推升日元之後,很多人立刻宣稱日元套息交易已經消亡,我覺得這種看法很奇怪。市場結構不會輕易改變。」